ประกันชีวิตสะสมทรัพย์ ออมเงินพร้อมคุ้มครอง เลือกอย่างไรให้เหมาะกับเป้าหมาย
กำลังมองหาวิธีเก็บเงินที่มีวินัย รู้ตัวเลขล่วงหน้า และใช้สิทธิลดหย่อนภาษีได้อยู่หรือไม่ ประกันชีวิตสะสมทรัพย์เป็นทางเลือกหนึ่งที่รวมการออมเงินกับความคุ้มครองชีวิตไว้ในกรมธรรม์เดียว โดยแต่ละแผนต่างกันทั้งระยะชำระเบี้ย รูปแบบเงินคืน และช่องทางซื้อ บทความนี้สรุปภาพรวมตั้งแต่ประกันชีวิตสะสมทรัพย์คืออะไร ซื้อได้ช่องทางไหนบ้าง มีกี่แบบ เงื่อนไขที่ต้องรู้ ไปจนถึงเช็คลิสต์ 5 ขั้นก่อนตัดสินใจ เพื่อให้เลือกแผนได้ตรงกับเป้าหมายและงบของตัวเอง
ประกันชีวิตสะสมทรัพย์ คืออะไร?
ประกันชีวิตสะสมทรัพย์ คือประกันชีวิตที่ผสมการออมเงินเข้ากับความคุ้มครองชีวิตไว้ในสัญญาเดียว ผู้เอาประกันชำระเบี้ยต่อเนื่องตามระยะเวลาที่แผนกำหนด หากมีชีวิตอยู่จนครบสัญญาจะได้รับเงินครบกำหนด (บางแผนมีเงินคืนระหว่างทางด้วย) และหากเสียชีวิตระหว่างสัญญา ผู้รับประโยชน์จะได้รับเงินตามที่กรมธรรม์กำหนด เงินคืนและเงินครบสัญญาที่บริษัทต้องจ่ายระบุไว้ในตารางผลประโยชน์ของกรมธรรม์ ผู้ซื้อจึงควรอ่านตารางนี้ให้เข้าใจก่อนตัดสินใจ
ทำไมถึงควรทำประกันชีวิตสะสมทรัพย์
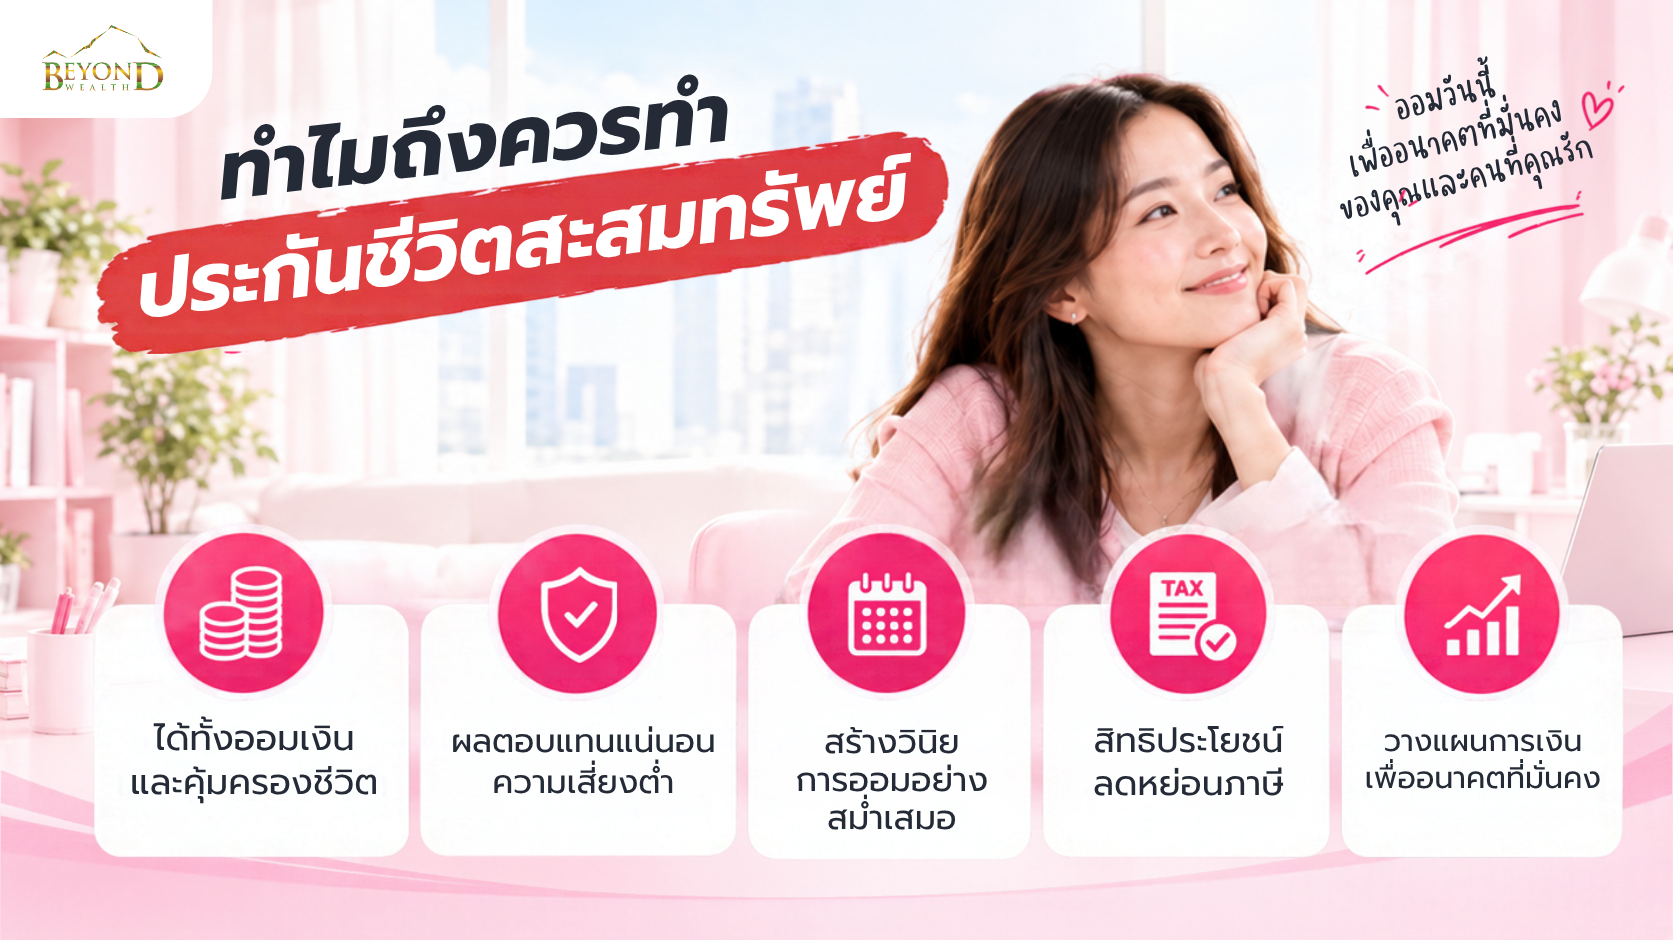
ในช่วงที่เศรษฐกิจทรุดและกระทบไปถึงสุขภาพ หลายคนหันมาวางแผนเก็บเงินอย่างมีวินัยมากขึ้น เพื่อให้มีเงินก้อนตามเป้าหมาย และไม่ต้องดึงเงินเก็บทั้งหมดมาใช้เมื่อเกิดเรื่องไม่คาดฝัน ประกันชีวิตสะสมทรัพย์เป็นเครื่องมือหนึ่งที่ช่วยเรื่องนี้ได้ ด้วยเหตุผลหลักดังนี้
ได้ทั้งออมเงินและคุ้มครองชีวิต
เบี้ยที่จ่ายทำหน้าที่สองอย่างพร้อมกัน ถ้าอยู่ครบสัญญาจะได้รับเงินครบกำหนดตามตารางกรมธรรม์ไปใช้ตามเป้าหมาย ถ้าเสียชีวิตระหว่างสัญญา ผู้รับประโยชน์ที่ระบุชื่อไว้ในกรมธรรม์จะได้รับเงินตามที่กรมธรรม์กำหนดโดยตรง ครอบครัวจึงยังมีเงินก้อนแม้เป้าหมายการออมยังไม่สำเร็จ ควรระบุชื่อผู้รับประโยชน์ให้ชัดเจน และแก้ไขเมื่อสถานะครอบครัวเปลี่ยน
รู้จำนวนเงินคืนตั้งแต่วันทำสัญญา
แบบไม่มีเงินปันผล (Non-Par) ระบุเงินคืนและเงินครบสัญญาไว้ในตารางกรมธรรม์ตั้งแต่วันเริ่มสัญญา เมื่อชำระเบี้ยครบและถือจนครบสัญญาจะได้รับตามตารางนั้นโดยไม่ขึ้นลงตามภาวะตลาด จึงเหมาะกับคนที่รับความเสี่ยงได้น้อยและอยากวางแผนการใช้เงินล่วงหน้า แต่ถ้ายกเลิกก่อนครบสัญญา โดยเฉพาะในช่วงปีแรก ๆ อาจได้เงินคืนน้อยกว่าเบี้ยที่จ่ายไป
ช่วยสร้างวินัยการออมเงินอย่างสม่ำเสมอ
สัญญากำหนดให้ชำระเบี้ยตามงวดที่เลือกไว้ จึงเหมือนบังคับให้แบ่งรายได้มาเก็บเป็นประจำ และเงินที่ออมไว้ในกรมธรรม์ก็ถอนออกมาใช้ก่อนครบสัญญาได้ยาก วิธีนี้ช่วยให้คนที่เก็บเงินไม่อยู่ค่อย ๆ สะสมเงินก้อนตามเป้าหมายได้ หากชำระเบี้ยได้ครบทุกงวด
สิทธิประโยชน์ในการลดหย่อนภาษี
ผู้มีเงินได้ที่ต้องเสียภาษีนำเบี้ยประกันชีวิตสะสมทรัพย์ไปลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามที่จ่ายจริง ไม่เกิน 100,000 บาทต่อปี (เมื่อรวมกับเบี้ยประกันสุขภาพของตัวเองต้องไม่เกิน 100,000 บาท) หากกรมธรรม์มีระยะเวลาตั้งแต่ 10 ปีขึ้นไปและเข้าเงื่อนไขของกรมสรรพากร ภาษีที่ประหยัดได้จริงขึ้นกับอัตราภาษีของแต่ละคน อ่านเพิ่มเติม: ประกันชีวิต ลดหย่อนภาษี
วางแผนการเงินเพื่ออนาคตที่มั่นคง
ระยะเวลาสัญญาที่กำหนดไว้ชัดเจนช่วยให้วางแผนได้ว่าจะมีเงินก้อนเมื่อไร เช่น เลือกแผนที่ครบสัญญาตรงกับปีที่ลูกเข้ามหาวิทยาลัย หรือช่วงก่อนเกษียณ เมื่อครบสัญญาจึงมีเงินก้อนพร้อมใช้ตามเป้าหมายที่ตั้งไว้
อยากรู้ว่าประกันชีวิตสะสมทรัพย์เหมาะกับเป้าหมายการออมของคุณหรือไม่? ให้ TEAM BEYOND 55 ช่วยประเมินงบต่อปีและระยะเวลาที่ต้องใช้เงินก่อนตัดสินใจ
ซื้อประกันชีวิตสะสมทรัพย์ที่ไหนดี?
ประกันชีวิตสะสมทรัพย์ซื้อได้หลายช่องทาง แต่ละช่องทางมีจุดเด่นและข้อควรพิจารณาต่างกัน นอกจากความสะดวกตอนซื้อ ควรดูด้วยว่าใครจะดูแลกรมธรรม์ตลอดอายุสัญญาที่ยาวหลายปี
ซื้อผ่านตัวแทนประกันชีวิต
ตัวแทนช่วยเปรียบเทียบแผนของบริษัทที่สังกัด อธิบายตารางผลประโยชน์ตามอายุและทุนประกันของคุณ และช่วยดำเนินการเมื่อต้องกู้เงินตามกรมธรรม์ เวนคืน หรือเคลม ข้อจำกัดคือเสนอได้เฉพาะแผนของบริษัทที่สังกัด และคุณภาพการดูแลขึ้นกับตัวแทนแต่ละคน จึงควรเลือกตัวแทนที่มีใบอนุญาตและติดต่อได้ต่อเนื่อง
ซื้อผ่านธนาคาร
สะดวกเพราะซื้อได้ระหว่างใช้บริการอื่นของธนาคาร ข้อควรพิจารณาคือต้องเข้าใจให้ชัดว่ากำลังซื้อกรมธรรม์ประกันชีวิตที่ต้องจ่ายเบี้ยจนครบระยะชำระ ไม่ใช่บัญชีเงินฝากที่ถอนได้ตามต้องการ จึงควรขอเอกสารกลับไปอ่านก่อนตัดสินใจ
ซื้อผ่านโบรกเกอร์หรือเว็บไซต์เปรียบเทียบ
ข้อดีคือเห็นแผนของหลายบริษัทในที่เดียว จึงเทียบเงื่อนไขและเบี้ยได้สะดวก ข้อควรพิจารณาคือกรมธรรม์สะสมทรัพย์ต้องดูแลต่อเนื่องหลายปี จึงควรถามให้ชัดว่าใครจะดูแลเมื่อต้องเปลี่ยนผู้รับประโยชน์ กู้เงินตามกรมธรรม์ หรือรับเงินครบสัญญา
ซื้อออนไลน์ตรงกับบริษัทประกัน
ซื้อได้เองตามเวลาที่สะดวกและตัดสินใจได้โดยไม่มีใครเร่ง บางแผนเปิดให้ซื้อออนไลน์ เช่น AIA iSave ข้อควรพิจารณาคือต้องอ่านตารางผลประโยชน์ มูลค่าเวนคืน และเงื่อนไขลดหย่อนภาษีด้วยตัวเอง เช่น เงื่อนไขเงินคืนไม่เกิน 20% ของเบี้ย หากมีข้อสงสัยควรสอบถามบริษัทหรือตัวแทนก่อนชำระเบี้ย
ซื้อช่องทางไหนก็ควรขอเอกสารชุดเดียวกันมาเทียบ ได้แก่ ตารางมูลค่าเวนคืนรายปี อัตราผลตอบแทนภายใน (IRR) และตารางกระแสเงินสดตลอดสัญญา ตามเช็คลิสต์ขั้นที่ 4 ด้านล่าง
ประกันชีวิตสะสมทรัพย์ มีกี่แบบ?
ประกันชีวิตสะสมทรัพย์แต่ละแบบต่างกันใน 3 เรื่องหลัก คือ ระยะชำระเบี้ยเทียบกับระยะคุ้มครอง รูปแบบเงินคืนระหว่างสัญญา และการมีหรือไม่มีเงินปันผล ตัวอย่างแผนสะสมทรัพย์ของ AIA ด้านล่างเป็นแบบไม่มีเงินปันผลทั้งหมด และตัวเลขเงินคืนคิดเป็นเปอร์เซ็นต์ของทุนประกัน (จำนวนเงินเอาประกันภัย)
แบบชำระเบี้ยสั้น ครบสัญญาเร็ว: AIA iSave
AIA iSave คือชื่อทางการตลาดของแบบประกันสะสมทรัพย์ 10 ปี ชำระเบี้ย 5 ปี (ไม่มีเงินปันผล) ซื้อผ่านช่องทางออนไลน์ รับประกันอายุ 20-55 ปี มีเงินคืน 4% ของทุนประกันทุกสิ้นปีกรมธรรม์ที่ 2-9 และเงินครบสัญญา 468% ของทุนประกัน รวมผลประโยชน์ตลอดสัญญา 500% ของทุนประกัน ความคุ้มครองชีวิตเพิ่มขึ้นทุกปีจนถึง 500% ของทุนประกันในปีกรมธรรม์ที่ 5 เหมาะกับคนที่อยากหมดภาระเบี้ยเร็วและต้องการเงินก้อนภายใน 10 ปี
แบบมีเงินคืนทุก 4 ปี: AIA Excellent
AIA Excellent (ไม่มีเงินปันผล) ชำระเบี้ยและคุ้มครอง 20 ปี รับประกันอายุ 15 วัน-75 ปี ทุนประกันขั้นต่ำ 100,000 บาท มีเงินคืน 10% ของทุนประกันทุกสิ้นปีกรมธรรม์ที่ 4, 8, 12 และ 16 และเงินครบสัญญา 300% ของทุนประกัน รวมผลประโยชน์ตลอดสัญญา 340% ของทุนประกัน แผนนี้แนบสัญญาเพิ่มเติมได้ และเหมาะกับคนที่อยากกระจายเบี้ยออกไปหลายปีพร้อมมีเงินคืนเป็นระยะ
แบบมีเงินคืนทุกปี: AIA 15Pay25
AIA 15Pay25 หรือ Endowment 15/25 (ไม่มีเงินปันผล) ชำระเบี้ย 15 ปี คุ้มครอง 25 ปี ทุนประกันขั้นต่ำ 100,000 บาท มีเงินคืน 1% ของทุนประกันทุกสิ้นปีกรมธรรม์ที่ 2-24 และเงินครบสัญญา 121% ของทุนประกัน รวมผลประโยชน์ตลอดสัญญา 144% ของทุนประกัน แผนนี้รับประกันตั้งแต่อายุ 15 วันถึง 70 ปี จึงใช้ออมระยะยาวให้ตัวเองหรือลูกได้ และเหมาะกับคนที่อยากได้เงินคืนสม่ำเสมอทุกปี
แบบชำระเบี้ยสั้น คุ้มครองยาว: AIA Extra Saving 8Pay20
AIA Extra Saving 8Pay20 หรือแบบสะสมทรัพย์เพิ่มค่า 20 ปี ชำระเบี้ย 8 ปี (ไม่มีเงินปันผล) รับประกันอายุ 20-55 ปี ทุนประกันขั้นต่ำ 80,000 บาท มีเงินคืน 2% ของทุนประกันทุกสิ้นปีกรมธรรม์ที่ 2-8 และ 4% ทุกสิ้นปีกรมธรรม์ที่ 9-19 เมื่อครบสัญญารับ 150% ของทุนประกัน รวมผลประโยชน์ตลอดสัญญา 208% ของทุนประกัน เหมาะกับคนที่อยากจบภาระเบี้ยในไม่กี่ปีแต่ต้องการเงินก้อนในอีก 20 ปี
ตัวเลขเปอร์เซ็นต์ของทุนประกันใช้เทียบความคุ้มค่าข้ามแผนไม่ได้ เพราะแต่ละแผนคิดเบี้ยต่อทุนประกันไม่เท่ากัน ผลประโยชน์รวม 500% จึงไม่ได้แปลว่าคุ้มกว่าแผนที่ได้ 208% วิธีเทียบที่ถูกคือดูเงินที่ได้รับรวมเทียบกับเบี้ยที่จ่ายรวม และดู IRR จากตารางผลประโยชน์ตามอายุและทุนประกันของคุณ ตรวจรายละเอียดและเงื่อนไขล่าสุดของแต่ละแผนกับตัวแทน หรือดูได้ที่หน้าผลิตภัณฑ์ออมและลงทุนของ AIA
ประกันชีวิตสะสมทรัพย์ แบบไหนดี?
ประกันชีวิตสะสมทรัพย์แบบไหนดีขึ้นอยู่กับเป้าหมาย งบต่อปี และเวลาที่ต้องใช้เงินของแต่ละคน ลองดูว่าโจทย์ของคุณตรงกับข้อไหน
โจทย์อยากจ่ายเบี้ยให้จบเร็ว เลือกแผนชำระเบี้ยสั้น
ถ้าอยากหมดภาระเบี้ยในไม่กี่ปี แผนชำระเบี้ยสั้นอย่าง AIA iSave (ชำระ 5 ปี ครบสัญญาปีที่ 10) หรือ AIA Extra Saving 8Pay20 (ชำระ 8 ปี ครบสัญญาปีที่ 20) น่าพิจารณา แต่เมื่อเทียบผลประโยชน์ใกล้เคียงกัน เบี้ยต่อปีจะสูงกว่าแผนที่ชำระยาว จึงควรมั่นใจว่ามีเงินจ่ายครบทุกงวด และถ้าต้องการใช้สิทธิลดหย่อนภาษี ให้ตรวจว่าแผนเข้าเงื่อนไขของกรมสรรพากรครบทุกข้อ
โจทย์อยากแนบประกันสุขภาพไปพร้อมกัน เลือกแผนที่แนบสัญญาเพิ่มเติมได้
บางแผนแนบสัญญาเพิ่มเติมได้ เช่น AIA Excellent ซึ่งเลือกแนบกลุ่มค่ารักษาพยาบาล กลุ่มชดเชยรายได้ และกลุ่มอุบัติเหตุได้ ทั้งนี้แต่ละแผนแนบได้ไม่เหมือนกัน ก่อนสมัครควรถามว่าแผนที่สนใจแนบอะไรได้บ้าง สัญญาเพิ่มเติมคุ้มครองถึงเมื่อไร และแยกให้ชัดว่าเบี้ยส่วนไหนเป็นเงินออม ส่วนไหนเป็นค่าความคุ้มครอง เพราะเบี้ยสัญญาเพิ่มเติมไม่ได้ทำให้เงินคืนหรือเงินครบสัญญาเพิ่มขึ้น
โจทย์อยากมีเงินคืนระหว่างสัญญา ดูที่ตารางเงินคืน
ถ้าอยากมีเงินใช้ระหว่างทาง ให้ดูที่ตารางเงินคืนว่าจ่ายบ่อยแค่ไหนและครั้งละเท่าไร เช่น AIA 15Pay25 จ่ายเงินคืน 1% ของทุนประกันทุกปีตั้งแต่สิ้นปีที่ 2 ส่วน AIA Excellent จ่ายครั้งละ 10% ของทุนประกันทุก 4 ปี จึงควรเลือกรูปแบบเงินคืนให้ตรงกับจังหวะที่ต้องใช้เงินจริง
โจทย์งบต่อปีจำกัด เลือกแผนที่ระยะชำระเบี้ยยาวขึ้น
ถ้างบต่อปีจำกัด แผนที่ระยะชำระเบี้ยยาว เช่น AIA 15Pay25 (ชำระ 15 ปี) หรือ AIA Excellent (ชำระ 20 ปี) ช่วยกระจายภาระเบี้ยออกไปหลายปี ที่สำคัญคือควรเลือกทุนประกันให้เบี้ยอยู่ในระดับที่จ่ายได้ต่อเนื่องจนครบระยะชำระ เพราะถ้าเลือกทุนประกันสูงเกินงบแล้วต้องหยุดจ่ายกลางทาง อาจได้เงินคืนน้อยกว่าเบี้ยที่จ่ายไป
โจทย์อยากรู้ตัวเลขล่วงหน้า เลือกแบบไม่มีเงินปันผล (Non-Par)
ถ้าต้องการรู้ตัวเลขล่วงหน้าเพื่อวางแผนการใช้เงิน ให้เลือกแบบไม่มีเงินปันผล ซึ่งแผนตัวอย่างในบทความนี้เป็นแบบนี้ทั้งหมด ผลประโยชน์ระบุไว้ในตารางกรมธรรม์ และได้รับครบเมื่อชำระเบี้ยครบและถือจนครบสัญญา
โจทย์อยากมีโอกาสได้เงินปันผลเพิ่ม เลือกแบบมีเงินปันผล (Par)
แบบมีเงินปันผลอาจได้เงินปันผลเพิ่มจากผลประโยชน์ตามตารางกรมธรรม์ แต่จำนวนเงินปันผลไม่ได้รับประกัน ขึ้นกับผลการดำเนินงานของบริษัท ตัวเลขเงินปันผลในเอกสารเสนอขายจึงเป็นเพียงประมาณการ แบบนี้เหมาะกับคนที่มีเงินสำรองเพียงพอและรับได้หากเงินปันผลจริงต่ำกว่าที่ประมาณไว้ ก่อนตัดสินใจควรถามว่ามีแผนแบบมีเงินปันผลใดเปิดขายอยู่ และขอดูให้ชัดว่าตัวเลขส่วนไหนรับประกัน ส่วนไหนเป็นประมาณการ
“หลายคนเริ่มซื้อประกันสะสมทรัพย์เพราะอยากลดหย่อนภาษี ซึ่งเป็นผลพลอยได้ที่ดี แต่ควรตัดสินใจจากเป้าหมายของเงินก้อนนั้นเป็นหลัก และเลือกเบี้ยที่ส่งได้สบายจนครบระยะชำระ เพราะถ้าต้องเวนคืนกลางทาง เงินที่เสียไปอาจมากกว่าภาษีที่ประหยัดได้” - คุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT
เงื่อนไขประกันชีวิตสะสมทรัพย์
ก่อนเซ็นใบคำขอเอาประกันภัย ควรเข้าใจเงื่อนไขหลักของประกันชีวิตสะสมทรัพย์ 3 กลุ่มต่อไปนี้ เพื่อไม่ให้เสียสิทธิประโยชน์ที่ควรได้
เงื่อนไขการรับประกันและข้อกำหนดเบื้องต้น
แต่ละแผนกำหนดอายุที่รับประกันและทุนประกันขั้นต่ำต่างกัน เช่น AIA iSave รับอายุ 20-55 ปี ส่วน AIA Excellent และ AIA 15Pay25 กำหนดทุนประกันขั้นต่ำ 100,000 บาท บางแผนพิจารณารับประกันจากคำถามสุขภาพในใบคำขอโดยไม่ต้องตรวจสุขภาพเมื่อทุนประกันไม่สูง แต่ผู้สมัครต้องแถลงประวัติสุขภาพตามความจริงทุกข้อ เพราะหากปกปิดข้อความจริง สัญญาจะเป็นโมฆียะ และบริษัทมีสิทธิบอกล้างสัญญาได้ภายในระยะเวลาที่กฎหมายและกรมธรรม์กำหนด
เงื่อนไขระหว่างสัญญาที่ต้องปฏิบัติตาม
ต้องชำระเบี้ยให้ครบตามระยะชำระจึงจะได้รับผลประโยชน์ครบตามตารางกรมธรรม์ กรมธรรม์ของ AIA มีระยะผ่อนผันชำระเบี้ย 31 วัน หากพ้นระยะนี้แล้วยังไม่ชำระ และกรมธรรม์มีมูลค่าเวนคืนพอ บริษัทอาจนำมูลค่าเวนคืนมาชำระเบี้ยแทนในรูปเงินกู้อัตโนมัติ (APL) ตามเงื่อนไขกรมธรรม์ ถ้าไม่มีมูลค่าเวนคืนพอ กรมธรรม์จะขาดผลบังคับ ส่วนเงินคืนระหว่างสัญญา บางแผนให้เลือกฝากไว้กับบริษัทเพื่อรับดอกเบี้ยตามอัตราที่บริษัทประกาศ ซึ่งอัตรานี้เปลี่ยนแปลงได้
เงื่อนไขภาษีและข้อควรระวังเมื่อยกเลิกกรมธรรม์
การนำเบี้ยประกันชีวิตสะสมทรัพย์ไปลดหย่อนภาษี กรมธรรม์ต้องเข้าเงื่อนไขตามประกาศอธิบดีกรมสรรพากร ฉบับที่ 172 คือ มีระยะเวลาเอาประกันภัยตั้งแต่ 10 ปีขึ้นไป ทำกับบริษัทประกันชีวิตที่ประกอบกิจการในประเทศไทย และเงินคืนรายปีต้องไม่เกิน 20% ของเบี้ยรายปี หรือถ้าจ่ายเงินคืนเป็นช่วง ต้องไม่เกิน 20% ของเบี้ยที่จ่ายสะสมในช่วงนั้น ข้อควรระวังคือ หากเวนคืนในช่วงปีแรก ๆ จะได้เงินคืนน้อยกว่าเบี้ยที่จ่ายไป และถ้าเคยใช้สิทธิลดหย่อนแล้วยกเลิกกรมธรรม์ก่อนครบ 10 ปี ต้องยื่นแบบแสดงรายการภาษีเพิ่มเติมย้อนหลังสำหรับปีที่ใช้สิทธิ และชำระภาษีพร้อมเงินเพิ่มตามมาตรา 27 แห่งประมวลรัษฎากร
ไม่แน่ใจว่าแผนที่สนใจเข้าเงื่อนไขลดหย่อนภาษีหรือไม่? ให้ TEAM BEYOND 55 ช่วยตรวจตารางเงินคืนและเงื่อนไขกรมธรรม์ก่อนตัดสินใจ
วิธีเลือกซื้อประกันชีวิตสะสมทรัพย์
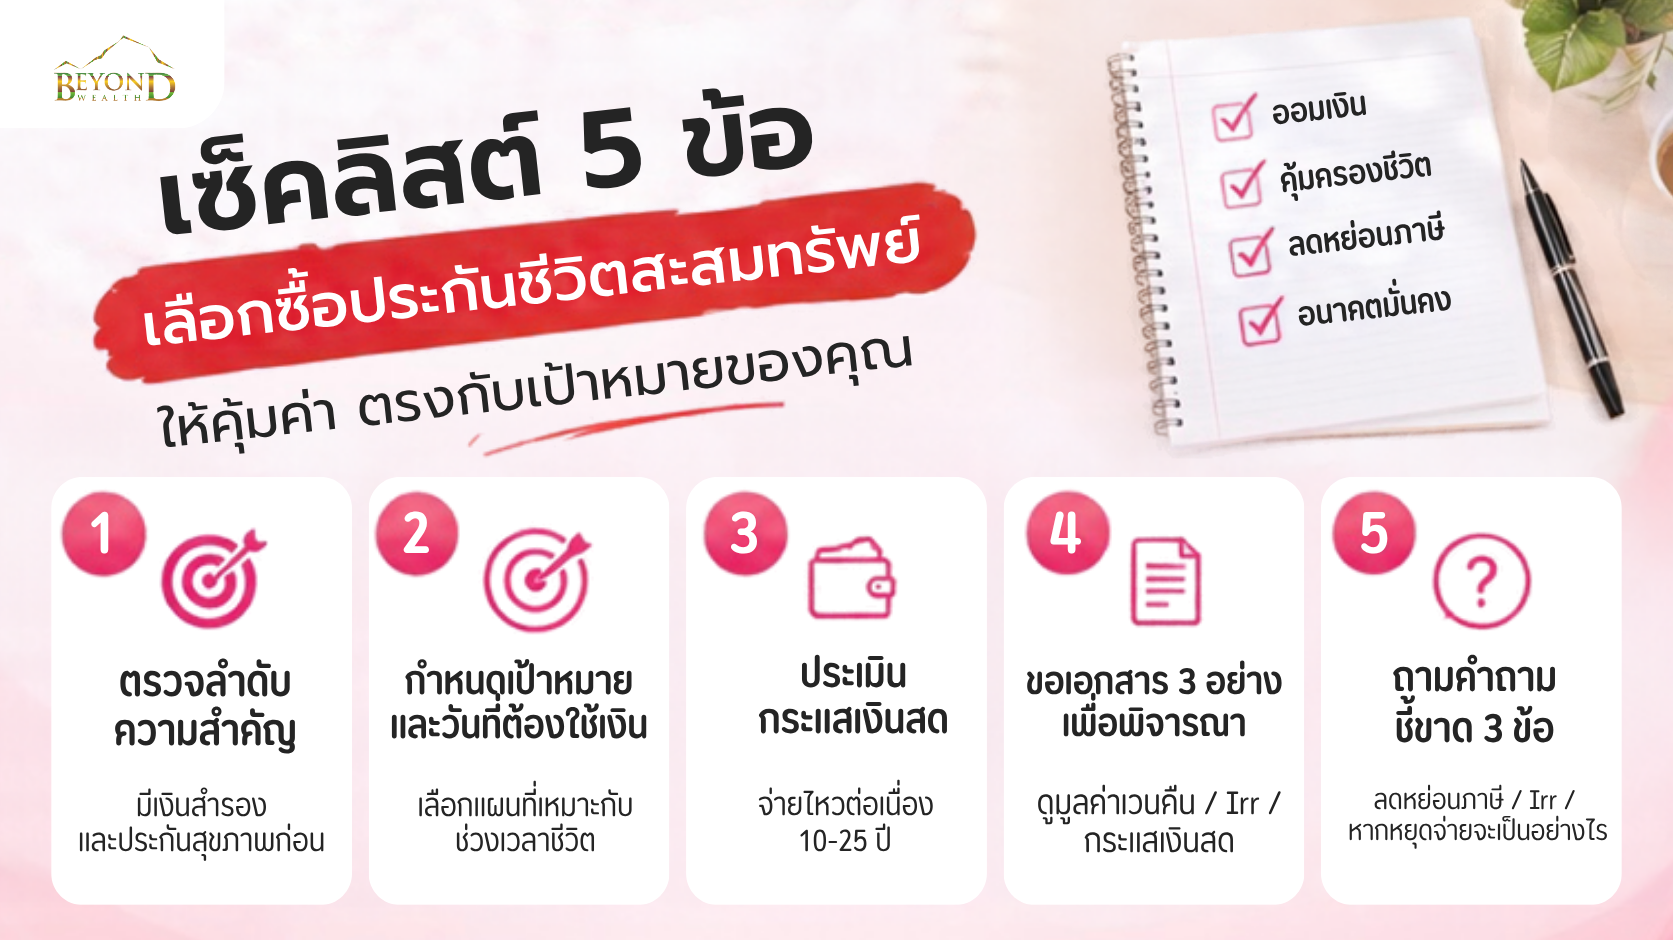
ก่อนตัดสินใจซื้อประกันชีวิตสะสมทรัพย์ ลองใช้เช็คลิสต์ 5 ขั้นนี้ประเมินแผนที่สนใจ
-
ขั้นที่ 1 ตรวจลำดับความสำคัญ: ประกันชีวิตสะสมทรัพย์ควรมาหลังพื้นฐานการเงินด้านอื่น ผู้ซื้อควรมีเงินสำรองฉุกเฉินอย่างน้อย 6 เดือนของค่าใช้จ่าย มีประกันสุขภาพ และมีทุนประกันชีวิตเพียงพอก่อนเริ่มเก็บเงินผ่านช่องทางนี้
-
ขั้นที่ 2 กำหนดเป้าหมายและวันที่ต้องใช้เงิน: ระยะเวลากรมธรรม์ต้องตรงกับวันที่ต้องใช้เงินจริง เช่น หากต้องการเงินส่งลูกเข้ามหาวิทยาลัยในอีก 10 ปี ควรเลือกแผนที่ครบสัญญาในปีที่ 10 อย่าง AIA iSave ไม่ใช่แผนที่สัญญายาว 25 ปี
-
ขั้นที่ 3 ประเมินกระแสเงินสดตามจริง: ต้องมั่นใจว่าจ่ายเบี้ยได้ต่อเนื่องจนครบระยะชำระ ซึ่งอาจยาว 5-20 ปีแล้วแต่แผน หากไม่แน่ใจควรลดทุนประกันลง เพราะการเวนคืนกลางทางอาจเสียหายมากกว่าการเลือกทุนประกันน้อยแต่ส่งได้จนครบ
-
ขั้นที่ 4 ขอเอกสาร 3 อย่างเพื่อพิจารณา: ตารางมูลค่าเวนคืนรายปี อัตราผลตอบแทนภายใน (IRR) ที่คำนวณจากเบี้ยและผลประโยชน์จริง (ไม่ใช่ดูแค่เปอร์เซ็นต์ของทุนประกัน) และตารางกระแสเงินสดว่าต้องจ่ายเบี้ยปีไหนและได้เงินคืนปีไหนเท่าไร
-
ขั้นที่ 5 ถามคำถามชี้ขาด 3 ข้อก่อนตัดสินใจ: แผนนี้เข้าเงื่อนไขลดหย่อนภาษี รวมถึงเงื่อนไขเงินคืนไม่เกิน 20% ของเบี้ยหรือไม่ IRR ของแผนเทียบกับทางเลือกออมเงินอื่น เช่น พันธบัตรรัฐบาล แล้วเป็นอย่างไร และถ้าต้องหยุดจ่ายเบี้ยกลางทาง เช่น ในปีที่ 3 จะได้เงินคืนเท่าไรเมื่อเทียบกับเบี้ยที่จ่ายไป
ข้อควรพิจารณาเพื่อเติมเต็มความคุ้มครองรอบด้าน
เงินออมในประกันชีวิตสะสมทรัพย์ผูกไว้ตามระยะสัญญา จึงไม่ควรเป็นเงินที่ต้องดึงมาใช้เมื่อเกิดเรื่องไม่คาดฝัน ควรวางแผนความคุ้มครองด้านอื่นควบคู่กัน ดังนี้
-
วางแผนรับมือโรคร้ายแรง: ถ้าป่วยเป็นโรคที่ค่ารักษาสูง เงินออมอย่างเดียวอาจไม่พอ ควรมีประกันสุขภาพหรือประกันโรคร้ายแรงแยกไว้ และหมั่นสังเกตสัญญาณอันตรายของโรคมะเร็ง หากมีอาการผิดปกติควรพบแพทย์
-
เตรียมความพร้อมสำหรับบุตรหลาน: ถ้ามีลูก ควรแบ่งงบส่วนหนึ่งไว้สำหรับประกันสุขภาพของลูก แยกจากเงินออมในกรมธรรม์สะสมทรัพย์ อ่านแนวทางวางแผนสุขภาพให้ลูกรักประกอบการตัดสินใจ
-
วางแผนเกษียณสำหรับคนโสด: คนที่ไม่มีบุตรหลานดูแลยามเกษียณ ควรวางแผนทั้งเงินใช้หลังเกษียณและค่ารักษาพยาบาลยามสูงอายุ ลองดูทริควางแผนเกษียณฉบับคนโสดประกอบ
สรุป
ประกันชีวิตสะสมทรัพย์ช่วยให้ออมเงินได้สม่ำเสมอ มีความคุ้มครองชีวิตระหว่างสัญญา และนำเบี้ยไปลดหย่อนภาษีได้เมื่อกรมธรรม์เข้าเงื่อนไข เหมาะกับเงินที่มีเป้าหมายและกำหนดเวลาใช้ชัดเจน ก่อนซื้อควรเลือกแผนที่ครบสัญญาหรือมีเงินคืนตรงกับเวลาที่ต้องใช้เงิน เลือกเบี้ยที่จ่ายได้ครบทุกงวด และขอดูตารางมูลค่าเวนคืนกับ IRR จากทุกช่องทางที่พิจารณา หากต้องการผู้ช่วยวางแผนการเงินและประกันชีวิตที่อธิบายตัวเลขเหล่านี้ให้เข้าใจ TEAM BEYOND 55 พร้อมให้คำปรึกษา
หากต้องการปรึกษาเกี่ยวกับประกันชีวิตสะสมทรัพย์ ทำไมต้องเลือก TEAM BEYOND 55!
TEAM BEYOND 55 ดูแลโดยคุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT ผู้ได้รับคุณวุฒิ FChFP (Fellow Chartered Financial Practitioner) และผู้ถือใบอนุญาตผู้แนะนำการลงทุน (IC License) เราช่วยวิเคราะห์เป้าหมายการออม งบต่อปี และเวลาที่ต้องใช้เงิน เปรียบเทียบแผนประกันชีวิตสะสมทรัพย์ของ AIA พร้อมอธิบายตารางผลประโยชน์ มูลค่าเวนคืน และเงื่อนไขลดหย่อนภาษีให้เข้าใจก่อนตัดสินใจ และดูแลต่อเนื่องหลังการขาย รวมถึงแนะนำขั้นตอนและเอกสารเมื่อต้องรับเงินครบสัญญาหรือเคลม ปรึกษาฟรีไม่มีค่าใช้จ่าย
คำถามที่พบบ่อย
ประกันชีวิตสะสมทรัพย์ นำไปลดหย่อนภาษีได้เท่าไหร่?
ลดหย่อนได้ตามเบี้ยที่จ่ายจริง ไม่เกิน 100,000 บาทต่อปีในหมวดเบี้ยประกันชีวิต และเมื่อรวมกับเบี้ยประกันสุขภาพของตัวเองต้องไม่เกิน 100,000 บาท โดยกรมธรรม์ต้องมีระยะเวลาตั้งแต่ 10 ปีขึ้นไป และเข้าเงื่อนไขอื่นของกรมสรรพากรครบ เช่น เงื่อนไขเงินคืนไม่เกิน 20% ของเบี้ย
ยกเลิกกรมธรรม์ก่อนกำหนด จะได้เงินคืนทั้งหมดหรือไม่?
ในช่วงปีแรก ๆ จะได้คืนไม่เต็มจำนวน เพราะการเวนคืนจะได้รับมูลค่าเวนคืนตามตารางในกรมธรรม์ รวมเงินปันผลสะสม (ถ้ามี) หักหนี้เงินกู้หรือเบี้ยค้างชำระ (ถ้ามี) ซึ่งช่วงแรกจะน้อยกว่าเบี้ยที่จ่ายไป ส่วนในปีหลัง ๆ อาจสูงกว่าเบี้ยที่จ่ายแล้ว ขึ้นกับตารางของแต่ละแผน เมื่อเวนคืนแล้วความคุ้มครองจะสิ้นสุดลง ก่อนตัดสินใจควรถามถึงทางเลือกอื่น เช่น กู้เงินตามกรมธรรม์ หรือเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ (RPU) และถ้าเคยใช้สิทธิลดหย่อนภาษี การยกเลิกก่อนครบ 10 ปีต้องยื่นแบบเพิ่มเติมและชำระภาษีย้อนหลังพร้อมเงินเพิ่ม
ประกันแบบ Par และ Non-Par ต่างกันอย่างไร?
แบบไม่มีเงินปันผล (Non-Par) ระบุเงินคืนและเงินครบสัญญาไว้ในตารางกรมธรรม์ เมื่อชำระเบี้ยครบและถือจนครบสัญญาจะได้รับตามตารางนั้น ส่วนแบบมีเงินปันผล (Par) มีผลประโยชน์ตามตารางกรมธรรม์และอาจได้เงินปันผลเพิ่ม ซึ่งไม่ได้รับประกันจำนวน ขึ้นกับผลการดำเนินงานของบริษัท
สามารถซื้อประกันสุขภาพพ่วงกับประกันสะสมทรัพย์ได้ไหม?
ได้ในแผนที่เปิดให้แนบสัญญาเพิ่มเติม เช่น AIA Excellent ซึ่งแนบสัญญาเพิ่มเติมกลุ่มค่ารักษาพยาบาลได้ แต่ไม่ใช่ทุกแผนที่แนบได้ และแต่ละแผนแนบได้ต่างกัน ก่อนสมัครควรถามว่าแผนที่สนใจแนบสัญญาเพิ่มเติมอะไรได้บ้าง และสัญญาเพิ่มเติมนั้นคุ้มครองถึงเมื่อไร
ควรเริ่มต้นออมแบบสะสมทรัพย์ตอนอายุเท่าไหร่?
ไม่มีอายุที่ตายตัว ควรเริ่มเมื่อมีรายได้สม่ำเสมอ มีเงินสำรองฉุกเฉินและความคุ้มครองพื้นฐานแล้ว การเริ่มตั้งแต่วัยทำงานตอนต้นช่วยให้มีเวลาเลือกแผนที่ครบสัญญาตรงกับเป้าหมาย และเลือกระยะชำระเบี้ยที่ยาวพอให้เบี้ยต่องวดไม่หนักเกินไป ทั้งนี้แต่ละแผนรับประกันช่วงอายุต่างกัน เช่น AIA iSave รับอายุ 20-55 ปี
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง ข้อมูลในบทความนี้เป็นข้อมูลทั่วไป ณ เดือนกันยายน 2569 ความคุ้มครองและเงื่อนไขของแต่ละแผนเป็นไปตามที่ระบุในกรมธรรม์ และเงื่อนไขภาษีเป็นไปตามประกาศของกรมสรรพากร