ประกันชีวิต ลดหย่อนภาษี ซื้อแบบไหนให้คุ้มค่า คืนภาษีเต็ม
กำลังเผชิญปัญหาตัวเลขภาษีที่ต้องจ่ายสูงลิ่วในแต่ละปีอยู่หรือเปล่า การพิจารณาประกันชีวิต ลดหย่อนภาษีคือตัวช่วยชั้นยอดสำหรับผู้มีรายได้ที่ต้องการวางแผนการเงินอย่างชาญฉลาด หากกำลังมองหาทางออก TEAM BEYOND 55 พร้อมให้คำปรึกษาเรื่องประกันชีวิตลดหย่อนภาษีอย่างผู้เชี่ยวชาญ บทความนี้จะพาไปเจาะลึกว่าเบี้ยประกันชีวิต ลดหย่อนภาษีมีเงื่อนไขอย่างไร และเบี้ยประกันชีวิตลดหย่อนภาษีได้เท่าไหร่ เพื่อให้ผู้เสียภาษีนำไปปรับใช้เวลาตัดสินใจทำประกันชีวิตและซื้อประกันชีวิตได้อย่างคุ้มค่าที่สุด
ประกันชีวิต ลดหย่อนภาษี คืออะไร?
ประกันชีวิตลดหย่อนภาษี คือ สิทธิประโยชน์ทางกฎหมายที่กรมสรรพากรกำหนดให้ผู้มีเงินได้สามารถนำเบี้ยประกันชีวิตที่จ่ายจริงไปหักลดหย่อนภาษีเงินได้บุคคลธรรมดาประจำปี สิทธินี้ช่วยลดภาระทางภาษีและสร้างหลักประกันชีวิตไปพร้อมกัน การทำประกันชีวิตตามเงื่อนไขจึงเป็นเครื่องมือทางการเงินที่ตอบโจทย์ทั้งด้านการบริหารความเสี่ยงและเพิ่มสภาพคล่องในกระเป๋า
ประกันชีวิต ช่วยลดหย่อนภาษีอย่างไร?
รูปแบบการทำงานของกรมธรรม์คือการนำค่าเบี้ยประกันชีวิต ลดหย่อนภาษีที่ผู้เอาประกันจ่ายจริงไปหักออกจากเงินได้พึงประเมินก่อนเข้าสู่กระบวนการคำนวณภาษี เมื่อฐานเงินได้สุทธิลดลง ยอดภาษีที่ต้องชำระจึงลดลงตามสัดส่วน หลายคนสงสัยว่าเบี้ยประกันชีวิตลดหย่อนภาษีได้เท่าไหร่ ตัวเลขนี้อิงตามฐานภาษีส่วนบุคคลและวงเงินสูงสุดตามหลักเกณฑ์ของกรมสรรพากร
มองหาที่ปรึกษาด้านภาษีอยู่ใช่ไหม? เช็กสิทธิของคุณและเริ่มวางแผนกับมืออาชีพได้เลยที่ TEAM BEYOND 55
วงเงินประกันชีวิต ลดหย่อนภาษี
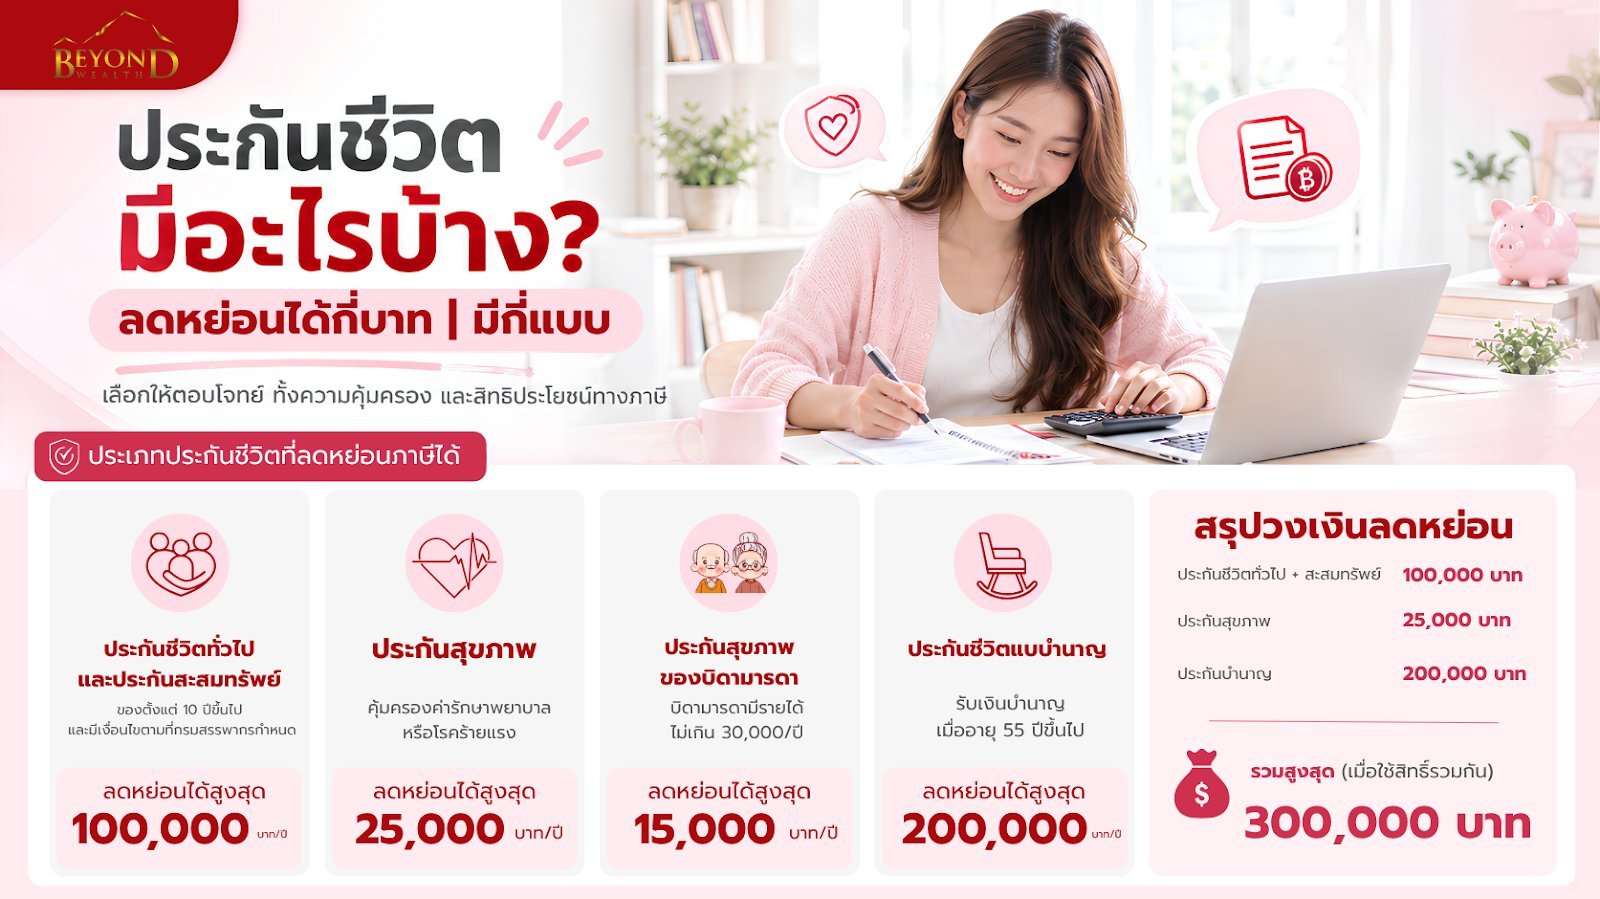
ก่อนตัดสินใจซื้อประกันชีวิต ผู้เสียภาษีจำเป็นต้องทราบเพดานการลดหย่อนของกรมธรรม์แต่ละประเภท เพื่อวางแผนภาษีให้เกิดประโยชน์สูงสุด กรมสรรพากรได้แบ่งวงเงินไว้ดังนี้
1. วงเงินสำหรับประกันชีวิตทั่วไปและประกันสะสมทรัพย์
วงเงินลดหย่อนภาษีจากเบี้ยประกันชีวิตทั่วไปสามารถหักลดหย่อนได้ตามจำนวนที่จ่ายจริง สูงสุดไม่เกิน 100,000 บาทต่อปี โดยมีเงื่อนไขคือระยะเวลาคุ้มครองต้องมีกำหนดเวลาตั้งแต่ 10 ปีขึ้นไป การทำประกันชีวิตต้องทำกับบริษัทที่ประกอบกิจการในประเทศไทย และผลประโยชน์ตอบแทนคืนกรณีมีเงินคืนทุกปีต้องไม่เกินร้อยละ 20 ของเบี้ยประกันภัยรายปี
2. วงเงินสำหรับประกันสุขภาพ
เบี้ยประกันสุขภาพนำมาลดหย่อนภาษีได้ตามที่จ่ายจริงสูงสุดไม่เกิน 25,000 บาท เมื่อนำยอดนี้ไปรวมกับเบี้ยประกันชีวิต ลดหย่อนภาษีแบบทั่วไปแล้ว ยอดรวมทั้งหมดจะต้องไม่เกิน 100,000 บาท การเลือกซื้อประกันชีวิตควบคู่ประกันสุขภาพจึงช่วยอุดช่องโหว่ความเสี่ยงได้อย่างสมบูรณ์แบบ
3. วงเงินสำหรับประกันชีวิตแบบบำนาญ
ผู้ที่ต้องการรายได้หลังเกษียณสามารถใช้สิทธิลดหย่อนได้ 15% ของรายได้ สูงสุดไม่เกิน 200,000 บาท เมื่อรวมกับกองทุนเพื่อการเกษียณอื่น ๆ ต้องไม่เกิน 500,000 บาท หากใช้สิทธิประกันบำนาญร่วมกับประกันชีวิตลดหย่อนภาษีทั่วไปจะขยายฐานการลดหย่อนรวมได้สูงสุดถึง 300,000 บาท
การตัดสินใจทำประกันเพื่อลดหย่อนภาษี ไม่ใช่แค่การประหยัดเงินในวันนี้ แต่คือการสร้างปราการปกป้องความมั่งคั่งให้ครอบครัวในระยะยาว ยิ่งเริ่มวางแผนเร็วเท่าไหร่ ผลลัพธ์ที่ได้ก็ยิ่งทวีคูณ ทั้งความอุ่นใจและอิสรภาพทางการเงิน คุณพีช (Peach AIA Advisor)
เงื่อนไขประกันชีวิต ลดหย่อนภาษี
เพื่อไม่ให้พลาดสิทธิประโยชน์ คุณสามารถใช้เบี้ยประกันชีวิตลดหย่อนภาษีได้ตามจริงสูงสุดไม่เกิน 100,000 บาท โดยมีเงื่อนไขสำคัญที่ต้องทำความเข้าใจก่อนซื้อประกันชีวิตดังนี้
1. ระยะเวลาคุ้มครองของกรมธรรม์
เงื่อนไขแรกของการใช้สิทธิคือกรมธรรม์ต้องมีกำหนดเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป หากเลือกสัญญาที่ให้ความคุ้มครองสั้นกว่านี้ จะไม่สามารถนำเบี้ยประกันชีวิตไปยื่นเป็นหลักฐานเพื่อขอหักลดหย่อนภาษีเงินได้บุคคลธรรมดาประจำปีกับทางกรมสรรพากร
2. การเวนคืนกรมธรรม์ก่อนกำหนด
หากมีการยกเลิกหรือเวนคืนกรมธรรม์ก่อนระยะเวลาครบ 10 ปี จะถือว่าผิดเงื่อนไขและหมดสิทธิ์นำประกันชีวิต ลดหย่อนภาษีทันที ผู้เสียภาษีมีหน้าที่ต้องยื่นแบบปรับปรุงภาษีย้อนหลังเพื่อคืนเงินภาษีที่เคยได้รับยกเว้นพร้อมเงินเพิ่มตามกฎหมาย
3. ผลประโยชน์ตอบแทนคืนระหว่างสัญญา
กรณีมีเงินคืนระหว่างสัญญา เงินก้อนนั้นต้องเป็นไปตามเกณฑ์ที่กรมสรรพากรกำหนด เช่น ไม่เกินร้อยละ 20 ของเบี้ยประกันรายปี หากสัดส่วนเกินกว่านี้จะไม่เข้าเกณฑ์ประกันชีวิตลดหย่อนภาษี ผู้เอาประกันควรตรวจสอบรายละเอียดในตารางผลประโยชน์อย่างละเอียด
4. สิทธิประโยชน์เพิ่มเติมจากประกันคู่สมรส
กรณีคู่สมรสไม่มีรายได้ สามารถนำเบี้ยประกันชีวิตของคู่สมรสมาลดหย่อนเพิ่มได้อีกสูงสุด 10,000 บาท โดยต้องอยู่กินเป็นสามีภริยากันตลอดปีภาษี ถือเป็นอีกทางเลือกในการทำประกันชีวิตที่ช่วยเพิ่มวงเงินลดหย่อนระดับครอบครัว
5. การรวมสิทธิกับประกันสุขภาพส่วนบุคคล
ผู้เสียภาษีสามารถนำเบี้ยประกันสุขภาพมารวมลดหย่อนได้ตามจริง ทว่าเมื่อรวมกับเบี้ยประกันชีวิต ลดหย่อนภาษีทั่วไปแล้วยอดสุทธิต้องไม่เกิน 100,000 บาท (โดยเบี้ยประกันสุขภาพอย่างเดียวจำกัดเพดานไม่เกิน 25,000 บาท)
ประกันชีวิต ลดหย่อนภาษีได้กี่ปี?
การทำประกันชีวิตจะนำมาลดหย่อนภาษีได้ ต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป และสามารถนำมาใช้สิทธิได้ทุกปีที่มีการจ่ายเบี้ยประกันชีวิตจริงตามประกาศกรมสรรพากร สัญญาต้องทำกับบริษัทในประเทศไทย โดยลดหย่อนสูงสุดไม่เกิน 100,000 บาทต่อปี ข้อควรระวังสูงสุดคือหากเวนคืนกรมธรรม์ก่อนครบ 10 ปี จะถือว่าผิดเงื่อนไขและหมดสิทธิใช้ประกันชีวิตลดหย่อนภาษีในปีนั้น ๆ รวมถึงต้องคืนภาษีปีก่อนหน้า
ข้อดีของประกันชีวิต ลดหย่อนภาษี
การพิจารณาซื้อประกันชีวิตมีข้อดีมากกว่าเพียงแค่ตัวเลขภาษีที่ลดลง การทำความเข้าใจข้อดีเหล่านี้จะช่วยให้ผู้มีรายได้ตัดสินใจได้แม่นยำยิ่งขึ้น
1. ช่วยลดภาระภาษีประจำปี
ข้อดีอันดับหนึ่งคือการนำเบี้ยประกันชีวิตที่จ่ายจริงมาหักลดหย่อนภาษีเงินได้บุคคลธรรมดา ช่วยให้ประหยัดรายจ่าย ยิ่งฐานภาษีสูง การใช้ประกันชีวิต ลดหย่อนภาษีก็ยิ่งเห็นตัวเลขเงินคืนที่ชัดเจนมากขึ้น
2. ได้รับความคุ้มครองชีวิตและอุบัติเหตุ
การทำประกันชีวิตช่วยรองรับความเสี่ยงหากเกิดเหตุการณ์ไม่คาดฝัน สร้างหลักประกันที่มั่นคงเพื่อไม่ให้ภาระทางการเงินตกไปอยู่กับคนข้างหลัง ถือเป็นการปกป้องความมั่งคั่งอย่างมีประสิทธิภาพ
3. สร้างวินัยการออมและผลตอบแทน
แบบประกันสะสมทรัพย์ช่วยให้มีเงินก้อนในอนาคต หรือได้รับเงินคืนระหว่างสัญญาตามเงื่อนไขของกรมธรรม์ การจ่ายเบี้ยประกันชีวิตจึงเปรียบเสมือนการบังคับออมเงินอย่างเป็นระบบพร้อมผลตอบแทนที่วางใจได้
4. ช่วยวางแผนการเกษียณอายุ
ประกันชีวิตแบบบำนาญช่วยสร้างรายได้สม่ำเสมอยามเกษียณ สามารถใช้สิทธิประกันชีวิตลดหย่อนภาษีเพิ่มเติมสูงสุด 200,000 บาท เป็นเครื่องมือสำคัญที่ช่วยรับประกันว่าจะมีกระแสเงินสดไว้ใช้จ่ายในบั้นปลายชีวิต
อยากรู้ว่าคุณได้เงินคืนภาษีเท่าไหร่? อ่านข้อมูลเพิ่มเติมเกี่ยวกับการประเมินรายได้ผ่านเช็กภาษีเบื้องต้น ก่อนตัดสินใจ
วิธีเลือกซื้อประกันลดหย่อนภาษีให้เหมาะกับตัวเอง
การตัดสินใจซื้อประกันชีวิตเพื่อลดหย่อนภาษี เริ่มต้นจากการตรวจสอบฐานภาษีและรายได้ เพื่อคำนวณวงเงินที่ควรซื้อให้เกิดประโยชน์สูงสุด หากสงสัยว่าเบี้ยประกันชีวิตลดหย่อนภาษีได้เท่าไหร่ ลองพิจารณาแนวทางเหล่านี้
- เช็กสิทธิประกันชีวิตทั่วไปและสะสมทรัพย์: นำเบี้ยประกันชีวิตมาลดหย่อนได้ตามจ่ายจริงสูงสุด 100,000 บาท (ต้องคุ้มครอง 10 ปีขึ้นไป)
- เช็กสิทธิประกันสุขภาพ: ลดหย่อนได้สูงสุด 25,000 บาท เหมาะกับคนที่ต้องการจัดการความเสี่ยงด้านค่ารักษาพยาบาล โดยยอดรวมกับประกันชีวิต ลดหย่อนภาษีทั่วไปต้องไม่เกิน 100,000 บาท
- เช็กสิทธิประกันแบบบำนาญ: ลดหย่อนได้ 15% ของรายได้ สูงสุดไม่เกิน 200,000 บาท ตอบโจทย์ผู้ที่ต้องการรายได้แน่นอนหลังเกษียณ สามารถขยายฐานรวมกับประกันทั่วไปเพื่อหักลดหย่อนได้ถึง 300,000 บาท
เทคนิคการรวมสิทธิลดหย่อนภาษีให้ได้ประโยชน์สูงสุด
เมื่อทราบแล้วว่าประกันชีวิตลดหย่อนภาษีได้เท่าไหร่ การประยุกต์ใช้สิทธิร่วมกับเครื่องมืออื่น ๆ จะช่วยให้แผนการเงินสมบูรณ์ยิ่งขึ้น การจัดสรรเบี้ยประกันชีวิตอย่างเป็นระบบคือหัวใจสำคัญ
- จัดสรรประกันทั่วไปและสุขภาพ: กระจายสัดส่วนการซื้อประกันชีวิตและสุขภาพให้สมดุลและไม่เกินเพดาน 100,000 บาท
- ใช้ประโยชน์จากประกันบำนาญ: การทำประกันชีวิตแบบบำนาญช่วยเพิ่มพื้นที่ลดหย่อนได้อีก 200,000 บาท
- วางแผนภาษีตั้งแต่ต้นปี: ศึกษาแนวทางผ่านเทคนิควางแผนลดหย่อนภาษี เพื่อรับความคุ้มครองและเตรียมความพร้อมล่วงหน้า
- อ้างอิงข้อมูลสากล: ลองเปรียบเทียบข้อมูลภาษีเพิ่มเติมเพื่อความเข้าใจผ่านบทความต่างประเทศ เช่น Is life insurance tax deductible?
หากต้องการปรึกษาเกี่ยวกับประกันชีวิต ลดหย่อนภาษี ทำไมต้องเลือก TEAM BEYOND 55
การวางแผนภาษีที่ดีต้องมองระยะยาวควบคู่กับความคุ้มครองที่เหมาะกับช่วงชีวิต ซึ่งสอดคล้องกับแนวคิดการทำประกันชีวิตที่มุ่งสร้างความมั่นคงในทุกช่วงวัย หากต้องการผู้เชี่ยวชาญด้านประกันชีวิต ลดหย่อนภาษี TEAM BEYOND 55 พร้อมดูแลทุกขั้นตอนการวางแผน ตั้งแต่ประเมินฐานภาษี เปรียบเทียบแบบประกัน ไปจนถึงการยื่นใช้สิทธิ เพื่อให้การจ่ายเบี้ยประกันชีวิตของคุณครอบคลุมสิทธิประโยชน์และสนับสนุนคุณภาพชีวิตที่ดีอย่างยั่งยืน
สรุป
การตัดสินใจซื้อประกันชีวิตนับเป็นการลงทุนทางอ้อมที่ให้ผลลัพธ์คุ้มค่าครอบคลุมทั้งการคุ้มครองชีวิตและการประหยัดค่าใช้จ่ายผ่านสิทธิประกันชีวิต ลดหย่อนภาษีตามกฎหมาย หากยังมีข้อสงสัยว่าเบี้ยประกันชีวิตลดหย่อนภาษีได้เท่าไหร่ หรือต้องการจัดพอร์ตเบี้ยประกันชีวิตให้ลงตัว สามารถเข้ามาปรึกษาได้ที่หน้าบริการของเรา หรือหน้าหลักของเว็บไซต์ TEAM BEYOND 55 เพื่อเริ่มต้นวางแผนลดหย่อนภาษีอย่างมีประสิทธิภาพ
พร้อมรับความคุ้มครองพร้อมสิทธิประโยชน์ทางภาษี? ทักหาทีมงาน TEAM BEYOND 55 ได้ทันที เราพร้อมออกแบบแผนประกันที่ใช่สำหรับคุณ
คำถามที่พบบ่อย
1. ประกันสุขภาพลดหย่อนภาษีได้สูงสุดเท่าไหร่?
เบี้ยประกันสุขภาพนำมาลดหย่อนภาษีได้ตามจริงสูงสุดไม่เกิน 25,000 บาทต่อปี เมื่อรวมกับประกันชีวิต ลดหย่อนภาษีทั่วไปแล้วต้องไม่เกิน 100,000 บาท
2. ต้องถือกรมธรรม์กี่ปีจึงจะใช้สิทธิลดหย่อนภาษีได้?
การทำประกันชีวิตเพื่อลดหย่อนภาษี กรมธรรม์ต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป หากยกเลิกก่อนกำหนดจะถือว่าผิดเงื่อนไขทันที
3. ประกันอุบัติเหตุใช้ลดหย่อนภาษีได้หรือไม่?
เบี้ยประกันอุบัติเหตุส่วนบุคคลเฉพาะส่วนที่คุ้มครองค่ารักษาพยาบาล สามารถนำมาหักลดหย่อนในหมวดประกันสุขภาพได้สูงสุด 25,000 บาทต่อปี
4. จ่ายเบี้ยประกันสุขภาพแทนพ่อแม่ ลดหย่อนภาษีได้ไหม?
บุตรสามารถนำเบี้ยที่ชำระให้บิดามารดามาหักลดหย่อนได้สูงสุด 15,000 บาท โดยบิดามารดาต้องมีรายได้สุทธิในปีภาษีนั้นไม่เกิน 30,000 บาทต่อคน
5. เงินคืนระหว่างสัญญาต้องเสียภาษีไหม?
ผลประโยชน์ประเภทเงินคืนระหว่างสัญญาหรือเงินครบกำหนดที่ได้จากการซื้อประกันชีวิต ได้รับการยกเว้นไม่ต้องนำมารวมคำนวณเพื่อเสียภาษีเงินได้บุคคลธรรมดา