OPD IPD คืออะไร? ต่างกันอย่างไร? เลือกประกันสุขภาพแบบไหนดี?

เวลาเลือกประกันสุขภาพ หลายคนเจอคำว่า OPD และ IPD แล้วไม่แน่ใจว่า OPD IPD คืออะไร ต่างกันตรงไหน และควรมีแบบไหน บทความนี้อธิบายว่า OPD และ IPD ย่อมาจากอะไร ความคุ้มครองแต่ละแบบดูแลค่าใช้จ่ายส่วนไหนตามมาตรฐานประกันสุขภาพใหม่ พร้อมแนวทางเลือกประกันสุขภาพ OPD IPD ให้เหมาะกับช่วงวัย งบประมาณ และสวัสดิการที่มีอยู่
OPD คืออะไร ย่อมาจากอะไร?
OPD ย่อมาจาก Out-Patient Department หมายถึง แผนกผู้ป่วยนอก หรือการไปพบแพทย์แล้วกลับบ้านได้ในวันเดียวกันโดยไม่ต้องนอนโรงพยาบาล เช่น ไปหาหมอเพราะไข้หวัด ท้องเสีย หรือภูมิแพ้ ไปรับยาหรือตรวจติดตามอาการตามนัด ในประกันสุขภาพ ความคุ้มครอง OPD จึงหมายถึงการเบิกค่ารักษาแบบผู้ป่วยนอก เช่น ค่าแพทย์ ค่ายา และค่าตรวจทางห้องปฏิบัติการ ตามวงเงินที่แผนกำหนด
IPD คืออะไร ย่อมาจากอะไร?
IPD ย่อมาจาก In-Patient Department หมายถึง แผนกผู้ป่วยใน ตามมาตรฐานประกันสุขภาพใหม่ ผู้ป่วยในคือผู้ที่ต้องนอนโรงพยาบาลติดต่อกันไม่น้อยกว่า 6 ชั่วโมง ลงทะเบียนเป็นผู้ป่วยใน และมีข้อบ่งชี้ทางการแพทย์ เช่น นอนโรงพยาบาลเพื่อผ่าตัดไส้ติ่งหรือรักษาปอดอักเสบ ประกันสุขภาพ IPD จึงดูแลค่ารักษาก้อนใหญ่ระหว่างนอนโรงพยาบาล เช่น ค่าห้อง ค่ายา และค่าผ่าตัด
ยังไม่แน่ใจว่าควรมีแค่ IPD หรือควรมี OPD ด้วย? ติดต่อ TEAM BEYOND 55 เพื่อออกแบบแผนประกันสุขภาพเฉพาะคุณ
OPD และ IPD ต่างกันอย่างไร?
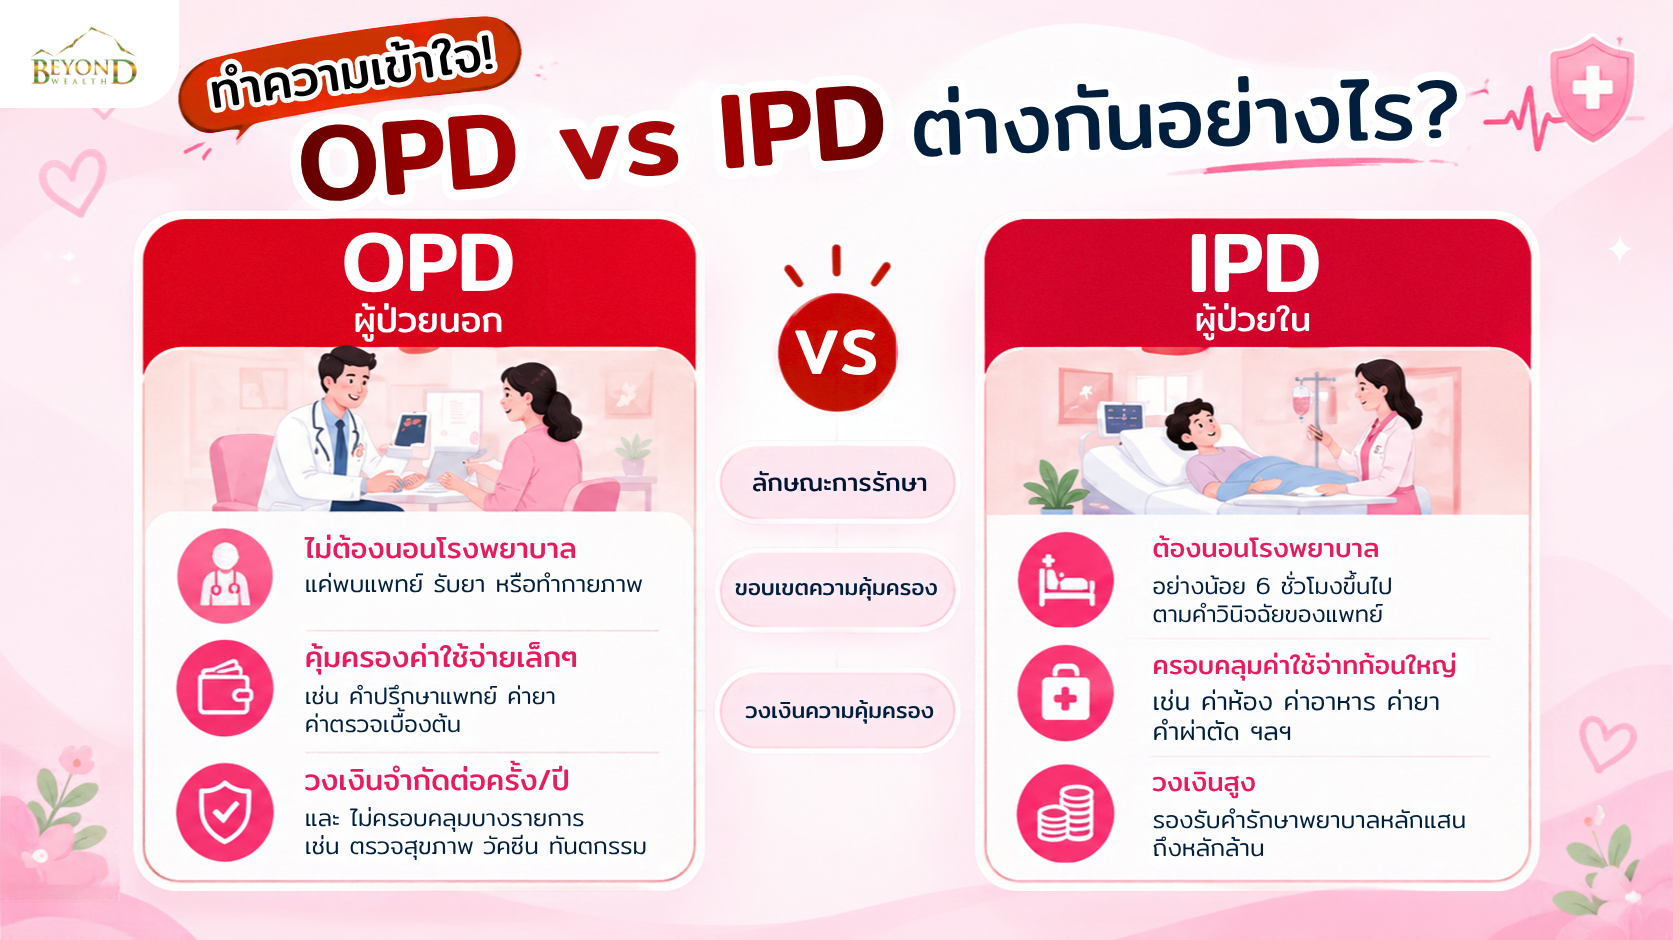
ความต่างหลักของ OPD และ IPD คือต้องนอนโรงพยาบาลหรือไม่ ซึ่งส่งผลต่อค่าใช้จ่ายที่ประกันคุ้มครองและวงเงินที่ได้รับ สรุปความต่างสำคัญได้ดังนี้
ลักษณะการเข้ารับการรักษา
OPD คือการตรวจรักษาแล้วกลับบ้านได้ ส่วน IPD ต้องนอนโรงพยาบาลตามเกณฑ์ผู้ป่วยในข้างต้น โดยแพทย์เป็นผู้ประเมินว่าจำเป็นต้องนอนโรงพยาบาลหรือไม่ ถ้านอนสังเกตอาการที่ห้องฉุกเฉินไม่ถึง 6 ชั่วโมงแล้วกลับบ้าน จะไม่นับเป็นผู้ป่วยใน ส่วนการผ่าตัดใหญ่ที่ไม่ต้องนอนโรงพยาบาล (Day Surgery) มีหมวดความคุ้มครองแยกจากผู้ป่วยใน
ขอบเขตความคุ้มครอง
ความคุ้มครอง IPD ดูแลค่าใช้จ่ายระหว่างนอนโรงพยาบาล เช่น ค่าห้อง ค่าอาหาร ค่าแพทย์ ค่ายา และค่าผ่าตัด รวมถึงค่าตรวจวินิจฉัยก่อนและหลังนอนโรงพยาบาลที่เกี่ยวข้องโดยตรงตามวงเงินของแผน ส่วนความคุ้มครอง OPD ดูแลค่าใช้จ่ายของการพบแพทย์แต่ละครั้ง เช่น ค่าแพทย์ ค่ายา และค่าตรวจทางห้องปฏิบัติการ
วงเงินความคุ้มครอง
ความคุ้มครอง IPD มีวงเงินสูงกว่า เพราะต้องรองรับค่ารักษาที่อาจสูงหลักแสนถึงหลักล้านบาทเมื่อต้องผ่าตัดใหญ่หรือรักษาโรคร้ายแรง บางแผนกำหนดวงเงินแยกตามหมวด บางแผนเป็นแบบเหมาจ่ายที่มีวงเงินรวมต่อปี ส่วน OPD จำกัดวงเงินต่อครั้ง และบางแผนจำกัดจำนวนครั้งต่อปีด้วย ค่ารักษาส่วนที่เกินวงเงิน ผู้เอาประกันต้องจ่ายเอง
ทำไมถึงควรทำประกันสุขภาพ OPD IPD
ค่ารักษาพยาบาลในโรงพยาบาลเอกชนมีแนวโน้มสูงขึ้น ขณะที่หลายครอบครัวยังไม่มีเงินสำรองเพียงพอสำหรับค่ารักษาก้อนใหญ่ ประกันสุขภาพช่วยให้ไม่ต้องดึงเงินเก็บมาใช้ทั้งหมดเมื่อเจ็บป่วย ทั้งโรคทั่วไปที่รักษาแล้วกลับบ้านได้ และโรคที่ต้องนอนโรงพยาบาล อ่านเพิ่มเติม: เศรษฐกิจทรุด สุขภาพทรุด ทำคนไทยตลกไม่ออก
ทำไมควรทำประกัน IPD (ผู้ป่วยใน)
การนอนโรงพยาบาลแต่ละครั้ง โดยเฉพาะเมื่อต้องผ่าตัดหรือเข้าห้อง ICU มีค่าใช้จ่ายสูง ประกันสุขภาพ IPD ช่วยรับภาระค่าห้อง ค่ารักษา และค่าผ่าตัดตามวงเงินของแผน ความคุ้มครองนี้จึงควรมีก่อน OPD เพราะค่ารักษาก้อนใหญ่กระทบเงินเก็บของครอบครัวมากกว่าค่าหาหมอแต่ละครั้ง
ทำไมควรทำประกัน OPD (ผู้ป่วยนอก)
ประกันสุขภาพ OPD ช่วยลดค่าใช้จ่ายจากการเจ็บป่วยที่ไม่ต้องนอนโรงพยาบาล เช่น ไข้หวัด ปวดท้อง หรือภูมิแพ้ เหมาะกับคนที่ไปพบแพทย์บ่อย เช่น เด็กเล็ก หรือคนที่ไม่มีสวัสดิการผู้ป่วยนอกจากที่ทำงาน เพราะค่าหาหมอแต่ละครั้งอาจไม่สูง แต่เมื่อรวมทั้งปีอาจเป็นเงินไม่น้อย
ประกันสุขภาพ OPD IPD แบบไหนดี?
ประกันสุขภาพ OPD IPD แบบไหนดี ขึ้นอยู่กับช่วงวัย สุขภาพ งบประมาณ และสวัสดิการที่มีอยู่ ลองดูแนวทางตามกลุ่มต่อไปนี้ และถ้าอยากดูแผนประกันสุขภาพของ AIA ประกอบ อ่านเพิ่มเติม: ประกันสุขภาพ AIA ตัวไหนดี
วัยทำงานสุขภาพดี
สำหรับวัยทำงานที่ร่างกายแข็งแรงและไปพบแพทย์ปีละไม่กี่ครั้ง การมีประกันสุขภาพ IPD อย่างเดียวอาจคุ้มค่ากว่า เพราะเบี้ยที่ต้องจ่ายเพิ่มสำหรับ OPD บางครั้งสูงกว่าค่าหาหมอที่จ่ายเองจริงในแต่ละปี ควรเน้นเลือกวงเงินผู้ป่วยในให้สูงพอสำหรับการผ่าตัดใหญ่หรือโรคร้ายแรง
เด็กเล็กอายุ 1-6 ขวบ
เด็กเล็กยังมีภูมิคุ้มกันไม่เต็มที่และเจ็บป่วยได้บ่อย โดยเฉพาะช่วงเริ่มไปเนอร์สเซอรี่หรือโรงเรียน การมีทั้ง IPD และ OPD จึงช่วยทั้งค่าหาหมอที่เกิดขึ้นบ่อยและค่ารักษาเมื่อต้องนอนโรงพยาบาล อ่านเพิ่มเติม: วางแผนสุขภาพให้ลูกด้วย AIA Health Starter
ผู้สูงอายุ
ผู้สูงอายุมีโอกาสเจ็บป่วยและต้องพบแพทย์บ่อยขึ้น แต่เบี้ยประกันสุขภาพจะสูงขึ้นตามอายุ และแต่ละแผนกำหนดอายุรับประกันสูงสุดไว้ จึงควรเริ่มทำตั้งแต่ยังสุขภาพดี ให้ความสำคัญกับวงเงิน IPD ก่อน ถ้ามีงบเพียงพอจึงเพิ่ม OPD สำหรับการพบแพทย์ตามนัด และต้องแถลงโรคประจำตัวตามความจริง เพราะโรคที่เป็นอยู่ก่อนทำประกันอาจไม่ได้รับความคุ้มครอง
คนที่มีสวัสดิการบริษัท
พนักงานที่มีสวัสดิการผู้ป่วยนอกจากบริษัทเพียงพออยู่แล้ว ไม่จำเป็นต้องซื้อ OPD ซ้ำ ควรนำงบไปทำประกันสุขภาพ IPD ของตัวเองที่มีวงเงินสูงพอสำหรับค่ารักษาก้อนใหญ่ เพราะโดยทั่วไปสวัสดิการประกันกลุ่มจะสิ้นสุดเมื่อลาออกหรือเกษียณ การมีประกันสุขภาพของตัวเองตั้งแต่ยังสุขภาพดีช่วยให้ไม่ขาดความคุ้มครองเมื่อเปลี่ยนงานหรือเกษียณ อ่านเพิ่มเติม: ทริควางแผนเกษียณฉบับคนโสด
ผู้ที่มีงบประมาณจำกัด
ถ้างบมีจำกัด ไม่ควรลดวงเงินผู้ป่วยในเพื่อนำเบี้ยไปซื้อ OPD ควรเลือกประกันสุขภาพ IPD ที่มีวงเงินสูงเท่าที่จ่ายเบี้ยได้ต่อเนื่องทุกปี เพราะค่ารักษาเมื่อต้องผ่าตัดใหญ่หรือรักษาโรคร้ายแรงเป็นภาระที่หนักกว่าค่าหาหมอแต่ละครั้งมาก
ลังเลว่าแบบไหนเหมาะกับช่วงวัยและงบของคุณ? ให้ TEAM BEYOND 55 ช่วยเปรียบเทียบแผนประกันสุขภาพตามความเสี่ยงของคุณ
เงื่อนไขประกันสุขภาพ OPD IPD
ก่อนซื้อควรอ่านเงื่อนไขในกรมธรรม์ให้เข้าใจ ตามมาตรฐานประกันสุขภาพใหม่ ความคุ้มครองแบ่งเป็น 13 หมวด โดยวงเงินของแต่ละหมวดระบุไว้ในตารางผลประโยชน์ ส่วนระยะรอคอยคือ 30 วันสำหรับการเจ็บป่วยทั่วไป 120 วันสำหรับ 8 กลุ่มโรค เช่น เนื้องอก ถุงน้ำ หรือมะเร็ง ไส้เลื่อน และนิ่ว และไม่มีระยะรอคอยสำหรับอุบัติเหตุ
เงื่อนไขฝั่ง IPD (ผู้ป่วยใน)
การเบิก IPD ต้องเป็นการนอนโรงพยาบาลที่มีความจำเป็นทางการแพทย์ ติดต่อกันไม่น้อยกว่า 6 ชั่วโมง และลงทะเบียนเป็นผู้ป่วยใน ค่าห้องเบิกได้ตามวงเงินหรือประเภทห้องที่แผนกำหนด ถ้าเลือกห้องที่แพงกว่าสิทธิ์ต้องจ่ายส่วนต่างเอง จำนวนวันนอนสูงสุดเป็นไปตามที่แต่ละแผนกำหนด ส่วนการผ่าตัดใหญ่แบบไม่ต้องนอนโรงพยาบาล (Day Surgery) มีหมวดความคุ้มครองแยก คือหมวดที่ 5 ต้องดูวงเงินหมวดนี้ในตารางผลประโยชน์
เงื่อนไขฝั่ง OPD (ผู้ป่วยนอก)
ความคุ้มครอง OPD จำกัดวงเงินต่อครั้ง และบางแผนจำกัดจำนวนครั้งต่อปี ถ้าค่ารักษาเกินวงเงิน ผู้เอาประกันต้องจ่ายส่วนเกินเอง นอกจากนี้ประกันสุขภาพตามมาตรฐานใหม่ไม่คุ้มครองการตรวจสุขภาพ การฉีดวัคซีนป้องกันโรค ทันตกรรม และการตรวจรักษาสายตาหรือค่าแว่นตา ยกเว้นบางกรณีตามเงื่อนไข เช่น การรักษาฟันที่จำเป็นจากอุบัติเหตุ
ข้อดีของประกันสุขภาพ OPD IPD
ความคุ้มครองแต่ละแบบมีข้อดีต่างกัน การรู้จุดเด่นของแต่ละแบบช่วยให้จัดสรรงบเบี้ยประกันได้ตรงกับการใช้งานจริง
ข้อดีของความคุ้มครองแบบ IPD
ประกันสุขภาพ IPD ช่วยรับภาระค่ารักษาก้อนใหญ่ เช่น การผ่าตัดหรือการรักษาโรคร้ายแรงอย่างโรคมะเร็ง นอกจากค่ารักษาระหว่างนอนโรงพยาบาลแล้ว ประกันสุขภาพตามมาตรฐานใหม่ยังมีหมวดความคุ้มครองสำหรับการรักษาบางอย่างที่ไม่ต้องนอนโรงพยาบาล เช่น การล้างไตสำหรับโรคไตวายเรื้อรัง รังสีรักษาและเคมีบำบัดสำหรับโรคมะเร็ง ซึ่งมีค่าใช้จ่ายสูงและต้องรักษาต่อเนื่อง ค่าใช้จ่ายกลุ่มนี้เบิกตามวงเงินของแต่ละหมวดในตารางผลประโยชน์ ไม่ได้ใช้วงเงิน OPD อ่านเพิ่มเติม: มะเร็งชนิดไหน โอกาสพบ 7 คนต่อวัน สัญญาณอันตรายที่ไม่ควรมองข้าม
ข้อดีของความคุ้มครองแบบ OPD
ความคุ้มครอง OPD ช่วยให้ไม่ลังเลที่จะไปพบแพทย์ตั้งแต่เริ่มมีอาการ เพราะกังวลเรื่องค่าหาหมอแต่ละครั้งน้อยลงภายในวงเงินของแผน การได้รับการวินิจฉัยและรักษาตั้งแต่เนิ่น ๆ ช่วยดูแลอาการตั้งแต่ยังไม่รุนแรง และช่วยให้ครอบครัวที่มีเด็กเล็กวางแผนค่าใช้จ่ายด้านสุขภาพได้ง่ายขึ้น
วิธีเลือกซื้อประกันสุขภาพ OPD IPD
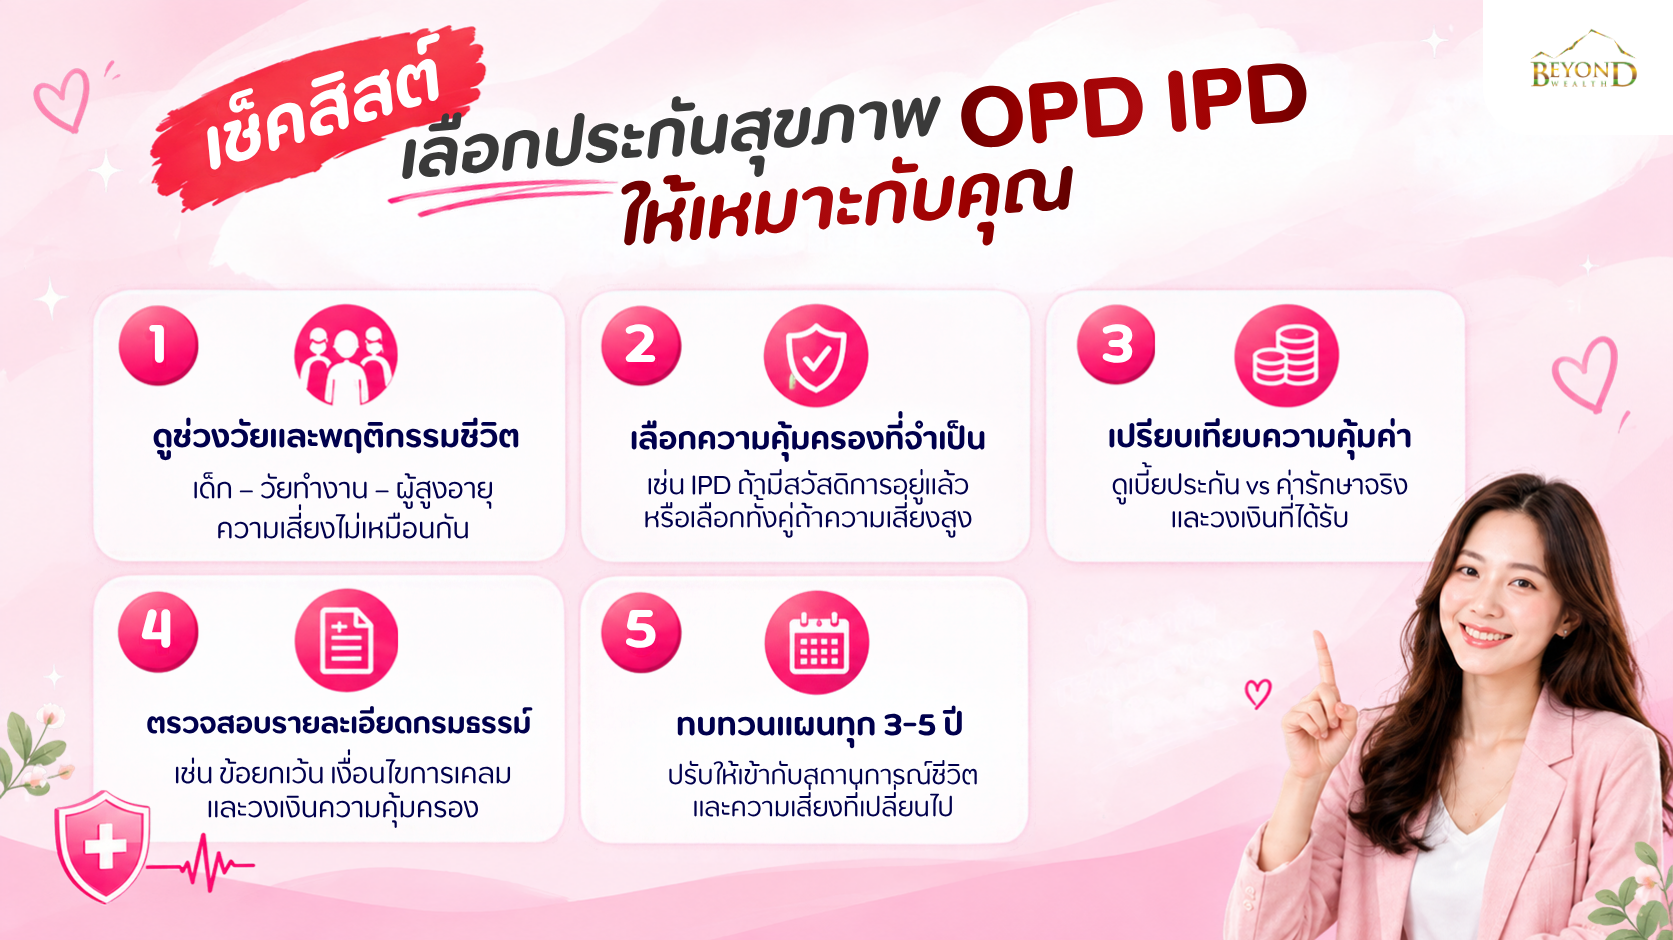
ก่อนตัดสินใจ ลองใช้เช็คลิสต์ต่อไปนี้ประเมินแผนที่สนใจ
-
เช็กสวัสดิการที่มีอยู่: ถ้ามีสิทธิ์ผู้ป่วยนอกจากบริษัทอยู่แล้ว ให้เน้นประกันสุขภาพ IPD ของตัวเอง เพื่อไม่ต้องจ่ายเบี้ยซ้ำซ้อน
-
ล็อกวงเงิน IPD ก่อน: อย่าลดวงเงินผู้ป่วยในเพื่อนำเบี้ยไปซื้อ OPD เพราะค่ารักษาก้อนใหญ่กระทบเงินเก็บมากกว่าค่าหาหมอแต่ละครั้ง
-
เทียบค่าหาหมอกับเบี้ยที่เพิ่มขึ้น: รวมค่าพบแพทย์แบบผู้ป่วยนอกในปีที่ผ่านมา ถ้าน้อยกว่าเบี้ย OPD ที่ต้องจ่ายเพิ่ม การมีประกันสุขภาพ IPD อย่างเดียวอาจเพียงพอ
-
แถลงประวัติสุขภาพตามความจริง: ตอบคำถามสุขภาพในใบคำขอให้ครบทุกข้อ เพราะการปกปิดข้อมูลทำให้สัญญาเป็นโมฆียะ และบริษัทมีสิทธิบอกล้างสัญญาได้ภายในระยะเวลาที่กฎหมายและกรมธรรม์กำหนด
-
ทบทวนแผนทุก 3-5 ปี: ความเสี่ยงแต่ละช่วงชีวิตต่างกัน เช่น เมื่อมีลูก เปลี่ยนงาน หรือใกล้เกษียณ ควรตรวจว่าวงเงินยังเพียงพอหรือไม่
ประกันสุขภาพ OPD ที่ไหนดี ดูอะไรบ้าง
เมื่อเทียบประกันสุขภาพ OPD จากหลายบริษัท ไม่ควรดูแค่เบี้ย ให้ดูวงเงินต่อครั้งและจำนวนครั้งต่อปี โรงพยาบาลในเครือข่ายที่ใช้สิทธิ์ได้โดยไม่ต้องสำรองจ่าย เงื่อนไขว่าต้องซื้อคู่กับประกันสุขภาพ IPD หรือไม่ อายุสูงสุดที่ต่ออายุได้ และการดูแลเรื่องเคลมของบริษัทและตัวแทน อ่านเพิ่มเติม: ประกันสุขภาพ ที่ไหนดี
ใครควรมีทั้ง OPD และ IPD
สำหรับบางคน ความคุ้มครองแบบเดียวอาจไม่พอกับการใช้งานจริง ถ้าตรงกับข้อใดข้อหนึ่งต่อไปนี้ การมีประกันสุขภาพ OPD IPD ควบคู่กันอาจคุ้มค่ากว่า
-
มีลูกเล็กหรือลูกวัยเรียน: เด็กที่เริ่มไปเนอร์สเซอรี่หรือโรงเรียนมีโอกาสติดเชื้อและเจ็บป่วยบ่อย
-
อยากให้ประกันดูแลทั้งสองส่วน: กังวลค่ารักษาเมื่อต้องนอนโรงพยาบาล แต่ก็ไม่อยากจ่ายเองเวลาป่วยเล็กน้อย
-
อยากเตรียมรับมือโรคเรื้อรังในอนาคต: เช่น มีประวัติครอบครัวเป็นโรคเรื้อรัง ควรทำประกันตั้งแต่ยังไม่มีโรคประจำตัว เพราะโรคที่เป็นอยู่ก่อนทำประกันอาจไม่ได้รับความคุ้มครอง
-
เป็นเสาหลักของครอบครัว: ต้องการปกป้องเงินออมไม่ให้หมดไปกับทั้งค่าหาหมอที่เกิดบ่อยและค่ารักษาเมื่อต้องนอนโรงพยาบาล
“ถ้าตั้งใจซื้อ OPD ไว้ใช้กับโรคประจำตัวที่เป็นอยู่แล้ว ต้องถามให้ชัดก่อนว่าโรคนั้นอยู่ในความคุ้มครองหรือไม่ เพราะโรคที่เป็นมาก่อนทำประกันอาจถูกยกเว้น ส่วนคนที่ยังสุขภาพดี ให้เลือกวงเงินผู้ป่วยในให้พอก่อน แล้วค่อยเพิ่ม OPD ในระดับเบี้ยที่จ่ายได้ต่อเนื่องทุกปี” - คุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT
สรุป: OPD IPD คืออะไร และควรเลือกแบบไหน
สรุปแล้ว OPD IPD คือการแบ่งประเภทผู้ป่วยตามลักษณะการรักษา OPD ย่อมาจาก Out-Patient Department หรือผู้ป่วยนอกที่ตรวจรักษาแล้วกลับบ้านได้ ส่วน IPD ย่อมาจาก In-Patient Department หรือผู้ป่วยในที่ต้องนอนโรงพยาบาลติดต่อกันไม่น้อยกว่า 6 ชั่วโมงและมีข้อบ่งชี้ทางการแพทย์ ในการเลือกประกันสุขภาพ ควรมีความคุ้มครอง IPD ที่วงเงินเพียงพอเป็นหลักก่อน แล้วค่อยพิจารณา OPD ตามความถี่ในการพบแพทย์ สวัสดิการที่มีอยู่ และงบประมาณ ก่อนซื้อควรอ่านเงื่อนไข เช่น วงเงินแต่ละหมวด ระยะรอคอย และข้อยกเว้นให้เข้าใจ หากต้องการคำแนะนำเฉพาะบุคคล การปรึกษาตัวแทนที่มีใบอนุญาตจะช่วยให้เลือกแผนได้เหมาะกับงบและความเสี่ยงของตัวเอง
หากต้องการปรึกษาเกี่ยวกับประกันสุขภาพ OPD IPD ทำไมต้องเลือก TEAM BEYOND 55!
TEAM BEYOND 55 ดูแลโดยคุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT และผู้ได้รับคุณวุฒิ FChFP (Fellow Chartered Financial Practitioner) เราช่วยเปรียบเทียบแผนประกันสุขภาพของ AIA ตามงบประมาณ ช่วงวัย และสวัสดิการที่มีอยู่เดิม ช่วยประเมินว่าควรมีแค่ IPD หรือควรเพิ่ม OPD อธิบายเงื่อนไขสำคัญ เช่น นิยามผู้ป่วยใน วงเงินแต่ละหมวด และระยะรอคอย ให้เข้าใจก่อนตัดสินใจ และดูแลต่อเนื่องหลังการขาย รวมถึงแนะนำขั้นตอนและเอกสารเมื่อต้องเคลม ปรึกษาฟรีไม่มีค่าใช้จ่าย
คำถามที่พบบ่อย
ผ่าตัดเล็กเบิก IPD ได้หรือไม่?
การผ่าตัดเล็กที่ไม่ต้องนอนโรงพยาบาลไม่ได้เบิกจากหมวดผู้ป่วยใน แต่มีหมวดความคุ้มครองของตัวเอง คือหมวดที่ 13 ค่ารักษาพยาบาลโดยการผ่าตัดเล็ก จึงเบิกได้ตามวงเงินของหมวดนี้ในตารางผลประโยชน์โดยไม่ต้องนอนโรงพยาบาล ส่วนการผ่าตัดใหญ่ที่ไม่ต้องนอนโรงพยาบาล (Day Surgery) อยู่ในหมวดที่ 5 ทั้งนี้การนอนโรงพยาบาลเป็นผู้ป่วยในต้องมีข้อบ่งชี้ทางการแพทย์เสมอ
ล้างแผลหรือฉีดวัคซีนใช้สิทธิ์ OPD ได้ไหม?
ตามมาตรฐานประกันสุขภาพใหม่ การฉีดวัคซีนป้องกันโรคและการตรวจสุขภาพไม่อยู่ในความคุ้มครอง ยกเว้นวัคซีนป้องกันโรคพิษสุนัขบ้าหลังถูกสัตว์ทำร้าย และวัคซีนป้องกันบาดทะยักหลังได้รับบาดเจ็บ ส่วนการทำแผลจากอุบัติเหตุ ถ้ารักษาแบบผู้ป่วยนอกภายใน 24 ชั่วโมงหลังเกิดเหตุ เบิกได้ในหมวดค่ารักษาการบาดเจ็บกรณีผู้ป่วยนอก สำหรับการล้างแผลครั้งต่อ ๆ ไป จะเบิกได้หรือไม่ขึ้นกับความคุ้มครอง OPD และประกันอุบัติเหตุที่มี
เจ็บป่วยเล็กน้อยขอแอดมิทได้ไหม?
ไม่ได้ การนอนโรงพยาบาลเป็นผู้ป่วยในต้องมีข้อบ่งชี้ทางการแพทย์ และแพทย์เป็นผู้ประเมินความจำเป็น การขอนอนโรงพยาบาลเองโดยไม่มีความจำเป็นทางการแพทย์เป็นข้อยกเว้นของประกันสุขภาพ บริษัทจึงปฏิเสธการจ่ายค่ารักษาส่วนนั้นได้ และการเคลมโดยไม่มีความจำเป็นทางการแพทย์ยังเป็นเหตุที่บริษัทใช้พิจารณาไม่ต่ออายุสัญญาได้
ซื้อความคุ้มครองผู้ป่วยนอกเพิ่มทีหลังได้หรือไม่?
ขึ้นอยู่กับเงื่อนไขของแต่ละบริษัทและแผนที่มีอยู่ การขอเพิ่มความคุ้มครองต้องผ่านการพิจารณารับประกันใหม่และตอบคำถามสุขภาพตามความจริง ความคุ้มครองที่เพิ่มจะเริ่มนับระยะรอคอยตามเงื่อนไขของสัญญาใหม่ และอาการหรือโรคที่เกิดขึ้นก่อนเพิ่มความคุ้มครองอาจไม่ได้รับความคุ้มครอง ก่อนเพิ่มควรเทียบเบี้ยที่ต้องจ่ายเพิ่มกับค่าหาหมอที่จ่ายจริงในแต่ละปี
มีสวัสดิการบริษัทอยู่แล้วควรซื้อแบบไหน?
ให้ดูก่อนว่าสวัสดิการกลุ่มของบริษัทคุ้มครองผู้ป่วยในวงเงินเท่าไร ถ้ามีสิทธิ์ OPD เพียงพออยู่แล้ว ควรเพิ่มประกันสุขภาพ IPD ของตัวเองที่มีวงเงินสูงพอสำหรับการผ่าตัดใหญ่หรือโรคร้ายแรง เพราะวงเงินสวัสดิการกลุ่มอาจไม่พอกับค่ารักษาก้อนใหญ่ และความคุ้มครองจะสิ้นสุดเมื่อพ้นสภาพพนักงาน
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง ข้อมูลในบทความนี้เป็นข้อมูลทั่วไป ณ เดือนกันยายน 2569 ความคุ้มครองและเงื่อนไขของแต่ละแผนเป็นไปตามที่ระบุในกรมธรรม์


