ประกันสุขภาพ ที่ไหนดี? เช็คลิสต์ก่อนตัดสินใจ พร้อมวิธีเลือกให้คุ้มค่า
หลายคนกำลังสงสัยว่าจะเลือกทำประกันสุขภาพ ที่ไหนดี เพื่อให้ครอบคลุมค่ารักษาพยาบาลที่แพงขึ้นทุกวันใช่หรือไม่ การตัดสินใจซื้อประกันสุขภาพถือเป็นการวางแผนการเงินที่สำคัญมาก ซึ่งทีมงาน Beyond 55 พร้อมให้คำปรึกษาและออกแบบความคุ้มครองที่เหมาะสมกับคุณ บทความนี้จะพาไปเจาะลึกเช็คลิสต์การเลือกซื้อและเปรียบเทียบเบี้ยประกันสุขภาพเพื่อให้คุณได้รับสิทธิประโยชน์สูงสุดตามความต้องการ
ประกันสุขภาพ คืออะไร?
ประกันสุขภาพคือสัญญาประกันภัยที่บริษัทจะช่วยจ่ายค่ารักษาพยาบาลเมื่อเกิดความเจ็บป่วยหรืออุบัติเหตุตามเงื่อนไข ผู้ที่สนใจทําประกันสุขภาพสามารถเลือกแผนที่ครอบคลุมค่าห้อง ค่ายา หรือค่าผ่าตัดได้ตามต้องการ การมองหาว่าประกันสุขภาพ ที่ไหนดีจึงต้องพิจารณาแผนที่ตอบโจทย์ความเสี่ยงของคุณมากที่สุด
ทำไมถึงควรทำประกันสุขภาพ
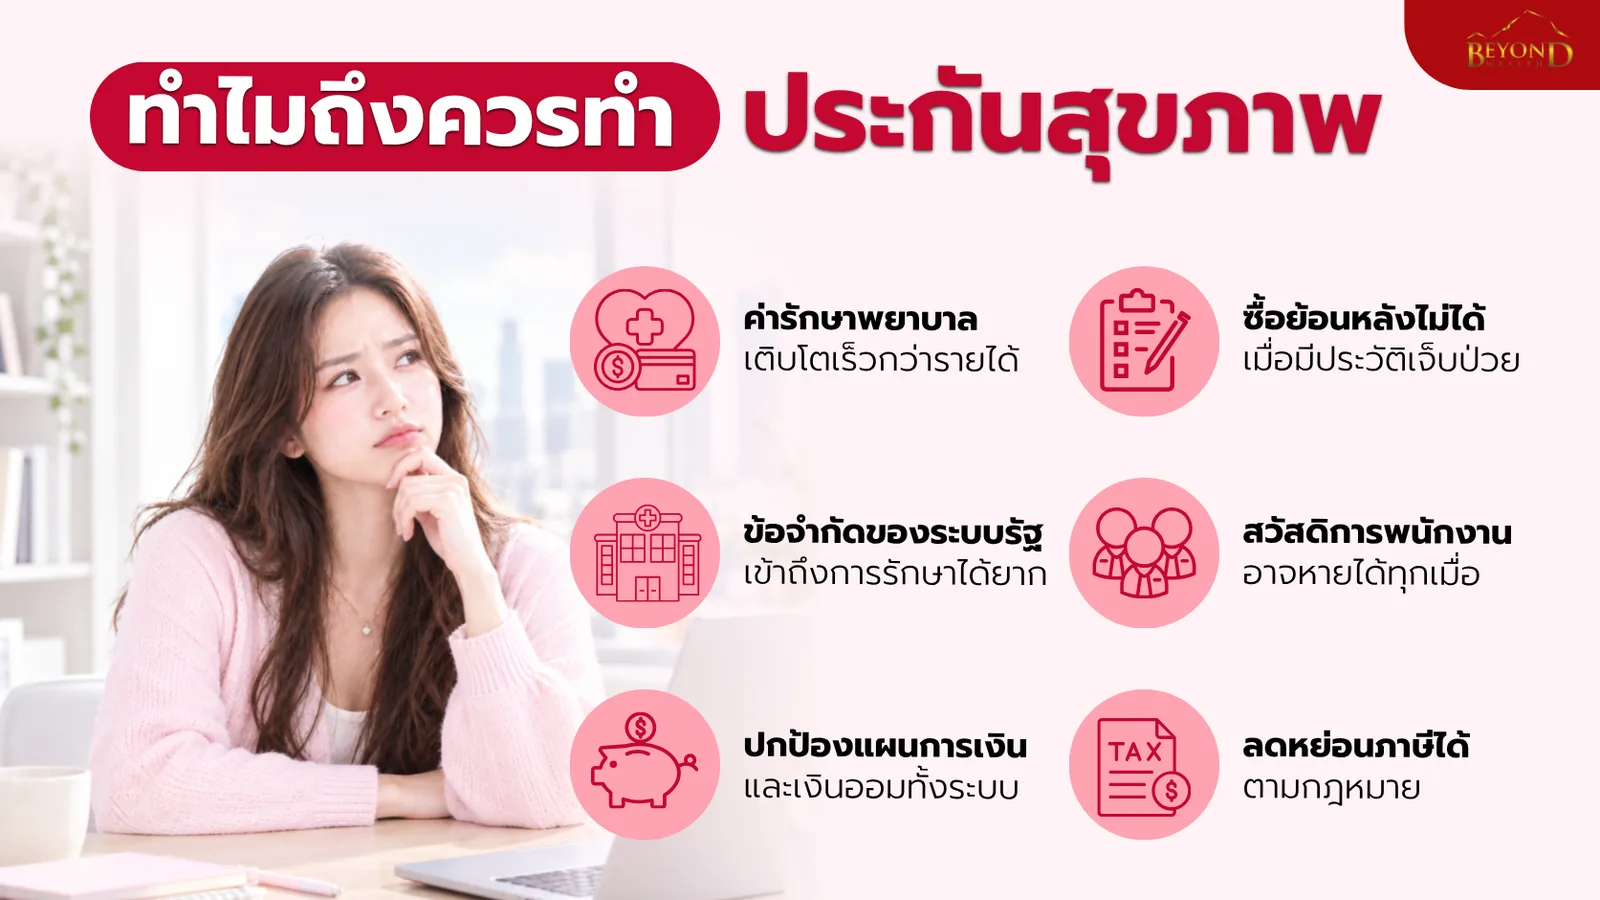
การตัดสินใจซื้อประกันสุขภาพในยุคนี้ไม่ใช่เรื่องฟุ่มเฟือย แต่เป็นการบริหารความเสี่ยงขั้นพื้นฐาน ก่อนจะจ่ายเบี้ยประกันสุขภาพ ลองมาดูเหตุผลสำคัญที่คุณควรมีสวัสดิการนี้ติดตัวไว้
ค่ารักษาพยาบาลเติบโตเร็วกว่ารายได้
อัตราเงินเฟ้อทางการแพทย์ของไทยสูงถึง 10.8% ซึ่งมากกว่าเงินเฟ้อทั่วไปหลายเท่าตัว การทําประกันสุขภาพจึงช่วยอุดรอยรั่วทางการเงินจากค่ารักษาที่เพิ่มขึ้นทุกปี หากรอจนป่วยแล้วค่อยหาว่าประกันสุขภาพ ที่ไหนดีอาจไม่ทันการณ์
ซื้อย้อนหลังเมื่อมีประวัติเจ็บป่วยไม่ได้
การซื้อประกันสุขภาพต้องทำในขณะที่ร่างกายยังแข็งแรงสมบูรณ์ หากตรวจพบโรคประจำตัวแล้ว บริษัทประกันอาจปฏิเสธความคุ้มครองหรือเพิ่มเบี้ยประกันสุขภาพ การมีประกันไว้ก่อนจึงเปรียบเสมือนการซื้อสิทธิ์เข้าถึงการรักษาล่วงหน้า
ข้อจำกัดของระบบสาธารณสุขภาครัฐ
โรงพยาบาลรัฐมีความหนาแน่นของผู้ป่วยสูงทำให้การเข้าถึงการรักษาโรคที่ต้องแข่งกับเวลาเกิดความล่าช้า การทําประกันสุขภาพช่วยให้คุณเข้าถึงโรงพยาบาลเอกชนได้ทันที ไม่ต้องกังวลว่าควรเลือกประกันสุขภาพ ที่ไหนดีเมื่อเกิดเหตุฉุกเฉิน
สวัสดิการพนักงานอาจหายไปได้ทุกเมื่อ
ประกันกลุ่มของบริษัทจะสิ้นสุดลงทันทีเมื่อคุณลาออกหรือเกษียณอายุ ซึ่งในเวลานั้นเบี้ยประกันสุขภาพจะสูงขึ้นตามวัย การซื้อประกันสุขภาพส่วนตัวเตรียมไว้แต่เนิ่นๆ จึงอุ่นใจกว่า สามารถอ่านเพิ่มเติมได้ที่ ถ้าย้อนเวลา กลับไปได้ อยากบอกอะไรกับตัวเองก่อนวัยเกษียณ
ปกป้องแผนการเงินและเงินออมทั้งระบบ
เงินเก็บที่หามาทั้งชีวิตอาจหมดไปกับบิลค่ารักษาเพียงครั้งเดียวหากไม่ได้ทําประกันสุขภาพ การมีประกันช่วยปกป้องพอร์ตการลงทุนให้เติบโตต่อไป เป็นการจ่ายเบี้ยประกันสุขภาพหลักหมื่นเพื่อปกป้องเงินหลักล้าน
ใช้สิทธิลดหย่อนภาษีได้ตามกฎหมาย
นอกจากได้ความคุ้มครองแล้ว ผู้ที่ซื้อประกันสุขภาพยังสามารถนำเบี้ยไปลดหย่อนภาษีได้สูงสุด 25,000 บาทต่อปี ถือเป็นความคุ้มค่าสองต่อที่ช่วยให้คุณตัดสินใจได้ง่ายขึ้นว่าทำประกันสุขภาพ ที่ไหนดี
"หลายคนเสียดายเงินจ่ายค่าเบี้ยประกันสุขภาพรายปี แต่ในวันที่เกิดวิกฤตสุขภาพ การไม่มีประกันคือสิ่งที่น่าเสียดายที่สุด เพราะต้องแลกมาด้วยเงินเก็บทั้งชีวิต"
ต้องการผู้ช่วยวางแผน? หากไม่แน่ใจว่าควรเริ่มต้นอย่างไร ทักมาพูดคุยเพื่อคำนวณเบี้ยประกันเบื้องต้นกับ TEAM BEYOND 55 ได้ฟรี
สิ่งที่ควรพิจารณาก่อนทำประกันสุขภาพ
ก่อนตัดสินใจทําประกันสุขภาพ มีปัจจัยหลายอย่างที่ต้องนำมาประเมินเพื่อให้ได้แผนที่เหมาะสม ลองสำรวจตัวเองตามหัวข้อเหล่านี้ก่อนจ่ายเบี้ยประกันสุขภาพก้อนแรก
ประเมินสถานะสุขภาพปัจจุบันอย่างตรงไปตรงมา
ควรตรวจสอบประวัติการรักษา 5 ปีย้อนหลังและผลตรวจสุขภาพประจำปีอย่างละเอียด การแถลงความจริงก่อนซื้อประกันสุขภาพจะช่วยลดปัญหาการปฏิเสธการเคลมในอนาคต ผู้เอาประกันต้องรู้ตัวว่าบริษัทอาจยกเว้นความคุ้มครองโรคที่เป็นมาก่อน
ตรวจสอบประวัติความเจ็บป่วยของคนในครอบครัว
หากคนในครอบครัวมีประวัติโรคร้ายแรงควรนำมาประกอบการตัดสินใจว่าควรเลือกประกันสุขภาพ ที่ไหนดีที่มีความคุ้มครองสูง ประวัติเหล่านี้อาจส่งผลต่อการพิจารณารับประกันและการกำหนดเบี้ยประกันสุขภาพ หากสงสัยเรื่องความเสี่ยงลองอ่าน มะเร็งชนิดไหน โอกาสพบ 7 คนต่อวัน สัญญาณอันตรายที่ไม่ควรมองข้าม
จัดลำดับความสำคัญของแผนการเงินทั้งหมด
เงินสำรองฉุกเฉินและประกันชีวิตควรเป็นรากฐานแรกก่อนการพิจารณาทําประกันสุขภาพเสมอ ต้องมั่นใจว่าการจ่ายเบี้ยประกันสุขภาพจะไม่กระทบสภาพคล่องรายเดือน โดยสามารถศึกษาบทความ 3 things to know before signing up for critical illness insurance เพื่อวางแผนร่วมด้วย
"การสำรวจสุขภาพและประวัติครอบครัวอย่างตรงไปตรงมา คือจุดเริ่มต้นของการทำประกันสุขภาพที่ถูกต้อง เพื่อให้ความคุ้มครองทำงานได้อย่างเต็มที่ในวันที่คุณต้องการใช้งานจริงๆ"
ประกันสุขภาพ ที่ไหนดี?
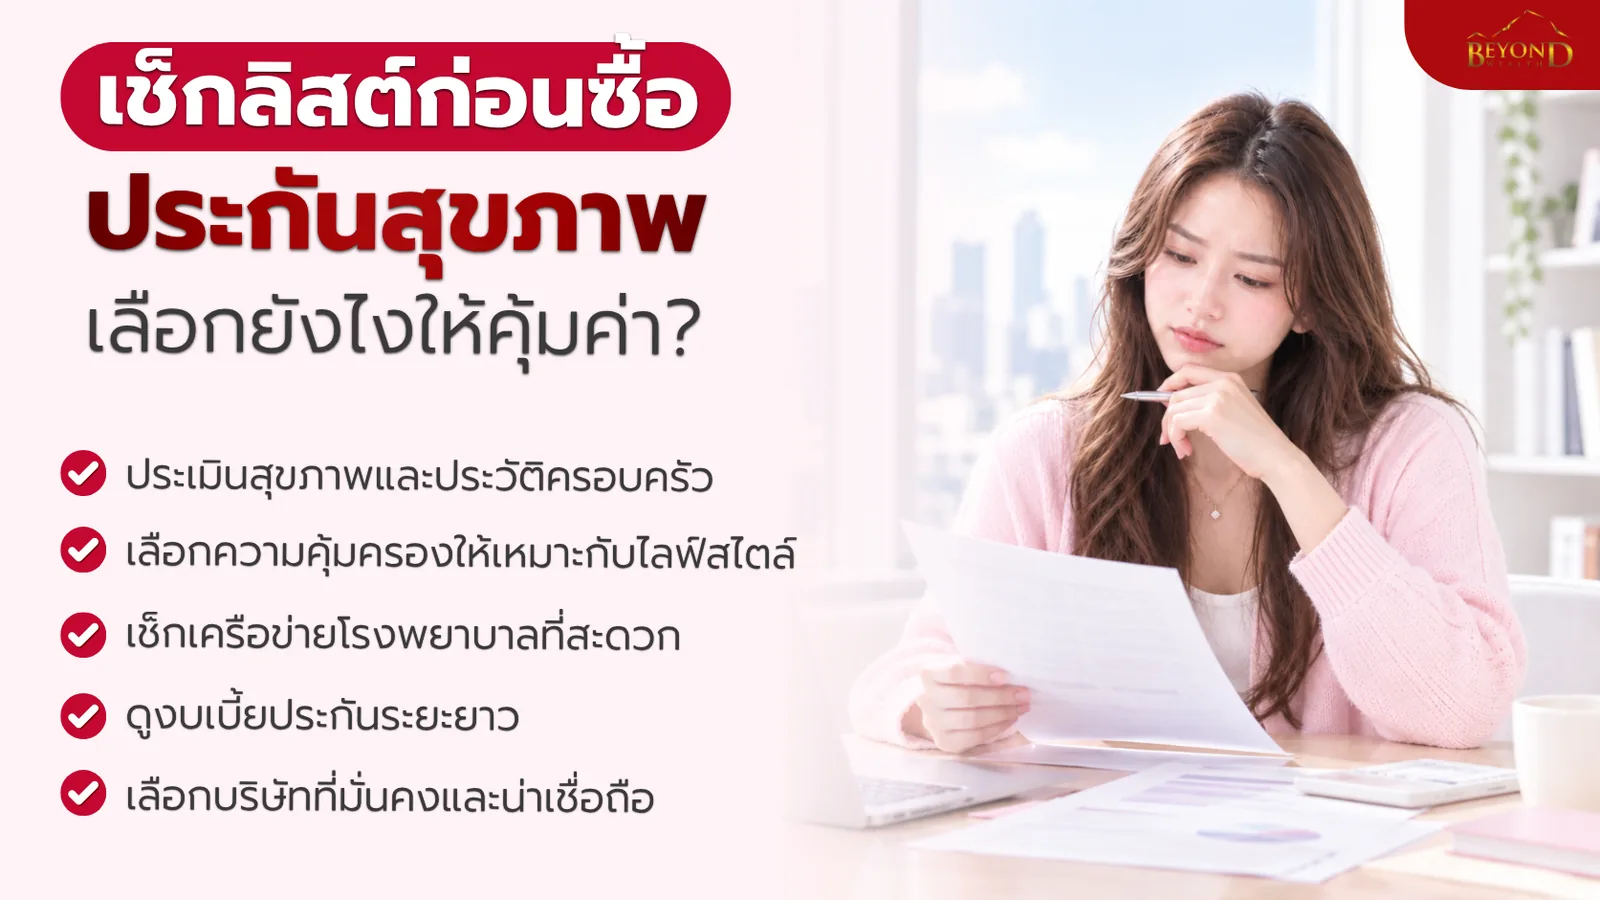
หากยังลังเลว่าจะเลือกประกันสุขภาพ ที่ไหนดี มีหลักเกณฑ์การพิจารณาง่ายๆ เพื่อให้ได้แผนที่ตรงใจ การเตรียมพร้อมหาข้อมูลก่อนซื้อประกันสุขภาพจะทำให้คุณไม่พลาดสิทธิประโยชน์ที่ดีที่สุด
ตรวจสอบสวัสดิการที่มีอยู่เพื่อลดความซ้ำซ้อน
เช็กสิทธิ์ประกันสังคมหรือสวัสดิการบริษัทที่มีอยู่เพื่อดูว่าขาดความคุ้มครองส่วนใดบ้าง วิธีนี้ช่วยให้คุณเลือกทําประกันสุขภาพเฉพาะส่วนเกินที่จำเป็น ส่งผลให้สามารถประหยัดเบี้ยประกันสุขภาพรายปีลงได้มาก
เลือกความคุ้มครองแบบเหมาจ่ายตามจริง
ประกันแบบเหมาจ่ายตอบโจทย์ค่ารักษาพยาบาลในปัจจุบันได้ดีกว่าแบบแยกค่าใช้จ่าย เมื่อค้นหาว่าประกันสุขภาพ ที่ไหนดี ควรดูแผนที่เหมาจ่ายค่าผ่าตัดและค่ารักษาเพื่อให้ครอบคลุมบิลของโรงพยาบาลเอกชนชั้นนำ
ตรวจสอบเครือข่ายโรงพยาบาลคู่สัญญาใกล้บ้าน
ความสะดวกสบายในการเข้ารับการรักษาโดยไม่ต้องสำรองจ่ายเป็นเรื่องสำคัญก่อนซื้อประกันสุขภาพ ควรเช็กรายชื่อโรงพยาบาลในเครือข่ายของบริษัทนั้นๆ ว่าใกล้บ้านหรือที่ทำงานหรือไม่ เพื่อความรวดเร็วเมื่อเกิดเหตุฉุกเฉิน โดยสามารถดูข้อมูลแผนสำหรับเด็กได้ที่ อย่ารอให้ลูกป่วยค่อยกังวล วางแผนสุขภาพให้ลูกรัก ด้วย AIA Health Starter
ประเมินความสามารถในการจ่ายเบี้ยระยะยาว
การทําประกันสุขภาพคือข้อผูกพันระยะยาว ต้องคำนวณเบี้ยประกันสุขภาพในช่วงวัยเกษียณด้วยว่าคุณยังสามารถจ่ายไหวหรือไม่ อย่าเลือกแผนที่เบี้ยสูงเกินไปจนกลายเป็นภาระทางการเงินในอนาคต
พิจารณาแบรนด์ที่มีความมั่นคงอย่าง AIA
AIA เป็นหนึ่งในตัวเลือกอันดับต้นๆ สำหรับผู้ที่มองหาว่าประกันสุขภาพ ที่ไหนดี ด้วยแผนความคุ้มครองที่หลากหลายและเครือข่ายโรงพยาบาลที่ครอบคลุม การซื้อประกันสุขภาพกับบริษัทที่มั่นคงช่วยการันตีการดูแลระยะยาว
สนใจทำประกันสุขภาพ AIA? ให้ทีมงาน Beyond 55 ช่วยเปรียบเทียบแผนที่คุ้มค่าที่สุดสำหรับคุณ คลิกเพื่อรับคำปรึกษา
เงื่อนไขประกันสุขภาพ
มาตรฐานประกันสุขภาพใหม่มีการปรับปรุงเงื่อนไขให้ชัดเจนและเป็นประโยชน์ต่อผู้เอาประกันมากขึ้น ผู้ที่กำลังจะซื้อประกันสุขภาพควรทำความเข้าใจกฎเกณฑ์เหล่านี้
ข้อตกลงคุ้มครองมาตรฐาน 13 หมวด
ทุกบริษัทประกันต้องใช้โครงสร้าง 13 หมวดเหมือนกัน ซึ่งแบ่งเป็นผู้ป่วยในและผู้ป่วยนอก ทำให้การเปรียบเทียบว่าประกันสุขภาพ ที่ไหนดีทำได้ง่ายขึ้น โดยผู้ทําประกันสุขภาพต้องพิจารณาวงเงินในแต่ละหมวดให้ตรงกับความต้องการ
นิยามการรักษาที่ชัดเจนขึ้น
มาตรฐานใหม่แยกนิยามการผ่าตัดใหญ่ ผ่าตัดเล็ก และ Day Surgery ไว้อย่างชัดเจนเพื่อลดปัญหาการตีความ ผู้ที่ซื้อประกันสุขภาพจะได้รับความคุ้มครองที่โปร่งใสสมกับเบี้ยประกันสุขภาพที่จ่ายไป
เงื่อนไขการต่ออายุและระบบ Copayment
กรมธรรม์ใหม่มีระบบร่วมจ่ายหรือ Copayment หากผู้เอาประกันเคลมบ่อยเกินเกณฑ์ที่กำหนด แต่มีข้อดีคือบริษัทไม่สามารถปฏิเสธการต่ออายุผู้ที่ทําประกันสุขภาพได้ ถือเป็นปัจจัยหลักในการพิจารณาว่าประกันสุขภาพ ที่ไหนดี
ระยะเวลารอคอยที่ไม่คุ้มครอง (Waiting Period)
หลังจากซื้อประกันสุขภาพจะมีระยะเวลารอคอย 30 วันสำหรับโรคทั่วไป และ 120 วันสำหรับโรคเฉพาะกลุ่มบางโรค การเตรียมเบี้ยประกันสุขภาพให้พร้อมและทำประกันตั้งแต่เนิ่นๆ จึงปลอดภัยที่สุด
ความแตกต่างที่ต้องเปรียบเทียบระหว่างบริษัท
แม้โครงสร้างจะเหมือนกัน แต่วงเงินเหมาจ่าย เครือข่ายโรงพยาบาล และอายุรับประกันยังคงแตกต่างกัน การพิจารณาว่าประกันสุขภาพ ที่ไหนดีจึงต้องเทียบรายละเอียดเหล่านี้อย่างถี่ถ้วนก่อนทําประกันสุขภาพ
"มาตรฐานประกันสุขภาพใหม่หรือ New Health Standard ออกแบบมาเพื่อปกป้องผลประโยชน์ของผู้บริโภคมากขึ้น การมีตัวแทนที่เชี่ยวชาญคอยอธิบายเงื่อนไข จะช่วยให้คุณได้แผนที่ตรงจุดและพร้อมใช้งานในวันข้างหน้าจริงๆ"
ประกันสุขภาพ มีประโยชน์อย่างไร?
นอกเหนือจากความอุ่นใจแล้ว การซื้อประกันสุขภาพยังมีข้อดีอีกมากมายที่ส่งผลบวกต่อชีวิต การยอมจ่ายเบี้ยประกันสุขภาพคือการลงทุนเพื่อรักษาสินทรัพย์ที่มีค่าที่สุดนั่นคือร่างกายของคุณ
ลดภาระค่ารักษาพยาบาลก้อนโต
ประกันช่วยรองรับค่าใช้จ่ายหนักๆ อย่างค่าผ่าตัด ค่ายา และค่าห้องพักฟื้น ทำให้คุณไม่ต้องควักเงินเก็บมาจ่ายเอง ผู้ที่ทําประกันสุขภาพจะสามารถก้าวผ่านวิกฤตสุขภาพไปได้โดยไม่สะดุดทางการเงิน ลองศึกษาความคุ้มครองเพิ่มเติมได้จาก ค่ารักษาโรคร้ายแรงพุ่งแซงเงินเดือน ประกันโรคร้ายแรงที่มีอยู่เพียงพอหรือเปล่า
เพิ่มอิสระในการเลือกสถานพยาบาลที่ดีที่สุด
เมื่อค้นหาจนเจอว่าประกันสุขภาพ ที่ไหนดี คุณจะสามารถเข้าถึงเทคโนโลยีการแพทย์สมัยใหม่ในโรงพยาบาลเอกชนชั้นนำได้ทันที การซื้อประกันสุขภาพช่วยยกระดับคุณภาพการรักษาให้คุณและคนที่คุณรัก
อุดช่องโหว่ของสวัสดิการพื้นฐาน
สิทธิ์ประกันสังคมหรือบัตรทองอาจมีข้อจำกัดเรื่องค่ายานอกบัญชี การทําประกันสุขภาพเพิ่มเติมจะเข้าไปปิดรอยรั่วตรงนี้ ทำให้ครอบคลุมรอบด้านคุ้มค่ากับเบี้ยประกันสุขภาพที่เสียไป
ได้รับสิทธิประโยชน์ทางภาษีประจำปี
เงินที่จ่ายเป็นเบี้ยประกันสุขภาพสามารถนำมาหักลดหย่อนภาษีได้ ถือเป็นโบนัสคืนกลับมาให้ผู้ที่วางแผนทางการเงินอย่างรัดกุม การตัดสินใจซื้อประกันสุขภาพจึงเป็นทางเลือกที่ฉลาดและคุ้มค่า อ่านสาระน่ารู้เรื่องสุขภาพต่อได้ที่ หัวใจเต้นแรง หน้าแดงทุกที ไม่ใช่เพลงแต่เป็นสัญญาณเสี่ยงโรคร้ายแรง
เช็คลิสต์รวบยอดก่อนตัดสินใจซื้อประกัน
หากเดินทางมาถึงจุดที่ต้องฟันธงว่าจะซื้อประกันสุขภาพแบบไหนดี ลองตรวจสอบลิสต์สรุปเหล่านี้อีกครั้ง การเปรียบเทียบเบี้ยประกันสุขภาพอย่างรอบคอบจะทำให้คุณได้แผนที่สมบูรณ์แบบที่สุด
- ตั้งงบประมาณเบี้ยประกันสุขภาพที่ไม่เกิน 10-15% ของรายได้ต่อปีเพื่อรักษาสภาพคล่อง
- เทียบความคุ้มครองเหมาจ่ายเพื่อหาคำตอบว่าประกันสุขภาพ ที่ไหนดีและตอบโจทย์ที่สุด
- เช็กความคุ้มครองโรคร้ายแรงและค่ารักษาผู้ป่วยนอกก่อนทําประกันสุขภาพทุกครั้ง
- ตรวจสอบรายชื่อโรงพยาบาลในเครือข่ายให้มั่นใจว่าสามารถใช้บริการได้อย่างสะดวกสบาย
- ศึกษาระยะเวลารอคอยและเงื่อนไขการร่วมจ่าย (Copayment) ตามมาตรฐานใหม่ให้เข้าใจ
สรุป
การเลือกว่าประกันสุขภาพ ที่ไหนดีต้องอาศัยการประเมินความเสี่ยงและงบประมาณอย่างละเอียด ผู้ที่ต้องการทําประกันสุขภาพควรเปรียบเทียบแผนให้ชัดเจนก่อนตัดสินใจจ่ายเบี้ยประกันสุขภาพ หากคุณกำลังจะซื้อประกันสุขภาพ สามารถเข้ามาปรึกษา TEAM BEYOND 55 เพื่อให้เราช่วยออกแบบความคุ้มครองที่ใช่สำหรับคุณ
หากต้องการปรึกษาเกี่ยวกับประกันสุขภาพ ทำไมต้องเลือก TEAM BEYOND 55!
ทีมงาน BEYOND 55 โดยคุณพีชยะมีความเชี่ยวชาญในการวิเคราะห์แผนการเงินและช่วยคุณหาคำตอบว่าประกันสุขภาพ ที่ไหนดี เราพร้อมดูแลให้คำแนะนำเรื่องการทําประกันสุขภาพอย่างตรงไปตรงมา สนใจรับบริการงานประกันเพื่อคำนวณเบี้ยประกันสุขภาพที่คุ้มค่า ติดต่อเราได้ทันทีเพื่อรับการดูแลดุจคนในครอบครัว
"เป้าหมายของทีม Beyond 55 ไม่ใช่แค่การดูแลเรื่องประกัน แต่คือการเป็นเพื่อนคู่คิดทางการเงินที่อยู่เคียงข้างคุณในทุกช่วงเวลาของชีวิต"
พร้อมเริ่มต้นวางแผน? ติดต่อเราวันนี้ เพื่อออกแบบความคุ้มครองที่สมบูรณ์แบบที่สุดสำหรับคุณ!
คำถามที่พบบ่อย
อายุเท่าไหร่ถึงควรเริ่มทำประกันสุขภาพ?
ควรเริ่มทำตั้งแต่อายุยังน้อยและร่างกายแข็งแรง เพราะเบี้ยประกันจะถูกและได้รับการอนุมัติความคุ้มครองง่ายกว่า
ประกันสุขภาพลดหย่อนภาษีได้เท่าไหร่?
สามารถนำไปลดหย่อนภาษีได้ตามที่จ่ายจริง สูงสุดไม่เกิน 25,000 บาทต่อปี และเมื่อรวมกับประกันชีวิตต้องไม่เกิน 100,000 บาท
มีโรคประจำตัวสามารถทำประกันได้หรือไม่?
ทำได้แต่อาจมีเงื่อนไขเพิ่มเติม เช่น การเพิ่มเบี้ยประกัน หรือการยกเว้นความคุ้มครองในโรคที่เป็นมาก่อนการทำสัญญา
ประกันแบบเหมาจ่ายต่างจากแบบแยกจ่ายอย่างไร?
แบบเหมาจ่ายจะให้วงเงินรวมที่ครอบคลุมกว่าและจ่ายตามจริง ส่วนแบบแยกจ่ายจะจำกัดวงเงินย่อยในแต่ละรายการการรักษา
ระยะเวลารอคอย (Waiting Period) คืออะไร?
คือช่วงเวลาหลังจากกรมธรรม์อนุมัติที่บริษัทยังไม่จ่ายผลประโยชน์หากเกิดการเจ็บป่วย โดยทั่วไปอยู่ที่ 30 ถึง 120 วันขึ้นอยู่กับโรค


