ประกันนอนโรงพยาบาล คืออะไร? วิธีเลือกซื้อ เพื่อการวางแผนที่คุ้มค่า
ถ้าเจ็บป่วยหรือเกิดอุบัติเหตุจนต้องนอนโรงพยาบาล สิ่งที่ตามมาไม่ได้มีแค่ค่ารักษา หลายคนยังต้องหยุดงานและขาดรายได้ไปพร้อมกัน ประกันนอนโรงพยาบาลช่วยรับมือกับความเสี่ยงนี้ได้ แต่ควรเข้าใจก่อนว่าประกันค่าชดเชยรายวันกับประกันสุขภาพเหมาจ่ายทำหน้าที่ต่างกัน บทความนี้อธิบายความต่างของทั้ง 2 แบบ ผลประโยชน์และเงื่อนไขของ AIA HB Extra พร้อมเช็คลิสต์วิธีเลือกซื้อให้เหมาะกับรายได้และสวัสดิการที่มีอยู่
ประกันนอนโรงพยาบาล คืออะไร?
ประกันนอนโรงพยาบาล คือประกันที่ให้ความคุ้มครองเมื่อต้องเข้ารับการรักษาในโรงพยาบาลเป็นผู้ป่วยใน (IPD) คำนี้ใช้เรียกประกัน 2 แบบที่จ่ายเงินต่างกัน ดังนี้
-
ประกันสุขภาพเหมาจ่าย: จ่ายค่ารักษาพยาบาลตามจริง เช่น ค่าห้อง ค่าแพทย์ ค่ายา และค่าผ่าตัด ภายในวงเงินและเงื่อนไขของแผน
-
ประกันค่าชดเชยรายวัน (Hospital Benefit: HB): จ่ายเงินสดตามจำนวนวันที่นอนโรงพยาบาลเป็นผู้ป่วยใน ในอัตราต่อวันที่เลือกไว้ตอนทำประกัน โดยไม่ขึ้นกับค่ารักษาที่เกิดขึ้นจริง เงินส่วนนี้ช่วยทดแทนรายได้ที่หายไประหว่างหยุดงาน
บทความนี้เน้นประกันค่าชดเชยรายวัน (HB) เช่น AIA HB Extra ซึ่ง AIA จัดเป็นสัญญาเพิ่มเติมประเภทชดเชยรายได้ ต้องซื้อคู่กับสัญญาหลัก และควรมีคู่กับประกันสุขภาพเหมาจ่าย ไม่ใช่ใช้แทนกัน
ทำไมถึงควรทำประกันนอนโรงพยาบาล
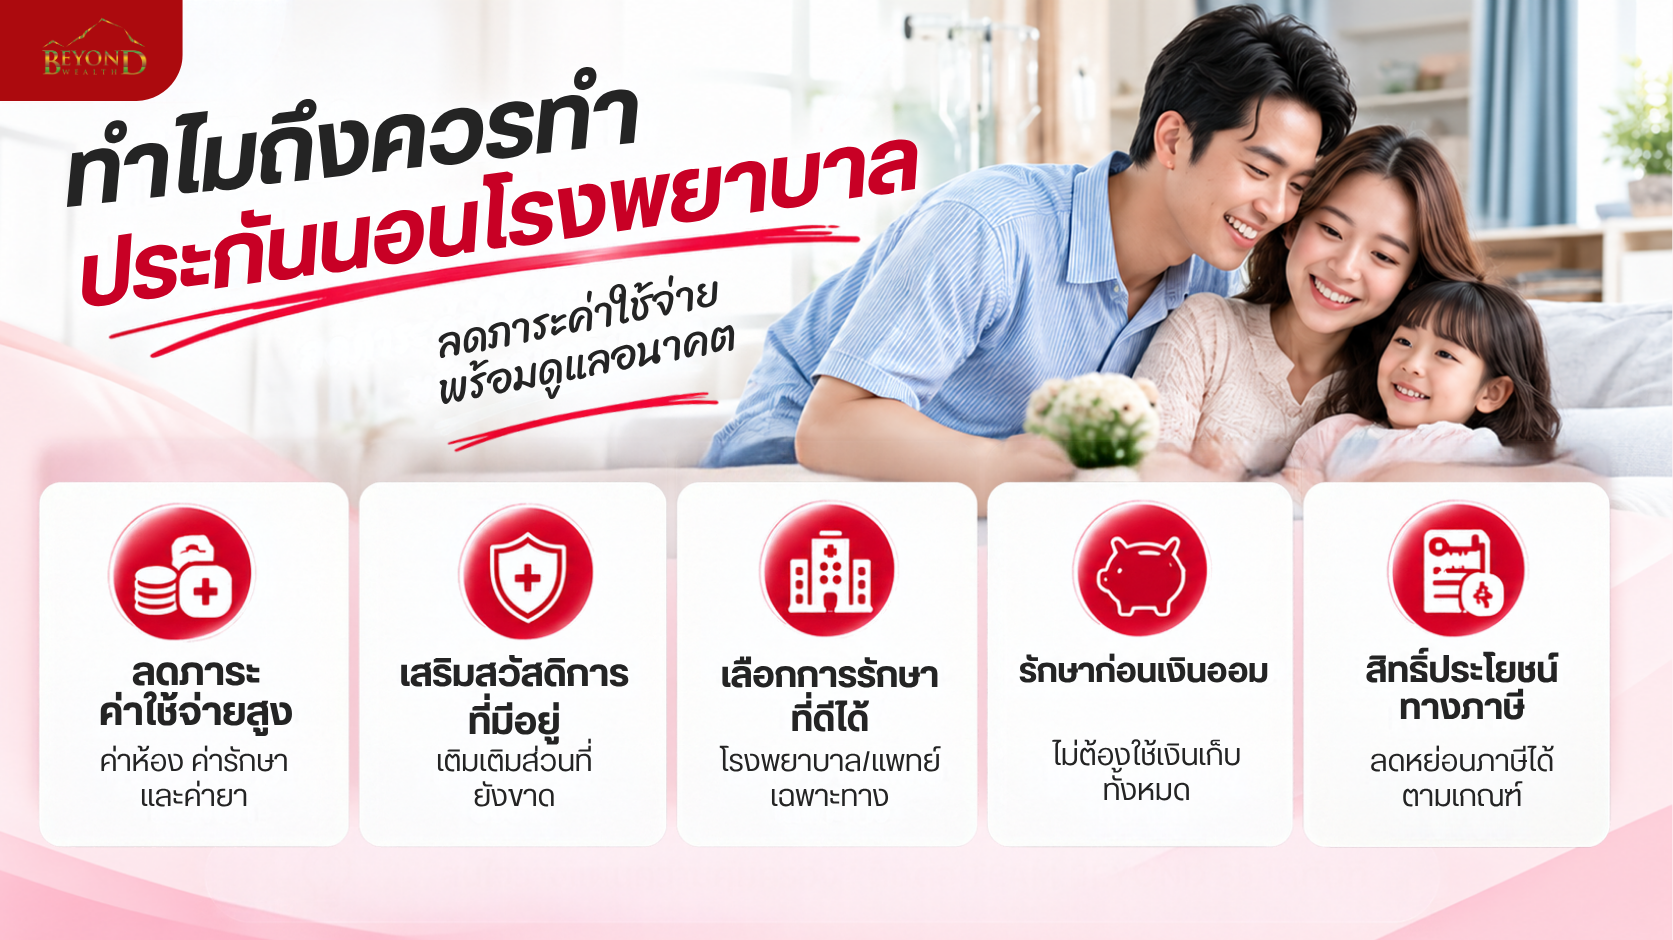
การนอนโรงพยาบาลแต่ละครั้งมีทั้งค่ารักษาและค่าใช้จ่ายอื่นที่ตามมา เช่น รายได้ที่หายไประหว่างหยุดงาน ค่าเดินทาง และค่าคนดูแล ประกันนอนโรงพยาบาลทั้ง 2 แบบช่วยได้ในมุมที่ต่างกัน ดังนี้
ลดภาระค่ารักษาพยาบาล
ค่าห้อง ค่าแพทย์ ค่ายา และค่าผ่าตัดในโรงพยาบาลเอกชนอาจเป็นภาระหนัก โดยเฉพาะเมื่อต้องนอนหลายวันหรือต้องผ่าตัด ค่าใช้จ่ายส่วนนี้เป็นหน้าที่ของประกันสุขภาพเหมาจ่ายที่จ่ายตามจริงภายในวงเงินของแผน ส่วนประกันค่าชดเชยรายวันจ่ายเป็นเงินสดตามจำนวนวันที่นอนโรงพยาบาล จึงช่วยสมทบค่าใช้จ่ายส่วนเกินได้ แต่ไม่ได้ออกแบบมาเพื่อจ่ายบิลค่ารักษาทั้งหมด
เสริมสวัสดิการที่มีอยู่
ประกันกลุ่มจากที่ทำงานและสิทธิประกันสังคมมีวงเงินหรือเงื่อนไขการใช้สิทธิที่จำกัด ประกันสุขภาพส่วนตัวช่วยเสริมวงเงินค่ารักษา ส่วนประกันค่าชดเชยรายวันจ่ายเงินสดแยกจากสวัสดิการเหล่านี้ จึงนำไปใช้กับค่าใช้จ่ายที่สวัสดิการไม่ครอบคลุมได้ตามความจำเป็น
เลือกโรงพยาบาลและการรักษาได้มากขึ้น
เมื่อมีประกันสุขภาพเหมาจ่ายที่วงเงินเพียงพอ ผู้ป่วยเลือกรักษาในโรงพยาบาลเอกชนและรับการรักษาตามที่แพทย์แนะนำได้ง่ายขึ้น โดยไม่ต้องตัดสินใจจากงบประมาณเพียงอย่างเดียว ส่วนเงินชดเชยรายวันช่วยดูแลค่าใช้จ่ายระหว่างรักษาตัว เช่น ค่าเดินทางของญาติ และค่าคนดูแลหลังออกจากโรงพยาบาล
รักษาก้อนเงินออม
เมื่อมีประกันรองรับทั้งค่ารักษาและรายได้ที่หายไป ก็ไม่ต้องดึงเงินเก็บหรือเงินสำรองฉุกเฉินมาใช้จนหมดในการนอนโรงพยาบาลครั้งเดียว และยังพอมีเงินสำหรับค่าใช้จ่ายประจำ เช่น ค่าผ่อนบ้านหรือค่าผ่อนรถ ในช่วงที่หยุดงาน
อยากวางแผนความคุ้มครองเมื่อต้องนอนโรงพยาบาลให้ครบทั้งค่ารักษาและรายได้? ปรึกษา TEAM BEYOND 55 เพื่อออกแบบแผนที่เหมาะกับคุณ
ประกันนอนโรงพยาบาล มีกี่แบบ?
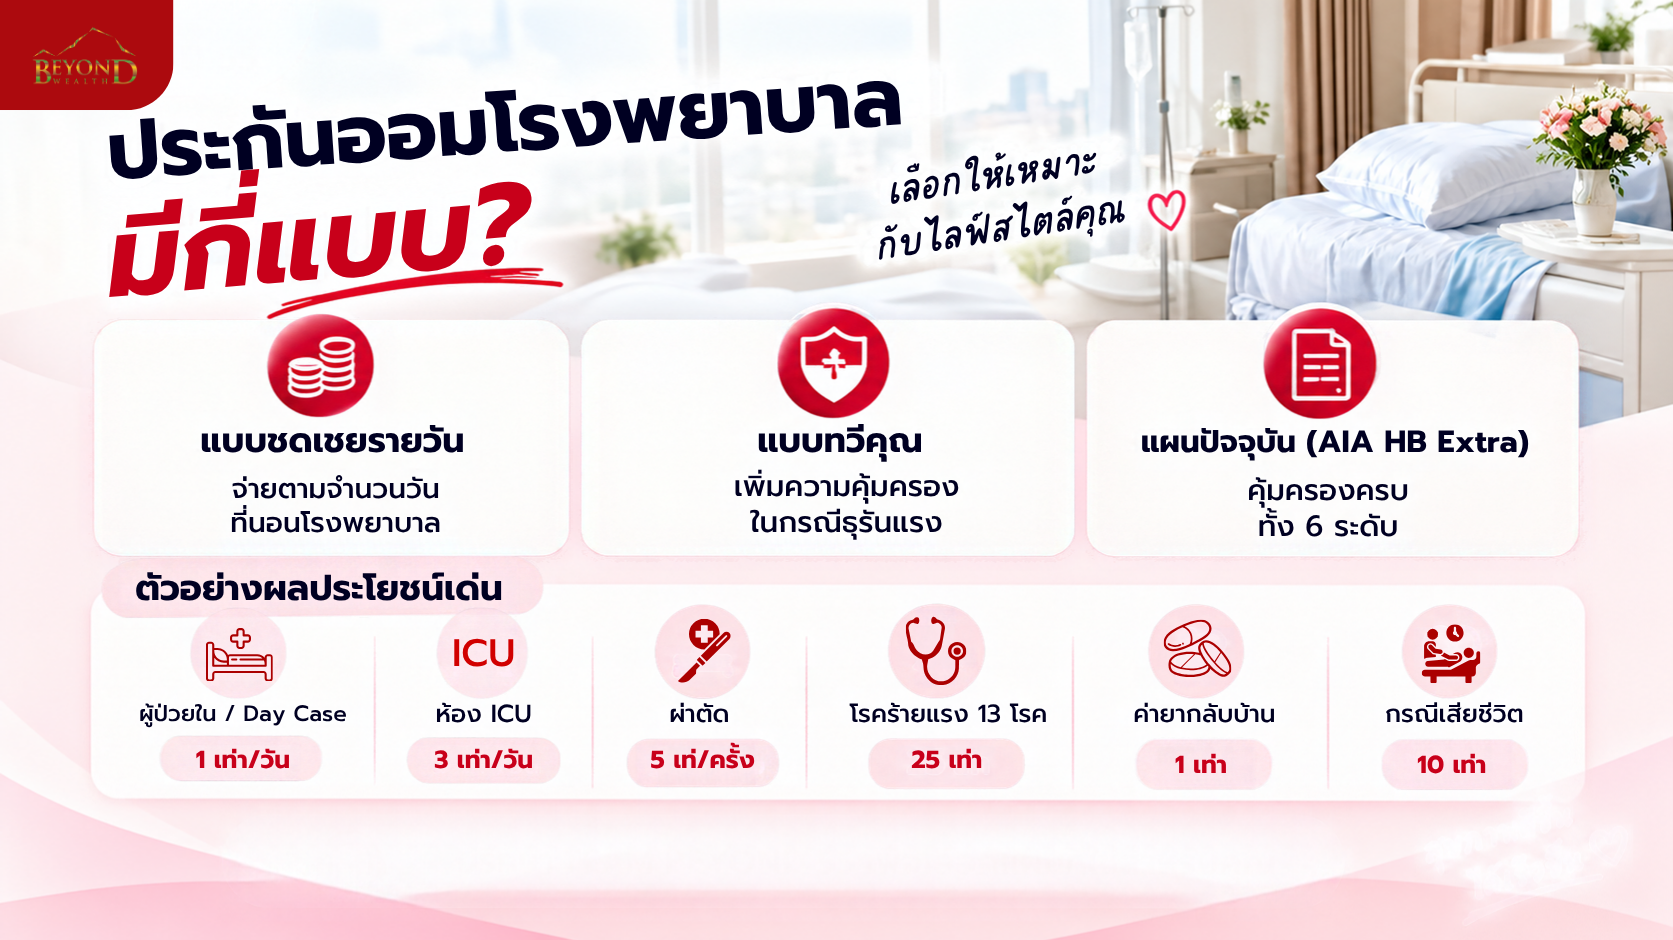
ถ้าแบ่งตามสิ่งที่จ่าย ประกันนอนโรงพยาบาลมี 2 แบบตามที่อธิบายข้างต้น คือแบบจ่ายค่ารักษาและแบบค่าชดเชยรายวัน สำหรับประกันค่าชดเชยรายวัน ยังแบ่งตามวิธีคำนวณเงินชดเชยได้อีก 2 รูปแบบ ดังนี้
แบบชดเชยรายวันอย่างเดียว
รูปแบบนี้จ่ายเงินชดเชยเท่ากันทุกวันตามจำนวนเงินที่เลือกไว้ ทั้งห้องผู้ป่วยทั่วไปและห้อง ICU เข้าใจง่ายและคำนวณเงินที่จะได้รับล่วงหน้าได้ เหมาะเป็นจุดเริ่มต้นสำหรับผู้ที่ต้องการเงินทดแทนรายได้แบบพื้นฐาน
แบบชดเชยทวีคูณ
รูปแบบนี้เพิ่มเงินชดเชยเป็นหลายเท่าเมื่อการรักษารุนแรงขึ้น เช่น นอนห้อง ICU ต้องผ่าตัด หรือป่วยด้วยโรคร้ายแรงตามเงื่อนไข จึงได้เงินมากขึ้นในช่วงที่ค่าใช้จ่ายสูง โดยตัวคูณของแต่ละกรณีเป็นไปตามที่ระบุในกรมธรรม์
ตัวอย่างแผนแบบทวีคูณ: AIA HB Extra
AIA HB Extra เป็นสัญญาเพิ่มเติมประเภทชดเชยรายได้ของ AIA ที่จ่ายค่าชดเชยรายวันกรณีผู้ป่วยใน รวมถึง Day Case พร้อมผลประโยชน์เพิ่มเติมในกรณีห้อง ICU การผ่าตัด โรคร้ายแรงเฉียบพลัน ค่ายากลับบ้าน และการเสียชีวิต เหมาะกับคนวัยทำงาน เจ้าของธุรกิจ ฟรีแลนซ์ หรือผู้ที่มีภาระค่าใช้จ่ายประจำ
ประกันนอนโรงพยาบาล แบบไหนดี?
ประกันนอนโรงพยาบาลแบบไหนดี ขึ้นอยู่กับความคุ้มครองที่มีอยู่แล้ว ถ้ายังไม่มีประกันสุขภาพเหมาจ่าย ควรเริ่มจากประกันสุขภาพก่อน แล้วจึงเสริมด้วยค่าชดเชยรายวัน ส่วนผู้ที่มีประกันสุขภาพแล้วและอยากได้เงินทดแทนรายได้ แผนแบบทวีคูณช่วยให้ได้เงินเพิ่มในกรณีที่รุนแรง อ่านเพิ่มเติม: ประกันสุขภาพ AIA ตัวไหนดี
สำหรับ AIA HB Extra ผู้ซื้อเลือกจำนวนเงินชดเชยรายวันให้สอดคล้องกับรายได้ แล้วผลประโยชน์แต่ละกรณีจะคิดเป็นจำนวนเท่าของเงินชดเชยรายวันนั้น ดังนี้
-
ผู้ป่วยใน (รวม Day Case): 1 เท่าต่อวัน สูงสุดไม่เกิน 365 วันต่อการเข้าพักรักษาตัวครั้งใดครั้งหนึ่ง
-
ห้อง ICU: 3 เท่าต่อวัน ตามจำนวนวันที่รักษาตัวในห้อง ICU
-
ผ่าตัด: 5 เท่าต่อการเข้าพักรักษาตัวครั้งใดครั้งหนึ่ง เมื่อผ่าตัดโดยวางยาสลบแบบทั่วไปหรือฉีดยาชาเข้าไขสันหลัง
-
13 โรคร้ายแรงเฉียบพลัน: 25 เท่า เมื่อเข้าพักรักษาตัวเป็นผู้ป่วยในจากโรคที่อยู่ในความคุ้มครอง จ่ายครั้งเดียวต่อการเข้าพักรักษาตัวแต่ละครั้ง แม้ป่วยหลายโรค
-
ค่ายากลับบ้าน: 1 เท่าต่อการเข้าพักรักษาตัวครั้งใดครั้งหนึ่ง เมื่อมีค่าใช้จ่ายในหมวดยากลับบ้าน
-
เสียชีวิตระหว่างรักษาตัวในโรงพยาบาล: 10 เท่า จ่ายเป็นเงินก้อน
ตัวอย่างเช่น เลือกค่าชดเชยวันละ 1,000 บาท แล้วนอนโรงพยาบาลเป็นผู้ป่วยใน 3 วัน จะได้รับ 3,000 บาท แต่ถ้าทั้ง 3 วันรักษาตัวในห้อง ICU จะได้รับวันละ 3,000 บาท รวม 9,000 บาท ทั้งนี้การจ่ายผลประโยชน์เป็นไปตามเงื่อนไขและข้อยกเว้นในกรมธรรม์
เงื่อนไขประกันนอนโรงพยาบาล
ก่อนสมัคร ควรอ่านเงื่อนไขและข้อยกเว้นของประกันค่าชดเชยรายวันให้เข้าใจ เพื่อไม่ให้เกิดปัญหาเมื่อต้องเคลม เงื่อนไขหลักของ AIA HB Extra มีดังนี้
ต้องแนบสัญญาหลัก
AIA HB Extra เป็นสัญญาเพิ่มเติม ต้องซื้อคู่กับสัญญาหลักซึ่งเป็นประกันชีวิต จึงต้องคิดงบเบี้ยของสัญญาหลักรวมไปด้วย และความคุ้มครองจะสิ้นสุดลงหากกรมธรรม์หลักสิ้นผลบังคับ อ่านเพิ่มเติม: ประกันชีวิตจำเป็นไหม สำหรับคนวัยทำงาน
อายุรับประกันและการต่ออายุ
AIA HB Extra รับประกันผู้มีอายุตั้งแต่ 15 วันถึง 70 ปี ต่ออายุได้ถึงอายุ 79 ปี และคุ้มครองถึงอายุ 80 ปี หรือจนกว่ากรมธรรม์หลักสิ้นผลบังคับ จึงวางแผนได้ทั้งเด็กเล็กและผู้ใหญ่ในครอบครัว ทั้งนี้การรับประกันขึ้นอยู่กับการพิจารณาของบริษัท
นิยามผู้ป่วยใน
ผู้ป่วยใน (IPD) คือผู้ที่จำเป็นต้องเข้ารับการรักษาในโรงพยาบาลติดต่อกันไม่น้อยกว่า 6 ชั่วโมง AIA HB Extra คุ้มครองกรณีผู้ป่วยในรวมถึง Day Case ซึ่งเป็นการรักษาหรือหัตถการบางประเภทที่จำเป็นทางการแพทย์แต่ไม่ต้องนอนค้างคืน ส่วนการพบแพทย์แล้วรับยากลับบ้าน (ผู้ป่วยนอก) เบิกค่าชดเชยรายวันไม่ได้ ต้องใช้ประกัน OPD หรือสวัสดิการอื่นแทน
ระยะเวลารอคอย
AIA HB Extra ไม่คุ้มครองการเจ็บป่วยที่เกิดขึ้นภายใน 30 วันนับจากวันที่สัญญาเพิ่มเติมเริ่มมีผลคุ้มครอง และภายใน 120 วันสำหรับ 4 โรค ได้แก่ ไส้เลื่อนทุกชนิด ต้อเนื้อหรือต้อกระจก การตัดทอนซิลหรืออดีนอยด์ และเยื่อบุโพรงมดลูกเจริญผิดที่ ส่วนผลประโยชน์ 13 โรคร้ายแรงเฉียบพลันมีระยะเวลารอคอย 60 วัน จึงควรวางแผนทำประกันล่วงหน้าขณะที่ยังสุขภาพดี อ่านเพิ่มเติม: ระยะรอคอยประกันสุขภาพของ AIA
สภาพที่เป็นมาก่อนและข้อยกเว้น
AIA HB Extra ไม่คุ้มครองโรคเรื้อรัง การเจ็บป่วย หรือการบาดเจ็บที่ยังไม่ได้รักษาให้หายก่อนวันที่สัญญาเพิ่มเติมเริ่มมีผลคุ้มครอง และมีข้อยกเว้นอื่น เช่น การรักษาเพื่อเสริมสวย การตั้งครรภ์และการคลอดบุตร และการตรวจสุขภาพทั่วไป รายละเอียดทั้งหมดเป็นไปตามกรมธรรม์
หากตอนนี้มีอาการผิดปกติ เช่น ใจสั่นบ่อยหรือเหนื่อยง่ายกว่าปกติ ควรพบแพทย์เพื่อตรวจหาสาเหตุก่อน และเมื่อสมัครประกันต้องแถลงประวัติสุขภาพและผลการตรวจตามจริงทุกข้อ อ่านเพิ่มเติม: หัวใจเต้นแรง หน้าแดงทุกที ไม่ใช่เพลงแต่เป็นสัญญาณเสี่ยงโรคร้ายแรง
สิทธิลดหย่อนภาษี
เบี้ยประกันของ AIA HB Extra นำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาไม่ได้ ต่างจากเบี้ยประกันสุขภาพของตนเองที่ลดหย่อนได้ตามจริงไม่เกิน 25,000 บาท และเมื่อรวมกับเบี้ยประกันชีวิตต้องไม่เกิน 100,000 บาท ตามเงื่อนไขของกรมสรรพากร
ข้อดีของประกันนอนโรงพยาบาล
เมื่อเทียบกับประกันสุขภาพเหมาจ่าย ประกันค่าชดเชยรายวันมีข้อดีเฉพาะตัวที่ช่วยให้วางแผนการเงินช่วงเจ็บป่วยได้ง่ายขึ้น ดังนี้
รับเป็นเงินสด ใช้ได้อิสระ
เงินชดเชยคิดตามจำนวนวันที่นอนโรงพยาบาล ไม่ได้คิดตามยอดค่ารักษา เมื่อบริษัทอนุมัติการเคลม ผู้เอาประกันนำเงินไปใช้ได้ตามความจำเป็น เช่น ค่าจ้างคนดูแล ค่าเดินทาง หรือค่าผ่อนบ้านผ่อนรถในช่วงที่หยุดงาน
เคลมซ้อนกับแผนอื่นได้
ถ้ามีประกันสุขภาพเหมาจ่ายหรือประกันกลุ่มจากที่ทำงานอยู่แล้ว แผนเหล่านั้นจ่ายค่ารักษาตามจริง ส่วนประกันค่าชดเชยรายวันจ่ายเงินสดตามจำนวนวันที่นอนโรงพยาบาล จึงเคลมคู่กันได้ตามเงื่อนไขของแต่ละกรมธรรม์ โดยไม่ต้องเปลี่ยนสวัสดิการเดิมที่มีอยู่
ทดแทนรายได้ระหว่างหยุดงาน
ประกันสุขภาพเหมาจ่ายดูแลค่ารักษาพยาบาล แต่ไม่ได้ทดแทนรายได้ที่หายไป เงินชดเชยรายวันจึงเหมาะกับฟรีแลนซ์ เจ้าของกิจการ หรือผู้ที่ไม่ได้รับค่าจ้างระหว่างหยุดงานเพื่อรักษาตัว
เงินชดเชยเพิ่มขึ้นเมื่ออาการรุนแรง
แผนแบบทวีคูณอย่าง AIA HB Extra จ่ายเพิ่มเมื่อการรักษารุนแรงขึ้น เช่น 3 เท่าต่อวันเมื่อนอนห้อง ICU และ 25 เท่าเมื่อเข้าพักรักษาตัวจาก 13 โรคร้ายแรงเฉียบพลันตามเงื่อนไข แต่ไม่ใช่ประกันโรคร้ายแรงที่จ่ายเงินก้อนตามทุนประกันเมื่อตรวจพบโรค ผู้ที่ต้องการความคุ้มครองลักษณะนั้นควรพิจารณาประกันโรคร้ายแรง AIA ควบคู่ไปด้วย
เลือกเงินชดเชยให้เหมาะกับงบได้
เบี้ยขึ้นอยู่กับอายุ ขั้นอาชีพ และจำนวนเงินชดเชยรายวันที่เลือก ผู้ซื้อจึงปรับจำนวนเงินชดเชยให้พอดีกับงบได้ แต่ต้องคิดรวมกับเบี้ยของสัญญาหลักด้วย
อยากรู้ว่าควรเลือกค่าชดเชยวันละเท่าไร? ให้ TEAM BEYOND 55 ช่วยคำนวณจากรายได้และสวัสดิการที่คุณมีอยู่
วิธีเลือกซื้อประกันนอนโรงพยาบาล
ก่อนเลือกซื้อประกันค่าชดเชยรายวัน ลองใช้เช็คลิสต์ต่อไปนี้ประเมินความพร้อมและจำนวนเงินชดเชยที่เหมาะกับตัวเอง
-
มีประกันสุขภาพก่อน: ควรมีประกันสุขภาพเหมาจ่าย ประกันกลุ่ม หรือสิทธิประกันสังคมรองรับค่ารักษาไว้ก่อน รวมถึงเงินสำรองฉุกเฉิน แล้วจึงเสริมด้วยค่าชดเชยรายวัน หากยังไม่มีประกันสุขภาพ อ่านเพิ่มเติม: ประกันสุขภาพ ที่ไหนดี
-
คำนวณช่องว่างรายได้: นำรายได้ต่อวันลบด้วยเงินที่ยังได้รับระหว่างลาป่วย ผลต่างคือจำนวนเงินชดเชยรายวันโดยประมาณที่ควรมี
-
ดูลักษณะงานของตัวเอง: พนักงานประจำยังได้รับค่าจ้างระหว่างลาป่วยตามสิทธิ แต่ฟรีแลนซ์และเจ้าของกิจการขาดรายได้ตั้งแต่วันแรกที่หยุดงาน จึงควรให้ความสำคัญกับค่าชดเชยรายวันมากกว่า
-
เลือกตามรายได้จริง: ไม่ควรเลือกเงินชดเชยสูงเกินรายได้ที่หายไปจริง สำหรับประกันสุขภาพตามมาตรฐานใหม่ การเรียกร้องค่าชดเชยรายวันเกินกว่ารายได้ที่แท้จริงเป็นกรณีหนึ่งที่บริษัทมีสิทธิปฏิเสธการต่ออายุ
-
ตรวจสอบเบี้ยรวม: รวมเบี้ยของสัญญาหลัก สัญญาเพิ่มเติมสุขภาพ และสัญญาค่าชดเชยรายวัน แล้วประเมินว่าจ่ายต่อเนื่องได้ในระยะยาวหรือไม่
-
อ่านเงื่อนไขให้ครบ: ตรวจอายุที่ต่ออายุได้ อายุที่ความคุ้มครองสิ้นสุด นิยามผู้ป่วยใน ระยะเวลารอคอย และข้อยกเว้น จากหน้าข้อมูล AIA HB Extra ของ AIA หรือสอบถามตัวแทน
-
พิจารณาประกัน OPD เพิ่ม: ค่าชดเชยรายวันไม่จ่ายกรณีผู้ป่วยนอก หากต้องการความคุ้มครองค่ารักษาที่ไม่ต้องนอนโรงพยาบาล ควรพิจารณาประกัน OPD เพิ่มเติมตามงบ
“ค่าชดเชยรายวันไม่ได้มีไว้จ่ายบิลโรงพยาบาล แต่มีไว้ดูแลรายได้ที่หายไประหว่างรักษาตัว ก่อนเลือกจำนวนเงิน ลองนึกว่าถ้าต้องหยุดงานหนึ่งสัปดาห์ บ้านยังมีค่าอะไรที่ต้องจ่ายบ้าง ส่วนบิลค่ารักษา ให้ประกันสุขภาพเหมาจ่ายเป็นฐานดูแลไว้ก่อน” - คุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT
ข้อควรระวังก่อนทำประกันค่าชดเชยรายวัน
แม้ผลประโยชน์จะน่าสนใจ แต่การตัดสินใจทำสัญญาก็มีจุดที่ต้องทำความเข้าใจให้รอบคอบ เพื่อไม่ให้เกิดปัญหาเมื่อถึงเวลาเรียกร้องสินไหมทดแทน
-
ไม่ควรใช้แทนประกันสุขภาพ: หากยังไม่มีประกันสุขภาพเหมาจ่าย ไม่ควรซื้อประกันค่าชดเชยรายวันเพียงอย่างเดียว เพราะเงินชดเชยรายวันอาจไม่พอจ่ายค่ารักษาเมื่อป่วยหนักหรือต้องผ่าตัด
-
แถลงประวัติสุขภาพตามจริง: ตอบคำถามสุขภาพในใบคำขอตามความจริงทุกข้อ หากปกปิดข้อความจริง สัญญาอาจเป็นโมฆียะ บริษัทมีสิทธิบอกล้างสัญญาได้ภายในระยะเวลาที่กฎหมายและกรมธรรม์กำหนด และอาจไม่จ่ายค่าชดเชย
-
ผลประโยชน์โรคร้ายแรงมีเงื่อนไข: เงินชดเชย 25 เท่าจ่ายเมื่อเข้าพักรักษาตัวเป็นผู้ป่วยในจาก 13 โรคร้ายแรงเฉียบพลันตามรายชื่อในกรมธรรม์ เช่น กล้ามเนื้อหัวใจตายเฉียบพลันจากการขาดเลือด โรคหลอดเลือดสมองแตกหรืออุดตัน และภาวะโคม่า ผลประโยชน์ส่วนนี้ไม่รวมโรคมะเร็ง ผู้ที่กังวลเรื่องมะเร็งจึงควรพิจารณาประกันโรคร้ายแรงแยกต่างหาก อ่านเพิ่มเติม: มะเร็งชนิดไหน โอกาสพบ 7 คนต่อวัน สัญญาณอันตรายที่ไม่ควรมองข้าม
-
ประเมินเบี้ยระยะยาว: เบี้ยของสัญญาเพิ่มเติมปรับตามช่วงอายุ จึงควรวางแผนการเงินเผื่อวัยเกษียณไว้ด้วย อ่านเพิ่มเติม: ถ้าย้อนเวลากลับไปได้ อยากบอกอะไรกับตัวเองก่อนวัยเกษียณ
ยังไม่แน่ใจว่าควรมีค่าชดเชยรายวันคู่กับประกันสุขภาพแบบไหน? ให้ TEAM BEYOND 55 ช่วยเปรียบเทียบแผนตามงบและสวัสดิการที่คุณมี
สรุป
ประกันนอนโรงพยาบาลมี 2 แบบที่ทำหน้าที่ต่างกัน ประกันสุขภาพเหมาจ่ายดูแลค่ารักษาตามจริง ส่วนประกันค่าชดเชยรายวัน (HB) จ่ายเงินสดตามจำนวนวันที่นอนโรงพยาบาลเพื่อทดแทนรายได้ที่หายไป จึงควรมีประกันสุขภาพเป็นฐานก่อน แล้วเสริมด้วยค่าชดเชยรายวันตามรายได้จริง สำหรับ AIA HB Extra จ่าย 1 เท่าต่อวันกรณีผู้ป่วยใน และจ่ายเพิ่มเป็นหลายเท่าในกรณีห้อง ICU การผ่าตัด และ 13 โรคร้ายแรงเฉียบพลัน ต้องซื้อคู่กับสัญญาหลัก และเบี้ยนำไปลดหย่อนภาษีไม่ได้ ก่อนตัดสินใจควรตรวจนิยามผู้ป่วยใน ระยะเวลารอคอย และข้อยกเว้นในกรมธรรม์ให้ครบ
หากต้องการปรึกษาเกี่ยวกับประกันนอนโรงพยาบาล ทำไมต้องเลือก TEAM BEYOND 55!
TEAM BEYOND 55 ดูแลโดยคุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT และผู้ได้รับคุณวุฒิ FChFP (Fellow Chartered Financial Practitioner) เราช่วยคำนวณค่าชดเชยรายวันที่เหมาะกับรายได้ และเปรียบเทียบการจับคู่ AIA HB Extra กับประกันสุขภาพและสัญญาหลักให้เหมาะกับงบ อธิบายเงื่อนไขสำคัญ เช่น นิยามผู้ป่วยใน ระยะเวลารอคอย และข้อยกเว้น ให้เข้าใจก่อนตัดสินใจ และดูแลต่อเนื่องหลังการขาย รวมถึงแนะนำขั้นตอนและเอกสารเมื่อต้องเคลม ปรึกษาฟรีไม่มีค่าใช้จ่าย
คำถามที่พบบ่อย
ประกันค่าชดเชยรายวันจ่ายเงินอย่างไร?
บริษัทจ่ายตามจำนวนวันที่นอนโรงพยาบาลเป็นผู้ป่วยใน คูณด้วยค่าชดเชยรายวันที่เลือกไว้ ไม่ได้คิดตามค่ารักษาจริง ผู้เอาประกันยื่นเคลมพร้อมเอกสารตามที่บริษัทกำหนด และเมื่อบริษัทอนุมัติการเคลมจะได้รับเงินตามช่องทางที่บริษัทกำหนด
นอนโรงพยาบาลคืนเดียวเคลมได้ไหม?
เคลมได้ หากเข้ารับการรักษาเป็นผู้ป่วยในตามความจำเป็นทางการแพทย์ติดต่อกันไม่น้อยกว่า 6 ชั่วโมง และเป็นไปตามเงื่อนไขอื่นของกรมธรรม์ เช่น พ้นระยะเวลารอคอยแล้ว สำหรับ AIA HB Extra ยังคุ้มครองกรณี Day Case ที่ไม่ต้องนอนค้างคืนด้วย
เป็นฟรีแลนซ์ควรทำประกันแบบไหน?
ควรมีประกันสุขภาพเหมาจ่ายเพื่อดูแลค่ารักษาเป็นฐาน แล้วเสริมด้วยประกันค่าชดเชยรายวันเพื่อทดแทนรายได้ที่ขาดไประหว่างนอนโรงพยาบาล โดยเลือกเงินชดเชยรายวันให้ใกล้เคียงรายได้ต่อวันจริง
มีประกันสังคมแล้วยังต้องทำอีกไหม?
ขึ้นอยู่กับความต้องการ สิทธิประกันสังคมใช้รักษาในสถานพยาบาลตามสิทธิเป็นหลัก หากต้องการเลือกรักษาในโรงพยาบาลเอกชนอื่น ควรมีประกันสุขภาพส่วนตัว และหากต้องการเงินทดแทนรายได้ระหว่างนอนโรงพยาบาล ควรพิจารณาประกันค่าชดเชยรายวันเพิ่มเติม
เบี้ยประกันค่าชดเชยรายวันแพงไหม?
เบี้ยขึ้นอยู่กับอายุ ขั้นอาชีพ และจำนวนเงินชดเชยรายวันที่เลือก ยิ่งเลือกเงินชดเชยสูงหรืออายุมากขึ้น เบี้ยก็ยิ่งสูงขึ้น และต้องคิดรวมกับเบี้ยของสัญญาหลัก จึงควรขอใบเสนอเบี้ยตามอายุจริงก่อนตัดสินใจ
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง ข้อมูลในบทความนี้เป็นข้อมูลทั่วไป ณ เดือนกันยายน 2569 ความคุ้มครองและเงื่อนไขของแต่ละแผนเป็นไปตามที่ระบุในกรมธรรม์


