ประกันเสียชีวิตทุกกรณี คืออะไร? สิ่งที่ควรรู้ก่อนทำประกันชีวิต
หากวันหนึ่งเราไม่อยู่แล้ว คนข้างหลังจะมีเงินใช้จ่ายและผ่อนหนี้ต่อได้หรือไม่ คำถามนี้ทำให้หลายคนเริ่มมองหาประกันเสียชีวิตทุกกรณี ซึ่งเป็นประกันชีวิตที่จ่ายเงินก้อนให้ครอบครัวเมื่อผู้เอาประกันภัยเสียชีวิตจากการเจ็บป่วยหรืออุบัติเหตุ แต่คำว่า “ทุกกรณี” ยังมีข้อยกเว้นตามกฎหมายและเงื่อนไขกรมธรรม์ บทความนี้อธิบายว่าประกันแบบนี้คุ้มครองแค่ไหน ไม่จ่ายกรณีใดบ้าง มีกี่แบบ ควรเลือกอย่างไร และต้องเตรียมเอกสารอะไรเมื่อเคลม เพื่อให้วางแผนทำประกันชีวิตได้เหมาะกับภาระของครอบครัว
ประกันเสียชีวิตทุกกรณี คืออะไร?
ประกันเสียชีวิตทุกกรณี คือประกันชีวิตที่จ่ายเงินก้อนตามทุนประกันให้ผู้รับผลประโยชน์ เมื่อผู้เอาประกันภัยเสียชีวิตจากการเจ็บป่วย โรคร้ายแรง หรืออุบัติเหตุ ต่างจากประกันอุบัติเหตุ (PA) ที่จ่ายเฉพาะการเสียชีวิตจากอุบัติเหตุ คำว่า “ทุกกรณี” จึงหมายถึงคุ้มครองการเสียชีวิตทั้งจากการเจ็บป่วยและอุบัติเหตุ ยกเว้นกรณีที่กฎหมายหรือกรมธรรม์ระบุไว้ ซึ่งอธิบายไว้ในหัวข้อข้อยกเว้นด้านล่าง ประกันชีวิตทั่วไปทั้งแบบชั่วระยะเวลา แบบตลอดชีพ และแบบสะสมทรัพย์ คุ้มครองการเสียชีวิตในลักษณะนี้
“ประกันเสียชีวิตทุกกรณีไม่ได้แปลว่าไม่มีเงื่อนไข ก่อนเซ็นใบคำขอ อยากให้อ่านหมวดข้อยกเว้นในกรมธรรม์ ตอบคำถามสุขภาพตามความจริงทุกข้อ และระบุชื่อผู้รับผลประโยชน์ให้ชัดเจน เพราะสามเรื่องนี้มีผลโดยตรงเมื่อครอบครัวต้องยื่นเคลม” - คุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT
ทำไมถึงควรทำประกันเสียชีวิตทุกกรณี
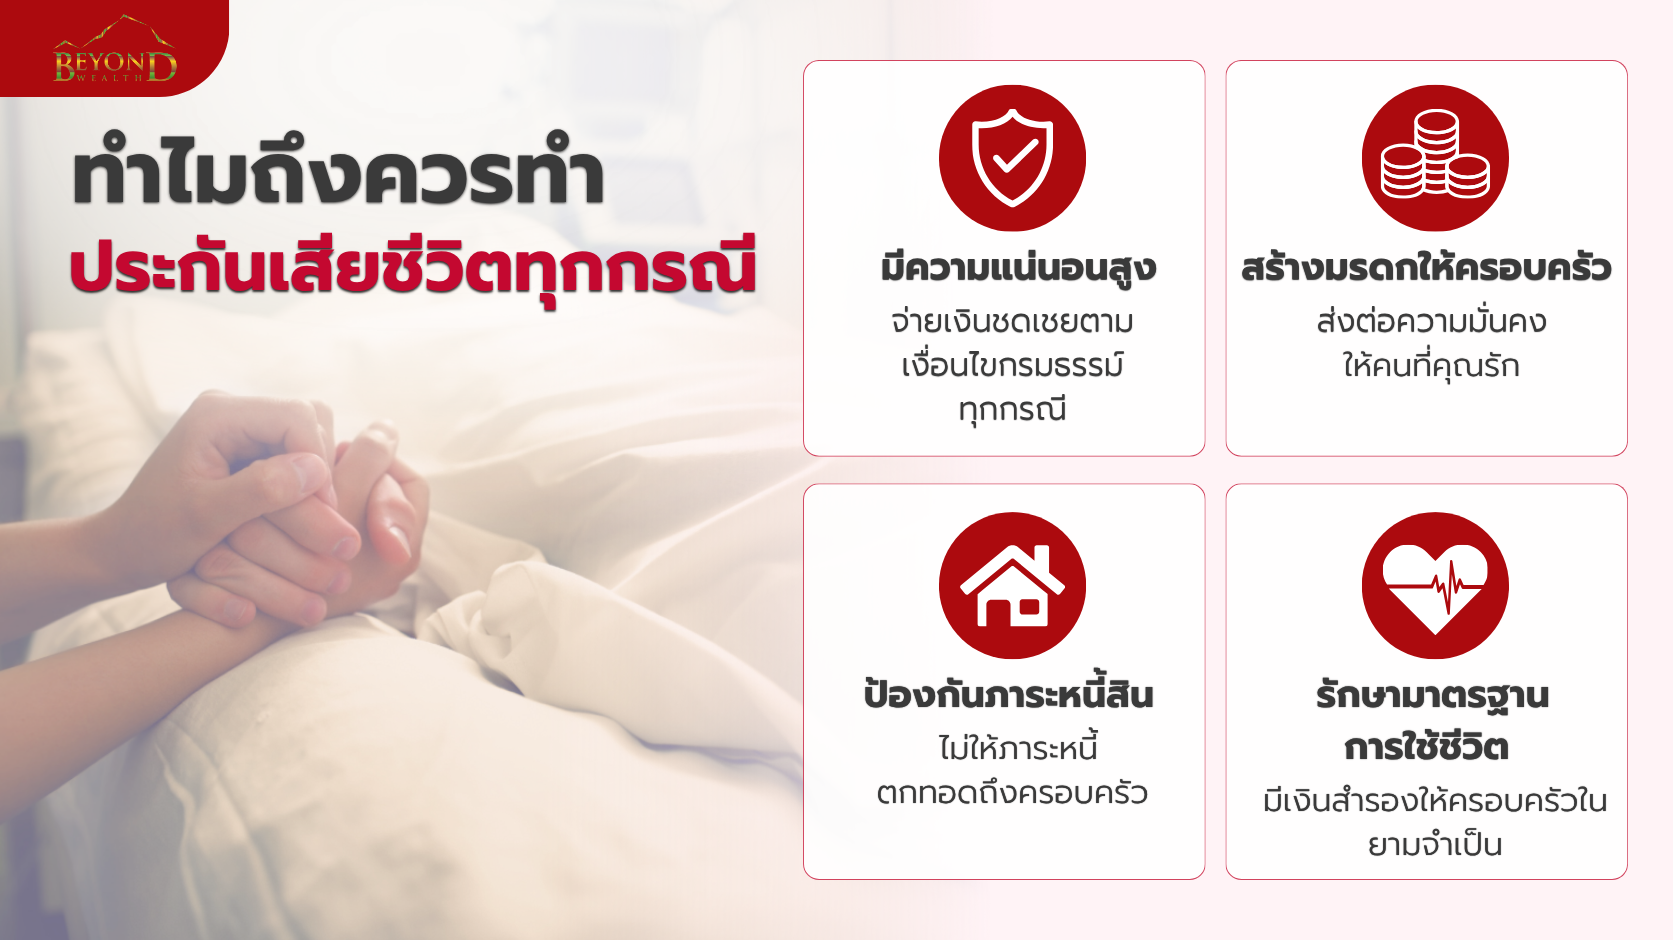
การทำประกันชีวิตที่คุ้มครองครอบคลุมเป็นส่วนสำคัญของการวางแผนการเงิน โดยเฉพาะสำหรับคนที่มีครอบครัวต้องดูแลหรือมีภาระหนี้ เหตุผลหลักที่หลายคนเลือกทำประกันแบบนี้มีดังนี้
รู้ล่วงหน้าว่าครอบครัวจะได้รับเงินเท่าไร
ประกันเสียชีวิตทุกกรณีกำหนดทุนประกันไว้ในกรมธรรม์ตั้งแต่วันทำสัญญา เมื่อผู้เอาประกันภัยเสียชีวิตจากการเจ็บป่วยหรืออุบัติเหตุ บริษัทจะจ่ายเงินตามทุนประกันให้ผู้รับผลประโยชน์ ยกเว้นกรณีที่ระบุในกรมธรรม์ ผู้เอาประกันภัยจึงวางแผนได้ล่วงหน้าว่าครอบครัวจะมีเงินก้อนเท่าไรไว้ใช้
สร้างมรดกให้ครอบครัว
ด้วยเบี้ยประกันที่เหมาะกับงบ ครอบครัวจะได้รับเงินก้อนตามทุนประกันเมื่อเกิดเหตุ ตามเงื่อนไขกรมธรรม์ เงินก้อนนี้ช่วยให้คนข้างหลังมีทุนตั้งต้นใหม่โดยไม่ต้องรอเก็บออมเองหลายปี ส่วนเบี้ยประกันที่ต้องจ่ายขึ้นอยู่กับอายุ เพศ สุขภาพ ทุนประกัน และแบบประกันที่เลือก อ่านเพิ่มเติม: ความรักที่ดี คือการไม่ทิ้งภาระไว้ข้างหลัง
ช่วยปิดหนี้สินที่ยังค้างอยู่
หากเสาหลักของบ้านเสียชีวิตขณะที่ยังผ่อนบ้านหรือผ่อนรถอยู่ ครอบครัวอาจต้องขายทรัพย์สินเพื่อนำเงินไปชำระหนี้ เงินก้อนจากประกันชีวิตช่วยให้ครอบครัวมีเงินปิดหนี้ที่ค้างอยู่และรักษาบ้านไว้ได้ จึงควรตั้งทุนประกันให้ครอบคลุมยอดหนี้คงเหลือด้วย อ่านเพิ่มเติม: ประกันชีวิตคือเครื่องหมายของความรับผิดชอบที่ผู้นำครอบครัวต้องมี
รักษามาตรฐานการใช้ชีวิต
เมื่อครอบครัวขาดรายได้จากเสาหลัก เงินก้อนจากประกันชีวิตช่วยให้คนข้างหลังมีเงินสำรองสำหรับค่าใช้จ่ายประจำวันและค่าเล่าเรียนของลูกในช่วงปรับตัว ลดโอกาสที่ครอบครัวต้องเปลี่ยนแผนชีวิตกะทันหัน เช่น ต้องย้ายที่อยู่หรือให้ลูกพักการเรียน
ประกันเสียชีวิตทุกกรณี ไม่จ่ายกรณีไหนบ้าง? (ข้อยกเว้นตามกฎหมายและกรมธรรม์)
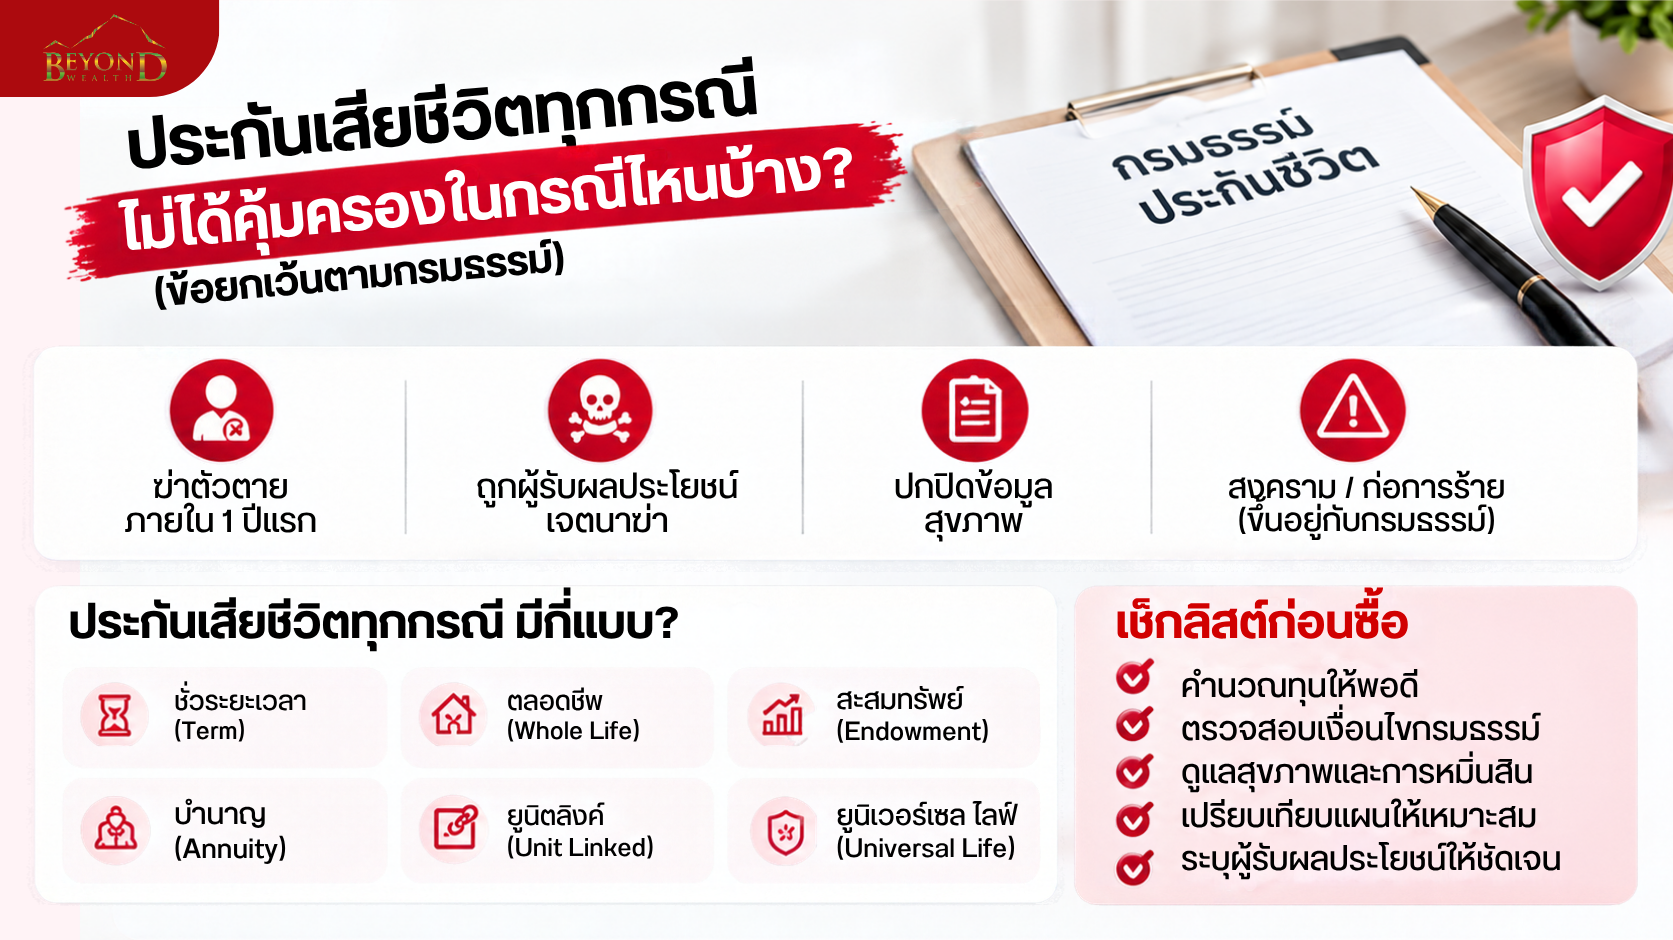
แม้จะเรียกว่าประกันเสียชีวิตทุกกรณี แต่กรมธรรม์ประกันชีวิตทุกฉบับมีกรณีที่บริษัทไม่จ่ายทุนประกันตามที่กฎหมายและเงื่อนไขกรมธรรม์กำหนด ข้อยกเว้นหลักที่ควรรู้ก่อนทำประกันชีวิตมีดังนี้
การปกปิดข้อความจริงเรื่องสุขภาพ
หากผู้ขอเอาประกันภัยปกปิดประวัติสุขภาพหรือแถลงข้อความอันเป็นเท็จในใบคำขอ สัญญาประกันชีวิตจะเป็นโมฆียะตามประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) มาตรา 865 บริษัทมีสิทธิบอกล้างสัญญาและไม่จ่ายทุนประกัน โดยกฎหมายกำหนดให้บอกล้างได้ภายใน 1 เดือนนับจากวันที่บริษัทรู้ความจริง และไม่เกิน 5 ปีนับจากวันทำสัญญา ส่วนเงื่อนไขกรมธรรม์กำหนดให้บริษัทโต้แย้งความสมบูรณ์ของสัญญาด้วยเหตุนี้ได้ภายใน 2 ปีนับจากวันที่กรมธรรม์มีผลบังคับ ผู้ขอเอาประกันภัยจึงควรแถลงประวัติสุขภาพตามความจริงทุกข้อตั้งแต่วันสมัคร
ผู้รับผลประโยชน์เจตนาฆ่าผู้เอาประกันภัย
ตาม ป.พ.พ. มาตรา 895 หากผู้เอาประกันภัยถูกผู้รับผลประโยชน์ฆ่าตายโดยเจตนา บริษัทไม่ต้องจ่ายทุนประกันให้ผู้รับผลประโยชน์รายนั้น แม้กรมธรรม์จะคุ้มครองการเสียชีวิตทุกกรณีก็ตาม หากระบุผู้รับผลประโยชน์ไว้หลายคน การจ่ายเงินให้ผู้รับผลประโยชน์รายอื่นที่ไม่มีส่วนเกี่ยวข้องเป็นไปตามเงื่อนไขของกรมธรรม์
การฆ่าตัวตายภายใน 1 ปีแรกของสัญญา
ตาม ป.พ.พ. มาตรา 895 หากผู้เอาประกันภัยเสียชีวิตจากการฆ่าตัวตายภายใน 1 ปีนับแต่วันทำสัญญา บริษัทไม่ต้องจ่ายทุนประกัน ส่วนเงื่อนไขกรมธรรม์ประกันชีวิตนับระยะ 1 ปีนี้จากวันที่กรมธรรม์มีผลบังคับ และกำหนดให้คืนเบี้ยประกันภัยที่ชำระแล้ว ระยะ 1 ปีนี้นับใหม่จากวันที่กรมธรรม์กลับมามีผลบังคับอีกครั้งด้วย และหากมีการเพิ่มทุนประกัน จะนับ 1 ปีจากวันที่เพิ่มทุนสำหรับส่วนที่เพิ่ม รายละเอียดเป็นไปตามเงื่อนไขของกรมธรรม์แต่ละฉบับ
หากคุณหรือคนใกล้ชิดกำลังมีความคิดทำร้ายตัวเอง โทรสายด่วนสุขภาพจิต 1323 ได้ฟรีตลอด 24 ชั่วโมง
ประกันเสียชีวิตทุกกรณี มีกี่แบบ?
ประกันชีวิตที่คุ้มครองการเสียชีวิตทุกกรณีมีหลายแบบ แต่ละแบบต่างกันที่ระยะเวลาคุ้มครอง ระยะเวลาชำระเบี้ย และเงินที่ได้รับคืน แบบหลักที่ควรรู้จักมีดังนี้
ประกันชีวิตแบบชั่วระยะเวลา (Term)
คุ้มครองชีวิตตามระยะเวลาที่กำหนด เช่น 10 ปี หรือ 20 ปี เบี้ยประกันจึงต่ำกว่าแบบอื่นเมื่อเทียบที่ทุนประกันเท่ากัน แต่ส่วนใหญ่ไม่มีเงินคืนเมื่อครบสัญญา เหมาะกับผู้ที่ต้องการทำประกันชีวิตเพื่อคุ้มครองภาระหนี้สินหรือช่วงที่ลูกยังเล็ก
ประกันชีวิตตลอดชีพ (Whole Life)
ประกันชีวิตตลอดชีพคุ้มครองระยะยาว ส่วนใหญ่ถึงอายุ 90-99 ปีตามแบบที่เลือก เมื่อชำระเบี้ยไประยะหนึ่ง กรมธรรม์จะมีมูลค่าเวนคืนตามตารางในกรมธรรม์ ซึ่งใช้ขอกู้เงินตามกรมธรรม์ได้เมื่อจำเป็น แบบนี้เหมาะกับผู้ที่ต้องการวางแผนส่งต่อเงินก้อนให้ครอบครัว และต้องการสัญญาหลักไว้แนบประกันสุขภาพ
ประกันชีวิตแบบสะสมทรัพย์ (Endowment)
เน้นการออมเงินควบคู่กับความคุ้มครองชีวิตตามระยะเวลาสัญญา เมื่อครบสัญญาจะได้รับเงินครบกำหนดตามที่ระบุในกรมธรรม์ และบางแบบมีเงินคืนระหว่างสัญญา แบบนี้ช่วยสร้างวินัยการออม แต่เมื่อจ่ายเบี้ยเท่ากัน ทุนประกันชีวิตจะต่ำกว่าแบบชั่วระยะเวลาและแบบตลอดชีพ
ประกันชีวิตแบบบำนาญ (Annuity)
ออกแบบมาเพื่อวางแผนเกษียณ เมื่อถึงอายุที่กำหนด เช่น 55 หรือ 60 ปี ผู้เอาประกันภัยจะได้รับเงินบำนาญเป็นงวดตามที่ระบุในกรมธรรม์ ความคุ้มครองการเสียชีวิตของแบบนี้ไม่สูงเท่าแบบอื่น เพราะเน้นการออมเพื่อเกษียณ ส่วนเบี้ยประกันแบบบำนาญนำไปลดหย่อนภาษีได้ 15% ของเงินได้พึงประเมิน แต่ไม่เกิน 200,000 บาท และเมื่อรวมกับกองทุนเพื่อการเกษียณอื่นต้องไม่เกิน 500,000 บาท ตามหลักเกณฑ์ของกรมสรรพากร
ประกันชีวิตควบการลงทุน (Unit Linked)
รวมความคุ้มครองชีวิตกับการลงทุนในกองทุนรวมที่ผู้เอาประกันภัยเลือก มูลค่ากรมธรรม์จึงขึ้นลงตามผลการดำเนินงานของกองทุน และปรับทุนประกันหรือเบี้ยได้ยืดหยุ่นตามเงื่อนไขของแบบประกัน เหมาะกับผู้ที่ต้องการความคุ้มครองชีวิตพร้อมโอกาสรับผลตอบแทนจากการลงทุน และยอมรับความเสี่ยงได้ การลงทุนมีความเสี่ยง ผลตอบแทนไม่ได้รับประกัน และอาจได้รับเงินคืนน้อยกว่าเงินที่ลงทุนไป จึงควรศึกษาลักษณะสินค้า เงื่อนไข และความเสี่ยงให้เข้าใจก่อนตัดสินใจ
ประกันชีวิตแบบยูนิเวอร์แซล ไลฟ์ (Universal Life)
รวมความคุ้มครองชีวิตกับมูลค่าบัญชีกรมธรรม์ที่เติบโตตามอัตราผลตอบแทนที่บริษัทประกาศ โดยมีอัตราขั้นต่ำตามที่ระบุในกรมธรรม์ ผู้เอาประกันภัยปรับทุนประกันหรือเบี้ยได้ตามเงื่อนไข และหยุดพักชำระเบี้ยได้หากมูลค่าบัญชีพอจ่ายค่าการประกันภัย แต่ผลตอบแทนส่วนที่เกินอัตราขั้นต่ำไม่ได้รับประกัน และมูลค่าบัญชีถูกหักค่าการประกันภัยและค่าธรรมเนียม จึงอาจได้รับเงินคืนน้อยกว่าเบี้ยที่จ่ายไป หากมูลค่าบัญชีไม่พอ กรมธรรม์อาจสิ้นผลบังคับ
ประกันเสียชีวิตทุกกรณี แบบไหนดี?
แบบประกันที่เหมาะกับแต่ละคนขึ้นอยู่กับเป้าหมาย ภาระทางการเงิน และงบประมาณ ลองดูว่าโจทย์ของคุณใกล้เคียงกับข้อใด
ต้องการทุนประกันสูงในงบจำกัด
หากมีลูกเล็กหรือมีหนี้บ้านก้อนใหญ่ แบบชั่วระยะเวลา (Term) น่าพิจารณา เพราะเบี้ยต่ำเมื่อเทียบกับทุนประกัน ควรเลือกระยะเวลาคุ้มครองให้ครอบคลุมช่วงที่ยังผ่อนบ้านหรือลูกยังเรียนไม่จบ ซึ่งเป็นช่วงที่ครอบครัวมีภาระทางการเงินสูง
เน้นความคุ้มครองระยะยาวและใช้แนบสัญญาเพิ่มเติม
ประกันชีวิตตลอดชีพเหมาะกับเสาหลักของครอบครัวที่ต้องการความคุ้มครองระยะยาว และต้องการสัญญาหลักไว้แนบประกันสุขภาพหรือประกันโรคร้ายแรง ตัวอย่างเช่น AIA Pay Life Plus (ไม่มีเงินปันผล) คุ้มครองถึงอายุ 99 ปี เลือกชำระเบี้ยได้ 10, 15 หรือ 20 ปี อายุรับประกันภัย 15 วัน-75 ปี และแนบความคุ้มครองสุขภาพเพิ่มได้
ต้องการออมเงินควบคู่ไปด้วย
หากต้องการเก็บเงินระยะยาวควบคู่กับความคุ้มครองชีวิต แบบสะสมทรัพย์เหมาะกว่า แม้ทุนประกันชีวิตจะไม่สูงเท่าแบบอื่น แต่จะได้รับเงินครบกำหนดสัญญาตามที่ระบุในกรมธรรม์ ส่วนเงินปันผล (ถ้ามี) ขึ้นอยู่กับผลการดำเนินงานของบริษัทและไม่ได้รับประกัน
อยากกำหนดวันจบการจ่ายเบี้ยชัดเจน
ประกันชีวิตตลอดชีพแบบชำระเบี้ยระยะสั้น เช่น 10 ปี หรือ 15 ปี ช่วยให้จ่ายเบี้ยครบก่อนเกษียณ แต่ยังได้รับความคุ้มครองต่อจนถึงอายุที่กรมธรรม์กำหนด เช่น 99 ปี วิธีนี้ช่วยให้วางแผนค่าใช้จ่ายหลังเกษียณได้ง่ายขึ้น แต่เบี้ยต่อปีจะสูงกว่าแบบที่ชำระเบี้ยนานกว่า
ยังไม่แน่ใจว่าแบบประกันไหนเหมาะกับตัวเอง? ให้ TEAM BEYOND 55 ช่วยเปรียบเทียบแบบประกันชีวิตของ AIA ตามงบและภาระของครอบครัวคุณ
เงื่อนไขประกันเสียชีวิตทุกกรณี
นอกจากข้อยกเว้นข้างต้น ยังมีเงื่อนไขในกรมธรรม์ที่ผู้เอาประกันภัยและครอบครัวควรรู้ เพื่อไม่ให้เสียสิทธิเมื่อถึงเวลาเคลม ดังนี้
การแจ้งการเสียชีวิตและอายุความในการเรียกร้องเงิน
เงื่อนไขของ AIA กำหนดให้ผู้รับผลประโยชน์แจ้งบริษัทภายใน 14 วันนับจากวันที่ผู้เอาประกันภัยเสียชีวิต หรือภายใน 7 วันนับจากวันที่ทราบว่าผู้เสียชีวิตมีกรมธรรม์ประกันชีวิต ส่วนสิทธิเรียกร้องเงินตามกรมธรรม์มีอายุความ 10 ปี หากพ้นกำหนดแล้วยังไม่ได้รับเงิน ผู้มีสิทธิยังยื่นขอรับเงินได้ที่กองทุนประกันชีวิต ผู้เอาประกันภัยจึงควรบอกคนในครอบครัวว่ามีกรมธรรม์กับบริษัทใด และเก็บเอกสารกรมธรรม์ไว้ในที่ที่หาได้ง่าย
ข้อยกเว้นเรื่องสงครามและการก่อการร้าย
กรมธรรม์บางแบบและสัญญาเพิ่มเติมบางประเภทอาจมีข้อยกเว้นเพิ่มเติม เช่น การเสียชีวิตจากสงครามหรือการก่อการร้าย ข้อยกเว้นเหล่านี้แตกต่างกันในแต่ละแบบประกัน จึงควรอ่านหมวดข้อยกเว้นในกรมธรรม์และสัญญาเพิ่มเติมให้ครบก่อนตัดสินใจ
ทางเลือกเมื่อจ่ายเบี้ยต่อไม่ไหว
แบบตลอดชีพและแบบสะสมทรัพย์จะมีมูลค่าเวนคืนตามตารางในกรมธรรม์เมื่อชำระเบี้ยไประยะหนึ่ง หากวันหนึ่งจ่ายเบี้ยต่อไม่ไหว ผู้เอาประกันภัยใช้มูลค่านี้แทนการยกเลิกกรมธรรม์ได้หลายทาง เช่น ให้บริษัทกู้ชำระเบี้ยอัตโนมัติ (APL) กู้เงินตามกรมธรรม์ เปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ (ทุนประกันลดลง แต่คุ้มครองต่อโดยไม่ต้องจ่ายเบี้ย) หรือเปลี่ยนเป็นแบบขยายระยะเวลา (ทุนประกันเท่าเดิม แต่ระยะเวลาคุ้มครองสั้นลง) ทั้งนี้เป็นไปตามเงื่อนไขของแต่ละแบบประกัน
ข้อดีของประกันเสียชีวิตทุกกรณี
ประกันเสียชีวิตทุกกรณีมีข้อดีหลายด้าน ทั้งความคุ้มครอง ภาษี และการวางแผนระยะยาว หากยังลังเลว่าวัยทำงานจำเป็นต้องมีประกันชีวิตหรือไม่ อ่านเพิ่มเติม: ประกันชีวิตจำเป็นไหม สำหรับคนวัยทำงาน
คุ้มครองทั้งการเจ็บป่วยและอุบัติเหตุ
ประกันอุบัติเหตุ (PA) จ่ายเงินเฉพาะกรณีเสียชีวิตจากอุบัติเหตุ แต่ประกันชีวิตแบบนี้ให้ความคุ้มครองการเสียชีวิตจากทุกสาเหตุ ทั้งการเจ็บป่วย โรคร้ายแรง และอุบัติเหตุ ยกเว้นกรณีที่ระบุในกรมธรรม์ จึงรองรับความเสี่ยงได้กว้างกว่าการมีประกันอุบัติเหตุเพียงอย่างเดียว อ่านเพิ่มเติม: ประกันไม่ใช่เรื่องกลัวตาย แต่กลัวไม่มีทางเลือก
ได้ทุนประกันสูงเมื่อเทียบกับเบี้ย
ทุนประกันชีวิตสูงเมื่อเทียบกับเบี้ยที่จ่าย โดยเฉพาะแบบชั่วระยะเวลา (Term) ที่เบี้ยต่อปีคิดเป็นสัดส่วนเล็กน้อยของทุนประกัน คนที่เริ่มทำตอนอายุน้อยและสุขภาพดีจึงวางทุนประกันระดับหลักแสนถึงหลักล้านบาทได้ในงบที่จ่ายไหว ทั้งนี้เบี้ยจริงขึ้นอยู่กับอายุ เพศ สุขภาพ อาชีพ และทุนประกันที่เลือก
เป็นสัญญาหลักสำหรับแนบสัญญาเพิ่มเติม
ประกันสุขภาพและประกันโรคร้ายแรงหลายแบบของ AIA เป็นสัญญาเพิ่มเติมที่ต้องซื้อแนบกับกรมธรรม์ประกันชีวิตซึ่งเป็นสัญญาหลัก การมีประกันชีวิต เช่น แบบตลอดชีพ ไว้เป็นสัญญาหลัก จึงช่วยให้เพิ่มความคุ้มครองสุขภาพได้ตามความจำเป็นในแต่ละช่วงชีวิต แต่ไม่ใช่ทุกแบบประกันชีวิตที่แนบสัญญาเพิ่มเติมได้ ควรสอบถามก่อนซื้อ อ่านเพิ่มเติม: ประกันสุขภาพ AIA ตัวไหนดี
เงินจ่ายตรงถึงผู้รับผลประโยชน์ที่ระบุชื่อ
เมื่อระบุชื่อผู้รับผลประโยชน์ไว้ในกรมธรรม์ บริษัทจะจ่ายเงินให้ผู้รับผลประโยชน์โดยตรงตามขั้นตอนการเคลม โดยไม่ต้องรอแบ่งมรดก เพราะตาม ป.พ.พ. มาตรา 897 เงินที่เจาะจงจ่ายให้บุคคลที่ระบุชื่อไม่ตกเป็นกองมรดก ยกเว้นส่วนที่เท่ากับเบี้ยประกันที่ผู้เสียชีวิตจ่ายไป ซึ่งเจ้าหนี้ของผู้เสียชีวิตมีสิทธิเรียกได้ แต่ถ้าระบุผู้รับผลประโยชน์เพียงว่า “ทายาท” เงินทั้งหมดจะตกเป็นกองมรดก จึงควรระบุชื่อให้ชัดเจน
นำไปลดหย่อนภาษีได้
เบี้ยประกันชีวิตของตัวเองนำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามที่จ่ายจริงแต่ไม่เกิน 100,000 บาทต่อปี หากกรมธรรม์มีระยะเวลาคุ้มครอง 10 ปีขึ้นไป ทำกับบริษัทประกันชีวิตที่ประกอบกิจการในประเทศไทย และถ้ามีเงินคืนระหว่างสัญญา เงินคืนต้องไม่เกิน 20% ของเบี้ยที่จ่ายในช่วงนั้น หากยกเลิกกรมธรรม์ก่อนครบ 10 ปี ต้องยื่นแบบเพิ่มเติมย้อนหลังสำหรับปีที่ใช้สิทธิ และชำระภาษีพร้อมเงินเพิ่มตามประมวลรัษฎากร มาตรา 27 อ่านเพิ่มเติม: ประกันชีวิต ลดหย่อนภาษี
มีมูลค่าเวนคืนเมื่อเลือกแบบที่สะสมมูลค่า
ประกันชีวิตตลอดชีพและแบบสะสมทรัพย์มีมูลค่าเวนคืนตามตารางในกรมธรรม์ หากวันหนึ่งไม่ต้องการความคุ้มครองแล้ว ผู้เอาประกันภัยขอเวนคืนเพื่อรับเงินส่วนนี้ได้ แต่ความคุ้มครองจะสิ้นสุดลง และในช่วงปีแรก ๆ มูลค่าเวนคืนจะน้อยกว่าเบี้ยที่จ่ายไป จึงควรดูตารางมูลค่าเวนคืนก่อนตัดสินใจทำและก่อนตัดสินใจเวนคืน
วิธีเลือกซื้อประกันเสียชีวิตทุกกรณี
ก่อนเลือกซื้อประกันเสียชีวิตทุกกรณี ควรรู้ว่าเบี้ยประกันชีวิตจะสูงขึ้นตามอายุ และการพิจารณารับประกันอาจยากขึ้นเมื่อมีโรคประจำตัว การเริ่มวางแผนเร็วจึงช่วยให้มีทางเลือกมากกว่า (อ่านเพิ่มเติม: ยังไม่ถึงเวลา หรือสายเกินไปแล้ว? กับดักความคิดที่ทำให้คนพลาดวางแผนชีวิต) เมื่อพร้อมแล้ว ลองใช้เช็คลิสต์ต่อไปนี้ประเมินแผนที่สนใจ
-
คำนวณทุนประกันให้พอ: รวมยอดหนี้คงเหลือ ค่าใช้จ่ายของครอบครัวในช่วงปรับตัว และค่าเล่าเรียนลูก แล้วหักเงินออมและสวัสดิการที่มีอยู่
-
เลือกแบบประกันให้ตรงเป้าหมาย: เน้นทุนสูงในงบจำกัดเลือกแบบชั่วระยะเวลา เน้นคุ้มครองระยะยาวเลือกประกันชีวิตตลอดชีพ ต้องการออมเงินด้วยเลือกแบบสะสมทรัพย์
-
ตรวจสวัสดิการที่มีอยู่เดิม: ประกันชีวิตกลุ่มจากที่ทำงานโดยทั่วไปสิ้นสุดเมื่อออกจากงาน จึงไม่ควรใช้เป็นความคุ้มครองหลักเพียงอย่างเดียว
-
ตรวจเบี้ยรวมทั้งกรมธรรม์: รวมเบี้ยของสัญญาหลักและสัญญาเพิ่มเติม และเผื่อไว้ว่าเบี้ยประกันสุขภาพจะปรับขึ้นตามอายุ เพื่อให้จ่ายได้ต่อเนื่องตลอดระยะเวลาชำระเบี้ย
-
อ่านข้อยกเว้นและระบุผู้รับผลประโยชน์: อ่านหมวดข้อยกเว้นในกรมธรรม์ให้ครบ ระบุชื่อผู้รับผลประโยชน์ให้ชัดเจน และแจ้งเปลี่ยนเมื่อสถานะครอบครัวเปลี่ยน
-
แถลงประวัติสุขภาพตามความจริง: ตอบคำถามสุขภาพในใบคำขอให้ครบทุกข้อ เพื่อไม่ให้เสียสิทธิเมื่อครอบครัวยื่นเคลม
อยากรู้ว่าควรมีทุนประกันเท่าไร? ให้ TEAM BEYOND 55 ช่วยคำนวณทุนประกันและเบี้ยเบื้องต้น ปรึกษาฟรีไม่มีค่าใช้จ่าย
เอกสารที่ต้องเตรียมเมื่อเคลมประกันเสียชีวิตทุกกรณี
เมื่อผู้เอาประกันภัยเสียชีวิต ผู้รับผลประโยชน์ควรแจ้งบริษัทหรือตัวแทนที่ดูแลกรมธรรม์โดยเร็ว และเตรียมเอกสารให้ครบเพื่อไม่ให้การพิจารณาล่าช้า เอกสารหลักตามแบบฟอร์มเรียกร้องสินไหมมรณกรรมของ AIA มีดังนี้
-
แบบเรียกร้องสินไหมมรณกรรม ลงนามโดยผู้รับผลประโยชน์ทุกคน พร้อมภาพถ่ายผู้รับผลประโยชน์คู่กับบัตรประจำตัวประชาชน
-
สำเนาใบมรณบัตรของผู้เอาประกันภัย
-
สำเนาบัตรประจำตัวประชาชนของผู้เอาประกันภัย และสำเนาทะเบียนบ้านของผู้เอาประกันภัยที่ประทับตรา “ตาย”
-
สำเนาบัตรประจำตัวประชาชนและสำเนาทะเบียนบ้านของผู้รับผลประโยชน์ทุกคน
-
สำเนาหน้าสมุดบัญชีธนาคารของผู้รับผลประโยชน์ กรณีต้องการรับเงินโอนเข้าบัญชี
-
กรณีเสียชีวิตจากการเจ็บป่วย: ใบรายงานแพทย์ หากเสียชีวิตที่บ้านใช้สำเนาหนังสือรับแจ้งการตายแทน
-
กรณีเสียชีวิตโดยเหตุผิดธรรมชาติ เช่น อุบัติเหตุ: สำเนารายงานประจำวันของตำรวจ และสำเนารายงานการชันสูตรพลิกศพหรือรายงานการผ่าพิสูจน์ศพ
-
กรณีผู้รับผลประโยชน์เป็นผู้เยาว์: บิดา มารดา หรือผู้ปกครองของผู้เยาว์ลงนามแทน พร้อมสำเนาเอกสารประจำตัว
บริษัทอาจขอเอกสารเพิ่มเติมตามแต่ละกรณี ตัวแทนที่ดูแลกรมธรรม์ช่วยตรวจความครบถ้วนและยื่นเรื่องให้ได้ ดูรายละเอียดล่าสุดได้ที่หน้าการเรียกร้องสินไหมมรณกรรมของ AIA หากมีข้อโต้แย้งเรื่องผลการพิจารณาสินไหมที่ตกลงกับบริษัทไม่ได้ สามารถติดต่อสายด่วน คปภ. 1186
สรุป
ประกันเสียชีวิตทุกกรณีคือประกันชีวิตที่จ่ายเงินก้อนตามทุนประกันให้ผู้รับผลประโยชน์ เมื่อผู้เอาประกันภัยเสียชีวิตจากการเจ็บป่วยหรืออุบัติเหตุ แต่คำว่า “ทุกกรณี” ยังมีข้อยกเว้นตามกฎหมายและเงื่อนไขกรมธรรม์ที่ควรอ่านให้เข้าใจ ก่อนทำประกันชีวิตควรคำนวณทุนประกันให้พอกับหนี้สินและค่าใช้จ่ายของครอบครัว เลือกแบบประกันให้ตรงกับเป้าหมายและงบประมาณ แถลงประวัติสุขภาพตามความจริง และระบุชื่อผู้รับผลประโยชน์ให้ชัดเจน เพื่อให้ครอบครัวได้รับเงินตามสิทธิเมื่อถึงเวลาเคลม
หากต้องการปรึกษาเกี่ยวกับประกันเสียชีวิตทุกกรณี ทำไมต้องเลือก TEAM BEYOND 55!
TEAM BEYOND 55 ดูแลโดยคุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT และผู้ได้รับคุณวุฒิ FChFP (Fellow Chartered Financial Practitioner) เราช่วยคำนวณทุนประกันจากหนี้สินและค่าใช้จ่ายของครอบครัว เปรียบเทียบแบบประกันชีวิตของ AIA ตามเป้าหมายและงบประมาณ และอธิบายข้อยกเว้นกับเงื่อนไขสำคัญให้เข้าใจก่อนตัดสินใจ พร้อมดูแลต่อเนื่องหลังการขาย รวมถึงแนะนำขั้นตอนและเอกสารเมื่อต้องเคลม ปรึกษาฟรีไม่มีค่าใช้จ่าย
คำถามที่พบบ่อย
ประกันชีวิต เสียชีวิตทุกกรณี ครอบคลุมโรคระบาดหรือไม่?
โดยทั่วไปคุ้มครอง เพราะการเสียชีวิตจากโรคระบาดนับเป็นการเสียชีวิตจากการเจ็บป่วย บริษัทจึงพิจารณาจ่ายตามเงื่อนไขปกติ ยกเว้นกรณีที่ระบุในกรมธรรม์ เช่น การปกปิดประวัติสุขภาพตอนสมัคร
ผู้สูงอายุสามารถทำประกันชีวิตได้ถึงอายุเท่าไหร่?
ขึ้นอยู่กับแบบประกัน เช่น AIA Pay Life Plus รับประกันภัยผู้ที่มีอายุ 15 วัน-75 ปี ส่วน AIA Senior Happy ซึ่งออกแบบสำหรับผู้สูงอายุ รับประกันภัยอายุ 50-70 ปี คุ้มครองถึงอายุ 90 ปี ไม่ต้องตรวจสุขภาพและไม่ถามคำถามสุขภาพ แต่ทุนประกันอยู่ที่ 50,000-200,000 บาท และหากเสียชีวิตที่ไม่ได้เกิดจากอุบัติเหตุภายใน 2 ปีแรก จะได้รับ 102% ของเบี้ยที่ชำระแล้วแทนทุนประกัน
หากจ่ายเบี้ยประกันชีวิตไม่ทันกำหนด กรมธรรม์จะขาดผลบังคับเลยหรือไม่?
ยังไม่ขาดผลบังคับเลย เงื่อนไขของ AIA ให้ระยะเวลาผ่อนผัน 31 วันนับจากวันครบกำหนดชำระ หากชำระภายในระยะนี้ ความคุ้มครองยังมีผลตามปกติ ถ้าพ้นระยะผ่อนผันแล้วยังไม่ชำระ กรมธรรม์ที่มีมูลค่าเวนคืนอาจใช้การกู้ชำระเบี้ยอัตโนมัติตามเงื่อนไข ส่วนกรมธรรม์ที่ไม่มีมูลค่าเพียงพอจะขาดผลบังคับ และขอให้กรมธรรม์กลับมามีผลบังคับได้ตามเงื่อนไขและระยะเวลาที่บริษัทกำหนด
สามารถเปลี่ยนตัวผู้รับผลประโยชน์ในภายหลังได้หรือไม่?
ได้ ผู้เอาประกันภัยยื่นคำขอเปลี่ยนผู้รับผลประโยชน์กับบริษัทได้ตลอดระยะเวลาที่กรมธรรม์ยังมีผลบังคับ และควรทบทวนรายชื่อทุกครั้งที่สถานะครอบครัวเปลี่ยน เช่น แต่งงาน มีบุตร หรือหย่า
ประกันชีวิตตลอดชีพ ต่างจากประกันสะสมทรัพย์อย่างไร?
แบบตลอดชีพเน้นความคุ้มครองชีวิตระยะยาว เช่น ถึงอายุ 90 หรือ 99 ปี และเมื่อเทียบที่ทุนประกันเท่ากัน เบี้ยจะต่ำกว่าแบบสะสมทรัพย์ ส่วนแบบสะสมทรัพย์เน้นการออมเงิน คุ้มครองตามระยะเวลาสัญญา และจ่ายเงินครบกำหนดตามที่ระบุในกรมธรรม์เมื่อครบสัญญา
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง ข้อมูลในบทความนี้เป็นข้อมูลทั่วไป ณ เดือนกันยายน 2569 ความคุ้มครองและเงื่อนไขของแต่ละแผนเป็นไปตามที่ระบุในกรมธรรม์ และเงื่อนไขภาษีเป็นไปตามประกาศของกรมสรรพากร