ประกันสะสมทรัพย์ ลดหย่อนภาษีได้เท่าไหร่? เช็กเงื่อนไข
กำลังสงสัยใช่ไหมว่า ประกันสะสมทรัพย์ ลดหย่อนภาษีได้เท่าไหร่ และควรวางแผนอย่างไรให้ใช้สิทธิได้ครบก่อนสิ้นปี? คำตอบสั้น ๆ คือ ลดหย่อนได้ตามที่จ่ายจริงไม่เกิน 100,000 บาทต่อปี แต่วงเงินนี้ต้องใช้ร่วมกับเบี้ยประกันชีวิตฉบับอื่นและเบี้ยประกันสุขภาพของตัวเอง บทความนี้สรุปวงเงินและเงื่อนไขของกรมสรรพากรที่ต้องรู้ ทั้งประกันชีวิต ประกันสุขภาพ และประกันบำนาญ ลดหย่อนภาษี พร้อมเช็คลิสต์ช่วยเลือกแผนให้เหมาะกับเป้าหมายการออมของคุณ
ประกันสะสมทรัพย์ ลดหย่อนภาษี คืออะไร?
ประกันสะสมทรัพย์ ลดหย่อนภาษี คือประกันชีวิตที่เน้นการออมเงินควบคู่กับความคุ้มครองชีวิต ผู้เอาประกันภัยจ่ายเบี้ยตามระยะเวลาที่กำหนด แล้วได้รับเงินคืนระหว่างสัญญา (ถ้ามี) และเงินครบกำหนดสัญญาตามตารางกรมธรรม์ เบี้ยที่จ่ายในแต่ละปีนำไปหักลดหย่อนภาษีเงินได้บุคคลธรรมดาในสิทธิประกันชีวิตได้ ถ้ากรมธรรม์เข้าเงื่อนไขของกรมสรรพากร
ประกันสะสมทรัพย์ ลดหย่อนภาษีได้เท่าไหร่?
เบี้ยประกันสะสมทรัพย์นับเป็นเบี้ยประกันชีวิต จึงลดหย่อนได้ตามที่จ่ายจริงไม่เกิน 100,000 บาทต่อปี แต่เพดานนี้ใช้ร่วมกับเบี้ยประกันชีวิตฉบับอื่นและเบี้ยประกันสุขภาพของตัวเอง สรุปสิทธิลดหย่อนภาษีจากเบี้ยประกันแต่ละประเภทได้ดังนี้
-
ประกันชีวิต รวมถึงประกันสะสมทรัพย์: ลดหย่อนตามที่จ่ายจริงไม่เกิน 100,000 บาท กรมธรรม์ต้องมีกำหนดเวลา 10 ปีขึ้นไป และถ้ามีเงินคืนระหว่างสัญญา เงินคืนรายปีต้องไม่เกิน 20% ของเบี้ยรายปี หรือเงินคืนตามช่วงเวลาต้องไม่เกิน 20% ของเบี้ยสะสมในช่วงนั้น
-
ประกันสุขภาพของตัวเอง: ลดหย่อนตามที่จ่ายจริงไม่เกิน 25,000 บาท (รวมประกันโรคร้ายแรง) และเมื่อรวมกับเบี้ยประกันชีวิตต้องไม่เกิน 100,000 บาท
-
ประกันบำนาญ: ลดหย่อนได้ 15% ของเงินได้พึงประเมิน แต่ไม่เกิน 200,000 บาท และเมื่อรวมกับ PVD กบข. RMF กอช. และกองทุนเพื่อการเกษียณอื่นตามที่กฎหมายกำหนด ต้องไม่เกิน 500,000 บาท
-
ประกันชีวิตของคู่สมรสที่ไม่มีเงินได้: ลดหย่อนตามที่จ่ายจริงไม่เกิน 10,000 บาท
-
ประกันสุขภาพพ่อแม่: ลดหย่อนตามที่จ่ายจริงรวมกันไม่เกิน 15,000 บาท โดยพ่อแม่แต่ละคนต้องมีเงินได้ไม่เกิน 30,000 บาทต่อปี
ตัวเลขข้างต้นเป็นเพดานสูงสุดของแต่ละรายการ สิทธิที่ใช้ได้จริงขึ้นกับเบี้ยที่จ่ายและเงินได้ของแต่ละคน อ่านเพิ่มเติม: ประกันลดหย่อนภาษี
ข้อควรระวังเกี่ยวกับโควตารวม 100,000 บาท
วงเงิน 100,000 บาทเป็นเพดานรวมของเบี้ยประกันชีวิตทุกฉบับและเบี้ยประกันสุขภาพของตัวเอง โดยส่วนของประกันสุขภาพนับได้ไม่เกิน 25,000 บาท ตัวอย่างเช่น ถ้าจ่ายเบี้ยประกันสุขภาพ 25,000 บาท จะเหลือสิทธิสำหรับเบี้ยประกันชีวิตและประกันสะสมทรัพย์อีกไม่เกิน 75,000 บาท เบี้ยส่วนที่เกินเพดานนำมาลดหย่อนไม่ได้
การแยกโควตาสำหรับประกันบำนาญ
นอกจากวงเงินประกันชีวิต 100,000 บาท เบี้ยประกันบำนาญยังลดหย่อนแยกได้อีก 15% ของเงินได้พึงประเมิน แต่ไม่เกิน 200,000 บาท เช่น ถ้ามีเงินได้พึงประเมินทั้งปี 1,000,000 บาท จะลดหย่อนเบี้ยประกันบำนาญได้ไม่เกิน 150,000 บาท และเมื่อรวมกับกองทุนสำรองเลี้ยงชีพ (PVD) กบข. กองทุนสงเคราะห์ครูโรงเรียนเอกชน กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) และ กอช. ต้องไม่เกิน 500,000 บาท
ถ้ายังใช้สิทธิประกันชีวิต 100,000 บาทไม่เต็ม ให้นำเบี้ยประกันบำนาญไปใช้ในส่วนนั้นก่อน แล้วจึงนำส่วนที่เหลือมาใช้สิทธิประกันบำนาญตามหลักเกณฑ์ของกรมสรรพากร อ่านเพิ่มเติม: ทริควางแผนเกษียณฉบับคนโสด
สิทธิลดหย่อนสำหรับคู่สมรสที่ไม่มีเงินได้
ถ้าคุณจ่ายเบี้ยประกันชีวิตให้คู่สมรสที่ไม่มีเงินได้ นำเบี้ยส่วนนี้มาลดหย่อนเพิ่มได้ตามที่จ่ายจริงไม่เกิน 10,000 บาท โดยความเป็นสามีภริยาต้องมีอยู่ตลอดปีภาษี ถ้าเพิ่งสมรสระหว่างปี จะใช้สิทธินี้ได้ตั้งแต่ปีภาษีถัดไป
สนใจวางแผนลดหย่อนภาษีด้วยประกัน? ให้ TEAM BEYOND 55 ช่วยดูว่าคุณยังเหลือสิทธิลดหย่อนเท่าไหร่ และแผนไหนเหมาะกับรายได้ของคุณ
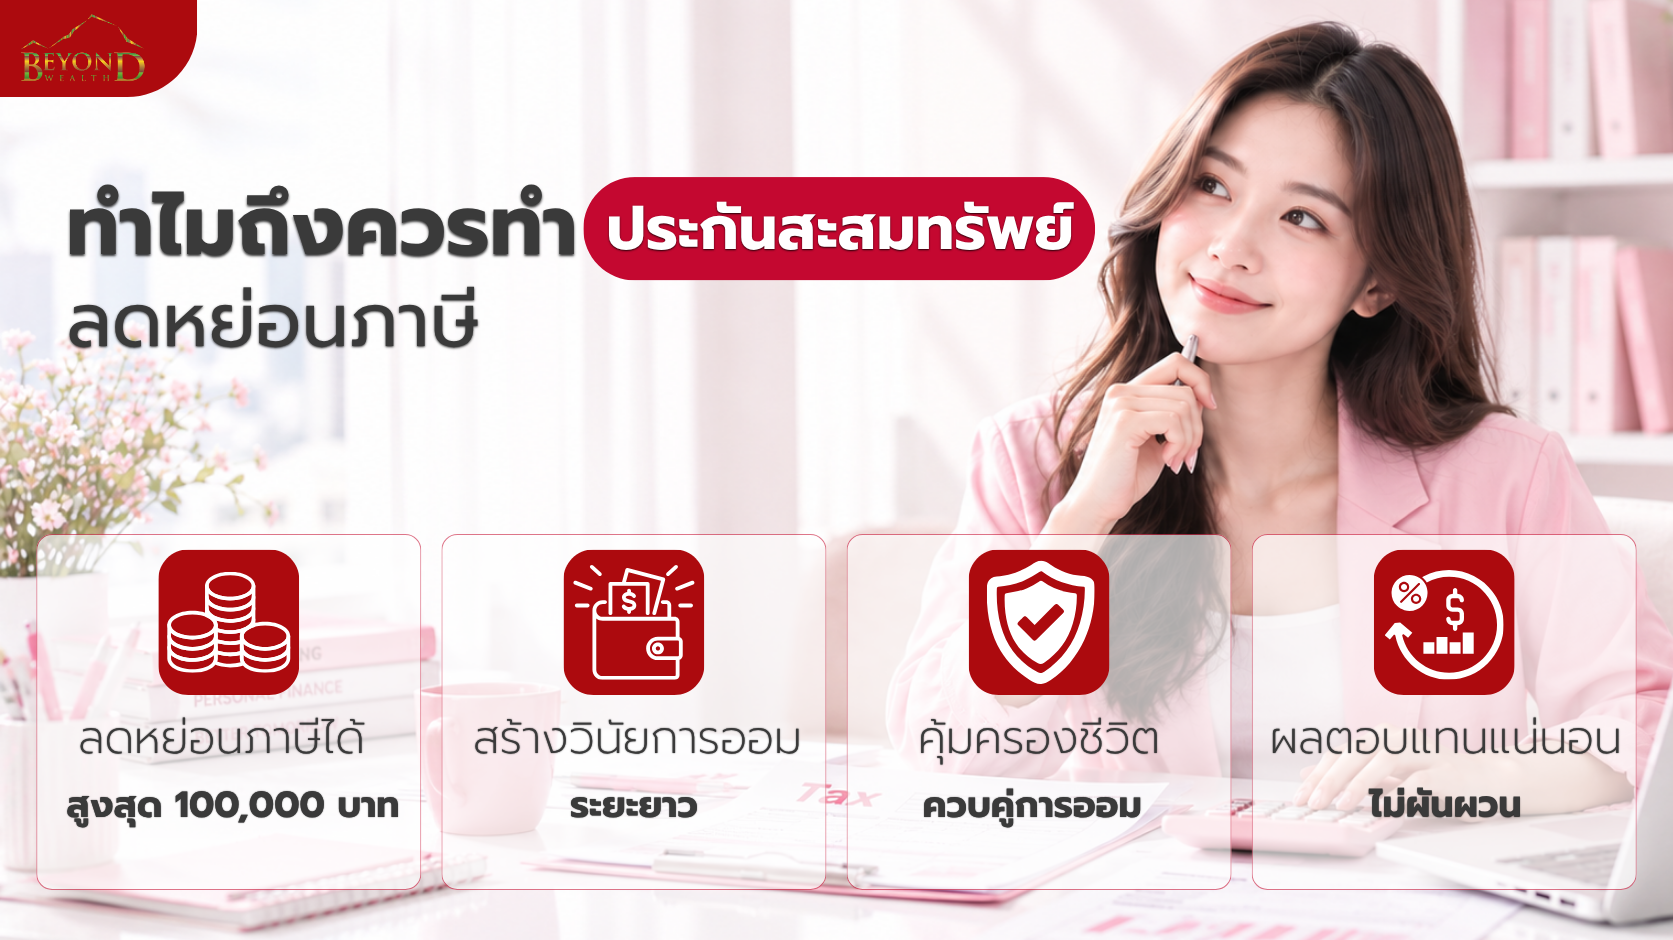
ทำไมถึงควรทำประกันสะสมทรัพย์ ลดหย่อนภาษี
ประหยัดภาษีได้ตั้งแต่ปีแรกที่จ่ายเบี้ย
เบี้ยประกันที่จ่ายในปีไหน นำไปลดหย่อนภาษีของปีนั้นได้ จึงเห็นผลตั้งแต่ปีแรกที่เริ่มจ่ายเบี้ย ภาษีที่ประหยัดได้ขึ้นกับขั้นภาษีของเงินได้สุทธิ ตัวอย่างเช่น ถ้าจ่ายเบี้ยประกันสะสมทรัพย์ 100,000 บาทและใช้สิทธิได้เต็มจำนวน จะประหยัดภาษีได้ดังนี้
-
ขั้นภาษี 10% (เงินได้สุทธิ 300,001-500,000 บาท): ประหยัดภาษีได้ 10,000 บาท
-
ขั้นภาษี 20% (เงินได้สุทธิ 750,001-1,000,000 บาท): ประหยัดภาษีได้ 20,000 บาท
-
ขั้นภาษี 30% (เงินได้สุทธิ 2,000,001-5,000,000 บาท): ประหยัดภาษีได้ 30,000 บาท
ตัวเลขนี้คิดจากกรณีที่เงินได้สุทธิส่วนที่ลดลง 100,000 บาทอยู่ในขั้นภาษีเดียวกันทั้งหมด ถ้าส่วนที่ลดลงคร่อมสองขั้น ภาษีที่ประหยัดได้จะคิดตามอัตราของแต่ละขั้นรวมกัน
สร้างวินัยการออมเงินอย่างเป็นระบบ
ประกันสะสมทรัพย์กำหนดให้จ่ายเบี้ยเป็นงวดต่อเนื่องจนครบระยะเวลาชำระเบี้ย และการเวนคืนกรมธรรม์ก่อนครบสัญญาอาจได้เงินคืนน้อยกว่าเบี้ยที่จ่ายไป เงื่อนไขนี้จึงช่วยให้เก็บออมได้สม่ำเสมอทุกปี เหมาะกับคนที่มีเป้าหมายเก็บเงินก้อนระยะยาวและไม่อยากนำเงินส่วนนี้ไปใช้จ่ายก่อนเวลา
รู้ผลประโยชน์ล่วงหน้าตามตารางกรมธรรม์
ประกันสะสมทรัพย์แบบไม่มีเงินปันผลระบุเงินคืนระหว่างสัญญาและเงินครบกำหนดสัญญาไว้ในตารางกรมธรรม์ตั้งแต่วันทำสัญญา ผลประโยชน์ส่วนนี้ไม่ขึ้นกับภาวะตลาด จึงเหมาะกับเงินออมที่ต้องการรู้ตัวเลขล่วงหน้า เมื่อชำระเบี้ยครบและถือจนครบสัญญา จะได้รับผลประโยชน์ตามตารางกรมธรรม์ แต่ถ้ายกเลิกก่อนครบสัญญา โดยเฉพาะช่วงปีแรก ๆ อาจได้เงินคืนน้อยกว่าเบี้ยที่จ่ายไป
ได้รับความคุ้มครองชีวิตควบคู่ไปด้วย
นอกจากสิทธิลดหย่อนภาษี ประกันสะสมทรัพย์ยังคุ้มครองชีวิตตลอดอายุสัญญา ถ้าผู้เอาประกันภัยเสียชีวิตระหว่างสัญญา ผู้รับประโยชน์ที่ระบุชื่อไว้ในกรมธรรม์จะได้รับเงินตามเงื่อนไขกรมธรรม์ เงินก้อนนี้จึงช่วยดูแลคนในครอบครัวได้โดยตรง ซึ่งเงินออมทั่วไปไม่มีความคุ้มครองส่วนนี้
ประกันสะสมทรัพย์ ลดหย่อนภาษี แบบไหนดี?
จะเลือกประกันสะสมทรัพย์แบบไหนดี ขึ้นอยู่กับเป้าหมายการออมและสภาพคล่องของแต่ละคน ทุกแบบใช้สิทธิลดหย่อนภาษีได้เหมือนกันถ้าเข้าเงื่อนไขของกรมสรรพากร สิ่งที่ต่างกันคือรูปแบบผลประโยชน์และระยะเวลาชำระเบี้ย ดังนี้
แบบไม่มีเงินปันผล (Non-Par) เน้นผลประโยชน์ที่ระบุชัดในกรมธรรม์
ถ้าต้องการรู้ตัวเลขผลประโยชน์ชัดเจนตั้งแต่วันทำสัญญา แบบไม่มีเงินปันผลเหมาะกว่า เพราะเงินคืนและเงินครบกำหนดสัญญาระบุไว้ในตารางกรมธรรม์ ช่วยให้วางแผนการเงินล่วงหน้าได้ง่าย เหมาะกับคนที่ไม่ต้องการความผันผวน
แบบมีเงินปันผล (Par) เพิ่มโอกาสรับผลตอบแทน
แบบมีเงินปันผลให้ผลประโยชน์ตามตารางกรมธรรม์ และอาจได้เงินปันผลเพิ่มตามผลการดำเนินงานของบริษัท แต่เงินปันผลไม่ได้กำหนดจำนวนไว้ล่วงหน้า ตัวเลขเงินปันผลในเอกสารเสนอขายจึงเป็นเพียงประมาณการ แบบนี้เหมาะกับคนที่ยอมรับได้ว่าเงินปันผลที่ได้จริงอาจต่างจากตัวเลขประมาณการ
แบบชำระเบี้ยระยะสั้น สำหรับคนมีเงินก้อน
ถ้ามีเงินเก็บพร้อมและอยากจบภาระเบี้ยเร็ว อาจเลือกแบบชำระเบี้ยสั้น เช่น 5 หรือ 8 ปี เบี้ยที่จ่ายในแต่ละปียังลดหย่อนภาษีได้ ถ้ากรมธรรม์มีกำหนดเวลาตั้งแต่ 10 ปีขึ้นไป แต่เบี้ยต่อปีจะสูงกว่าแบบชำระยาว ถ้ารวมกับเบี้ยประกันชีวิตและประกันสุขภาพฉบับอื่นแล้วเกิน 100,000 บาท ส่วนที่เกินจะนำมาลดหย่อนไม่ได้ และเมื่อจ่ายเบี้ยครบแล้ว กรมธรรม์นี้จะไม่มีเบี้ยให้ใช้สิทธิลดหย่อนอีก
แบบชำระเบี้ยระยะยาว สำหรับคนงบจำกัด
ถ้างบต่อปีจำกัด แบบชำระเบี้ยระยะยาวช่วยให้เบี้ยต่อปีต่ำลง บริหารเงินในแต่ละเดือนได้คล่องตัวขึ้น และใช้สิทธิลดหย่อนภาษีได้ต่อเนื่องทุกปีที่จ่ายเบี้ย
เงื่อนไขประกันสะสมทรัพย์ ลดหย่อนภาษี
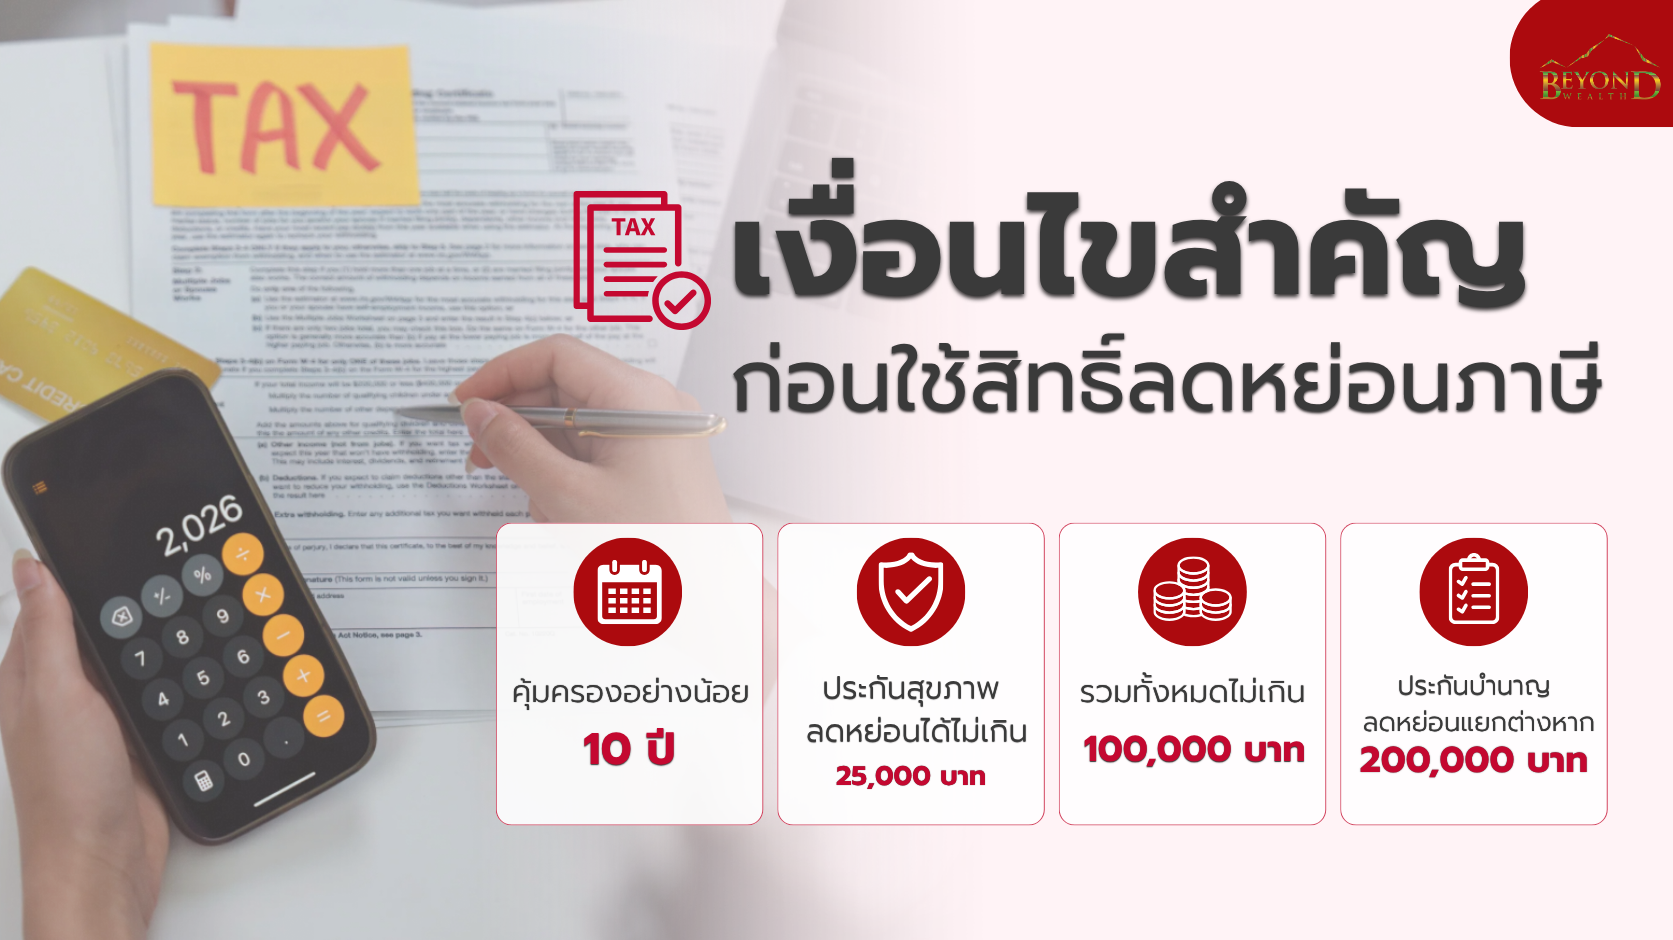
ก่อนจ่ายเบี้ย ควรเช็กว่ากรมธรรม์เข้าเงื่อนไขตามประกาศอธิบดีกรมสรรพากร ฉบับที่ 172 ครบทุกข้อ เพราะถ้าไม่เข้าเงื่อนไข จะนำเบี้ยไปลดหย่อนภาษีไม่ได้ หรืออาจต้องเสียภาษีคืนภายหลัง เงื่อนไขหลักของประกันชีวิต ลดหย่อนภาษีมีดังนี้
ระยะเวลาคุ้มครองต้องตั้งแต่ 10 ปีขึ้นไป
เงื่อนไขพื้นฐานคือกรมธรรม์ต้องมีกำหนดเวลาตั้งแต่ 10 ปีขึ้นไป ถ้ายกเลิกกรมธรรม์ก่อนครบ 10 ปี ต้องยื่นแบบเพิ่มเติมเพื่อเสียภาษีของปีที่เคยใช้สิทธิไปแล้ว พร้อม “เงินเพิ่ม” ตามมาตรา 27 แห่งประมวลรัษฎากร
ต้องทำกับบริษัทประกันชีวิตในประเทศไทย
เบี้ยประกันชีวิตที่นำมาลดหย่อนภาษีได้ ต้องเป็นกรมธรรม์ที่ทำกับบริษัทประกันชีวิตที่ประกอบกิจการในประเทศไทย ถ้าซื้อกรมธรรม์กับบริษัทประกันในต่างประเทศ จะนำเบี้ยมาลดหย่อนไม่ได้
เงื่อนไขการรับเงินคืนรายปีไม่เกิน 20%
ถ้ากรมธรรม์จ่ายเงินคืนเป็นรายปี เงินคืนในแต่ละปีต้องไม่เกิน 20% ของเบี้ยประกันภัยรายปี เช่น จ่ายเบี้ยปีละ 50,000 บาท เงินคืนแต่ละปีต้องไม่เกิน 10,000 บาท
เงื่อนไขการรับเงินคืนตามช่วงเวลา
ถ้ากรมธรรม์จ่ายเงินคืนเป็นช่วง เช่น ทุก 3 ปี หรือ 5 ปี เงินคืนแต่ละครั้งต้องไม่เกิน 20% ของเบี้ยสะสมที่จ่ายในช่วงนั้น เช่น จ่ายเบี้ยปีละ 50,000 บาทและได้เงินคืนทุก 3 ปี เงินคืนแต่ละครั้งต้องไม่เกิน 30,000 บาท (20% ของเบี้ยสะสม 150,000 บาท) ควรเช็กตารางเงินคืนในเอกสารเสนอขายก่อนซื้อ
ไม่แน่ใจว่ากรมธรรม์ที่มีอยู่เข้าเงื่อนไขลดหย่อนภาษีหรือไม่? ให้ TEAM BEYOND 55 ช่วยตรวจสอบเงื่อนไขและสิทธิที่เหลือให้ ดูบริการของเรา
วิธีเลือกซื้อประกันสะสมทรัพย์ ลดหย่อนภาษี
ก่อนเลือกซื้อประกันสะสมทรัพย์เพื่อลดหย่อนภาษี ลองใช้เช็คลิสต์ต่อไปนี้ประเมินแผนที่สนใจ
-
เช็กขั้นภาษีของตัวเอง: คำนวณเงินได้สุทธิเพื่อดูว่าอยู่ในขั้นภาษีใด ถ้าอยู่ในขั้นภาษีต่ำหรือไม่ต้องเสียภาษี ภาษีที่ประหยัดได้จะไม่มาก ควรตัดสินใจจากเป้าหมายการออมและความคุ้มครองเป็นหลัก
-
ตรวจสอบโควตารวม 100,000 บาท: รวมเบี้ยประกันชีวิตและเบี้ยประกันสุขภาพที่จ่ายอยู่แล้ว เพื่อดูว่ายังเหลือสิทธิลดหย่อนอีกเท่าไหร่ แล้วเลือกเบี้ยของแผนใหม่ให้พอดีกับสิทธิที่เหลือ
-
จัดลำดับความสำคัญก่อนซื้อ: ควรมีความคุ้มครองพื้นฐานให้เพียงพอก่อน เช่น ประกันสุขภาพและประกันโรคร้ายแรงที่พอกับค่ารักษา แล้วจึงเพิ่มแผนออมเงิน
-
ตรวจสอบเงื่อนไขภาษีของกรมธรรม์: แผนต้องมีกำหนดเวลา 10 ปีขึ้นไป ทำกับบริษัทประกันชีวิตที่ประกอบกิจการในไทย และมีเงินคืนระหว่างสัญญาไม่เกินเกณฑ์ 20% รวมถึงต้องแจ้งความประสงค์ให้บริษัทประกันส่งข้อมูลเบี้ยประกันให้กรมสรรพากร (Tax Consent) ไม่เช่นนั้นจะใช้สิทธิลดหย่อนไม่ได้
-
พิจารณาประกันบำนาญควบคู่: ถ้าเป้าหมายคือเงินใช้หลังเกษียณ และใช้สิทธิประกันชีวิต 100,000 บาทเต็มแล้ว ประกันบำนาญมีสิทธิลดหย่อนแยกอีก 15% ของเงินได้พึงประเมิน แต่ไม่เกิน 200,000 บาท
-
ขอเอกสารประกอบการตัดสินใจ: ขอดูตารางผลประโยชน์ ตารางมูลค่าเวนคืน และค่า IRR ของแผน เพื่อเทียบเงินที่จะได้รับกับเบี้ยที่จ่ายทั้งหมด และรู้ว่าถ้าต้องเวนคืนก่อนครบสัญญาจะได้เงินคืนเท่าไหร่
“ก่อนซื้อประกันเพื่อลดหย่อนภาษี ลองรวมเบี้ยประกันชีวิตและประกันสุขภาพที่จ่ายอยู่ก่อนว่ายังเหลือสิทธิอีกเท่าไหร่ แล้วเลือกเบี้ยที่จ่ายไหวต่อเนื่องจนครบสัญญา เพราะถ้ายกเลิกก่อน 10 ปี นอกจากต้องเสียภาษีคืน เงินที่ได้คืนก็อาจน้อยกว่าเบี้ยที่จ่ายไป” - คุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT
5 ข้อผิดพลาดที่ควรระวังในการซื้อประกันลดหย่อนภาษี
การซื้อประกันเพื่อลดหย่อนภาษีโดยไม่เข้าใจเงื่อนไข อาจทำให้เสียสิทธิหรือเกิดปัญหาการเงินภายหลัง ควรระวังข้อผิดพลาดต่อไปนี้ก่อนชำระเบี้ย
-
ซื้อเกินสิทธิที่เหลือ: ถ้าไม่เช็กสิทธิที่เหลือก่อน อาจจ่ายเบี้ยรวมเกินเพดาน 100,000 บาท ซึ่งเบี้ยส่วนที่เกินนำมาลดหย่อนไม่ได้
-
เวนคืนกรมธรรม์ก่อน 10 ปี: การยกเลิกประกันสะสมทรัพย์ก่อนครบ 10 ปี ทำให้ต้องยื่นแบบเพิ่มเติมเพื่อเสียภาษีของปีที่เคยใช้สิทธิ พร้อมเงินเพิ่มตามมาตรา 27 และมูลค่าเวนคืนในช่วงแรกอาจน้อยกว่าเบี้ยที่จ่ายไป
-
ละเลยประกันสุขภาพ: ทุ่มงบให้แผนออมเงินจนไม่เหลืองบสำหรับประกันสุขภาพ ทั้งที่ค่ารักษาโรคร้ายแรง เช่น โรคมะเร็ง อาจกระทบเงินออมที่สะสมมา และเบี้ยประกันสุขภาพของตัวเองก็ใช้สิทธิลดหย่อนได้ไม่เกิน 25,000 บาท
-
ไม่ประเมินสภาพคล่อง: เลือกแผนเบี้ยสูงเกินกำลังเพื่อให้ได้สิทธิลดหย่อนเต็มจำนวน อาจทำให้จ่ายเบี้ยปีถัด ๆ ไปไม่ไหวจนต้องหยุดจ่ายหรือเวนคืนกรมธรรม์
-
สับสนสิทธิประกันบำนาญ: ประกันบำนาญลดหย่อนได้ 15% ของเงินได้พึงประเมิน แต่ไม่เกิน 200,000 บาท และต้องรวมกับกองทุนเพื่อการเกษียณอื่นไม่เกิน 500,000 บาท วงเงินที่ใช้ได้จริงจึงขึ้นกับรายได้ของแต่ละคน อ่านเพิ่มเติม: ถ้าย้อนเวลากลับไปได้ อยากบอกอะไรกับตัวเองก่อนวัยเกษียณ
ไม่อยากพลาดสิทธิลดหย่อนที่ควรได้? ให้ TEAM BEYOND 55 ช่วยเลือกเบี้ยประกันให้พอดีกับสิทธิที่เหลือของคุณ ติดต่อเราที่นี่
สรุป
สรุปคือ ประกันสะสมทรัพย์ ลดหย่อนภาษีได้ตามที่จ่ายจริงไม่เกิน 100,000 บาทต่อปี โดยวงเงินนี้ใช้ร่วมกับเบี้ยประกันชีวิตฉบับอื่นและเบี้ยประกันสุขภาพของตัวเอง (ส่วนสุขภาพไม่เกิน 25,000 บาท) ส่วนประกันบำนาญลดหย่อนแยกได้อีก 15% ของเงินได้พึงประเมิน แต่ไม่เกิน 200,000 บาท และรวมกับกองทุนเพื่อการเกษียณอื่นไม่เกิน 500,000 บาท ถ้าจ่ายเบี้ยประกันชีวิตให้คู่สมรสที่ไม่มีเงินได้ หรือจ่ายเบี้ยประกันสุขภาพให้พ่อแม่ ก็ลดหย่อนเพิ่มได้ตามเพดานที่สรุปไว้ข้างต้น ก่อนซื้อควรเช็กว่ากรมธรรม์มีกำหนดเวลา 10 ปีขึ้นไป เงินคืนไม่เกินเกณฑ์ 20% และเลือกเบี้ยที่จ่ายได้ต่อเนื่องจนครบสัญญา นอกจากการวางแผนภาษี อย่าลืมวางแผนความคุ้มครองสุขภาพให้คนในครอบครัว เช่น ประกันสุขภาพสำหรับลูก ดูข้อมูลเพิ่มเติมได้ที่หน้าหลักของ TEAM BEYOND 55
หากต้องการปรึกษาเกี่ยวกับประกันสะสมทรัพย์ ลดหย่อนภาษี ทำไมต้องเลือก TEAM BEYOND 55!
TEAM BEYOND 55 ดูแลโดยคุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT ผู้ได้รับคุณวุฒิ FChFP (Fellow Chartered Financial Practitioner) และใบอนุญาตผู้แนะนำการลงทุน (IC License) เราช่วยเปรียบเทียบแผนประกันสะสมทรัพย์และประกันบำนาญของ AIA ตามเป้าหมายการออมและงบประมาณ อธิบายเงื่อนไขภาษีที่ต้องรู้ เช่น กำหนดเวลากรมธรรม์ 10 ปี เงินคืนระหว่างสัญญา และโควตารวมกับประกันสุขภาพ ให้เข้าใจก่อนตัดสินใจ และดูแลต่อเนื่องหลังการขาย รวมถึงแนะนำขั้นตอนและเอกสารเมื่อต้องเคลม ปรึกษาฟรีไม่มีค่าใช้จ่าย
คำถามที่พบบ่อย
ประกันชีวิตแบบไหนใช้ลดหย่อนภาษีไม่ได้?
กรมธรรม์ประกันชีวิตที่มีกำหนดเวลาน้อยกว่า 10 ปี ทำกับบริษัทที่ไม่ได้ประกอบกิจการในประเทศไทย หรือจ่ายเงินคืนระหว่างสัญญาเกินเกณฑ์ 20% นำเบี้ยมาลดหย่อนไม่ได้ รวมถึงเบี้ยประกันชีวิตที่จ่ายให้พ่อแม่หรือลูก เพราะสิทธินี้ใช้ได้เฉพาะชีวิตของผู้มีเงินได้เองและคู่สมรสที่ไม่มีเงินได้ ส่วนเบี้ยประกันอุบัติเหตุ (PA) ไม่นับเป็นเบี้ยประกันชีวิต จึงใช้สิทธิ 100,000 บาทนี้ไม่ได้ แต่ถ้าเป็นประกันอุบัติเหตุที่ซื้อให้พ่อแม่ นับในสิทธิประกันสุขภาพพ่อแม่ได้เฉพาะส่วนที่คุ้มครองค่ารักษาพยาบาล ทุพพลภาพ สูญเสียอวัยวะ และกระดูกแตกหัก อ่านเพิ่มเติม: ประกันแบบไหนลดหย่อนภาษีได้บ้าง
เบี้ยประกันสุขภาพลดหย่อนภาษีได้สูงสุดเท่าไหร่?
เบี้ยประกันสุขภาพของตัวเองลดหย่อนได้ตามที่จ่ายจริงไม่เกิน 25,000 บาท และเมื่อรวมกับเบี้ยประกันชีวิตต้องไม่เกิน 100,000 บาท ส่วนเบี้ยประกันสุขภาพที่จ่ายให้พ่อแม่ลดหย่อนแยกได้อีกรวมไม่เกิน 15,000 บาท ถ้าพ่อแม่แต่ละคนมีเงินได้ไม่เกิน 30,000 บาทต่อปี และถ้าพี่น้องช่วยกันจ่าย ให้เฉลี่ยสิทธิกัน
ยกเลิกประกันสะสมทรัพย์ก่อน 10 ปี มีผลอย่างไร?
ถ้ายกเลิกกรมธรรม์ก่อนครบ 10 ปี ถือว่าไม่เข้าเงื่อนไขการลดหย่อน ต้องยื่นแบบแสดงรายการภาษีเพิ่มเติมสำหรับปีที่เคยใช้สิทธิ และชำระภาษีที่ขาดพร้อม “เงินเพิ่ม” ตามมาตรา 27 แห่งประมวลรัษฎากร นอกจากนี้ มูลค่าเวนคืนในช่วงปีแรก ๆ อาจน้อยกว่าเบี้ยที่จ่ายไป
มีประกันสุขภาพหลายเล่ม รวมเบี้ยลดหย่อนได้ไหม?
ได้ นำเบี้ยประกันสุขภาพของตัวเองจากทุกกรมธรรม์มารวมกันได้ แต่ใช้สิทธิรวมกันไม่เกิน 25,000 บาทต่อปี และเมื่อรวมกับเบี้ยประกันชีวิตต้องไม่เกิน 100,000 บาท
ประกันบำนาญต่างจากประกันสะสมทรัพย์อย่างไร?
ประกันบำนาญจ่ายเงินเป็นงวดหลังถึงอายุที่กำหนดไว้ในกรมธรรม์ เพื่อเป็นรายได้หลังเกษียณ และลดหย่อนภาษีแยกจากประกันชีวิตได้ 15% ของเงินได้พึงประเมิน แต่ไม่เกิน 200,000 บาท (รวมกับกองทุนเพื่อการเกษียณอื่นไม่เกิน 500,000 บาท) ส่วนประกันสะสมทรัพย์เน้นออมเงินตามระยะเวลาสัญญาและได้เงินครบกำหนดตามตารางกรมธรรม์ โดยใช้สิทธิลดหย่อนในวงเงินประกันชีวิต 100,000 บาท
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง ข้อมูลในบทความนี้เป็นข้อมูลทั่วไป ณ เดือนกันยายน 2569 ความคุ้มครองและเงื่อนไขของแต่ละแผนเป็นไปตามที่ระบุในกรมธรรม์
ตัวเลขภาษีในบทความนี้เป็นตัวอย่างเพื่อความเข้าใจ สิทธิที่ใช้ได้จริงขึ้นกับเงินได้และกรมธรรม์ของแต่ละคน และเงื่อนไขภาษีเป็นไปตามประกาศของกรมสรรพากร


