มูลค่าเวนคืนกรมธรรม์ คืออะไร? คำนวณอย่างไร และเรื่องที่ควรรู้ก่อนยกเลิกประกัน
กำลังคิดจะยกเลิกประกันชีวิตก่อนครบสัญญาอยู่หรือไม่ สิ่งแรกที่ควรรู้คือ มูลค่าเวนคืนกรมธรรม์ คืออะไร และถ้าเวนคืนตอนนี้จะได้เงินคืนเท่าไร บทความนี้จาก TEAM BEYOND 55 อธิบายความหมายของมูลค่าเวนคืน วิธีคำนวณเงินที่ได้รับจริงพร้อมตัวอย่าง ผลกระทบด้านความคุ้มครองและภาษี ทางเลือกอื่นที่ช่วยให้ได้เงินโดยไม่ต้องยกเลิกกรมธรรม์ ขั้นตอนและเอกสารที่ใช้ พร้อมเช็คลิสต์ก่อนตัดสินใจ
มูลค่าเวนคืนกรมธรรม์ คืออะไร?
มูลค่าเวนคืนกรมธรรม์ คือจำนวนเงินที่บริษัทประกันชีวิตจ่ายคืนให้ผู้เอาประกันภัยเมื่อขอยกเลิกกรมธรรม์ก่อนครบกำหนดสัญญา ในตารางกรมธรรม์อาจเรียกว่ามูลค่าเงินสด (Cash Value) มูลค่านี้มาจากส่วนของเบี้ยประกันที่บริษัทสะสมไว้ หลังหักค่าใช้จ่ายและค่าความคุ้มครองที่ผ่านมา เมื่อเวนคืนแล้ว กรมธรรม์จะสิ้นผลบังคับ และความคุ้มครองทั้งหมดของกรมธรรม์ฉบับนั้นจะสิ้นสุดลง
กรมธรรม์ คือเอกสารสัญญาประกันภัยที่บริษัทออกให้ผู้เอาประกันภัย ระบุความคุ้มครอง เงื่อนไข และตารางมูลค่ากรมธรรม์ของแบบประกันนั้น กรมธรรม์ที่มีมูลค่าเวนคืนคือประกันชีวิตแบบที่มีมูลค่าเงินสด เช่น แบบตลอดชีพ แบบสะสมทรัพย์ และแบบบำนาญ ขณะที่ประกันสุขภาพ ประกันอุบัติเหตุ และสัญญาเพิ่มเติมแบบปีต่อปีส่วนใหญ่ไม่มีมูลค่าเวนคืน
มูลค่าเวนคืนเกิดขึ้นเมื่อไร
มูลค่าเวนคืนจะเกิดขึ้นเมื่อไรและมีเท่าไร เป็นไปตามตารางมูลค่ากรมธรรม์ของแต่ละแบบประกัน ไม่มีเกณฑ์กลางว่าต้องชำระเบี้ยครบ 2 ปีเสมอไป บางแบบเริ่มมีมูลค่าเวนคืนตั้งแต่ปีแรก ๆ ของสัญญา บางแบบต้องชำระเบี้ยครบตามจำนวนปีที่กำหนดก่อน ถ้าตารางยังไม่มีมูลค่าเวนคืนในปีที่ขอยกเลิก ก็จะไม่ได้รับเงินคืน
“ก่อนเซ็นใบคำร้องขอเวนคืน ลองเปิดตารางมูลค่ากรมธรรม์ดูตัวเลขปีนี้เทียบกับปีถัดไป และถามตัวแทนว่ากรมธรรม์ของคุณกู้ได้เท่าไรหรือเปลี่ยนเป็นแบบใช้เงินสำเร็จได้หรือไม่ ถ้าต้องการเงินแค่ชั่วคราว ทางเลือกเหล่านี้ช่วยให้ยังมีความคุ้มครองอยู่ ส่วนการเวนคืนเหมาะกับกรณีที่ตั้งใจเลิกใช้กรมธรรม์ฉบับนี้จริง ๆ” - คุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT
เวนคืนกรมธรรม์ได้เงินเท่าไหร่? วิธีคำนวณมูลค่าเวนคืน
ตัวเลขมูลค่าเวนคืนกำหนดไว้ล่วงหน้าในตารางมูลค่ากรมธรรม์ แต่เงินเวนคืนกรมธรรม์ที่ได้รับจริงอาจไม่เท่ากับตัวเลขในตาราง เพราะต้องบวกเงินที่สะสมไว้กับบริษัทและหักหนี้ที่ค้างอยู่ คำนวณได้ตามขั้นตอนต่อไปนี้
ดูตารางมูลค่ากรมธรรม์ในเล่ม
ตารางมูลค่ากรมธรรม์ที่แนบมากับเล่มจะแสดงมูลค่าเงินสดของแต่ละปีกรมธรรม์ ส่วนใหญ่แสดงเป็นจำนวนเงินต่อทุนประกัน 1,000 บาท ให้ดูตัวเลขของปีกรมธรรม์ที่ต้องการเวนคืน แล้วคูณกับทุนประกันและหารด้วย 1,000 จะได้มูลค่าเวนคืนตามตาราง
สูตรคำนวณเงินที่ได้รับจริง
เงินที่ได้รับจริง = มูลค่าเวนคืนตามตาราง + เงินปันผลสะสม (ถ้ามี) - หนี้เงินกู้ตามกรมธรรม์และดอกเบี้ยค้างชำระ
เงินปันผลสะสมคือเงินปันผลที่ฝากไว้กับบริษัท ซึ่งมีเฉพาะแบบประกันที่มีเงินปันผล ส่วนหนี้ที่ต้องหักรวมถึงเงินกู้ตามกรมธรรม์ เงินที่บริษัทกู้ชำระเบี้ยแทนโดยอัตโนมัติ และดอกเบี้ยที่ยังค้างอยู่ ใบคำร้องขอเวนคืนกรมธรรม์ของ AIA ก็ใช้หลักการเดียวกัน คือจ่ายมูลค่าเวนคืนพร้อมเงินปันผลที่คงไว้ หักด้วยหนี้สินที่ค้างชำระ
ตัวอย่างการคำนวณ (ตัวเลขสมมติ)
สมมติคุณเอทำประกันชีวิตแบบตลอดชีพที่มีเงินปันผล ทุนประกัน 500,000 บาท ชำระเบี้ยมาแล้ว 5 ปี ปีละ 25,000 บาท รวม 125,000 บาท ตารางมูลค่ากรมธรรม์ ณ สิ้นปีที่ 5 ระบุมูลค่าเงินสด 180 บาทต่อทุนประกัน 1,000 บาท และคุณเอเคยกู้เงินตามกรมธรรม์ไว้
-
มูลค่าเวนคืนตามตาราง: 180 × 500,000 ÷ 1,000 = 90,000 บาท
-
บวกเงินปันผลสะสม: 5,000 บาท
-
หักเงินกู้และดอกเบี้ยค้างชำระ: 20,000 บาท
-
เงินที่ได้รับจริง: 90,000 + 5,000 - 20,000 = 75,000 บาท
ตัวเลขทั้งหมดเป็นตัวอย่างสมมติเพื่ออธิบายวิธีคิด ไม่ใช่ตัวเลขของแบบประกันใด ในตัวอย่างนี้ มูลค่าเวนคืนรวมเงินปันผล 95,000 บาท ยังน้อยกว่าเบี้ยที่จ่ายไป 125,000 บาท ซึ่งเกิดขึ้นได้เมื่อเวนคืนในช่วงปีแรก ๆ และเงินที่ได้รับในวันเวนคืนเหลือ 75,000 บาท เพราะต้องหักเงินกู้และดอกเบี้ยค้างชำระ มูลค่าจริงของแต่ละกรมธรรม์ต้องดูจากตารางของแบบประกันนั้น
เช็กยอดล่าสุดก่อนยื่นเรื่อง
ตารางในเล่มแสดงมูลค่า ณ สิ้นปีกรมธรรม์ ส่วนเงินปันผลสะสมและหนี้เงินกู้เปลี่ยนแปลงได้ ก่อนยื่นเรื่องจึงควรขอยอดล่าสุดจากตัวแทนที่ดูแล ศูนย์บริการลูกค้า (Call Center) หรือแอปพลิเคชันของบริษัท โดยเตรียมเลขที่กรมธรรม์และข้อมูลยืนยันตัวตนให้พร้อม
อยากรู้ว่ากรมธรรม์ของคุณเวนคืนแล้วได้เงินเท่าไร? ให้ TEAM BEYOND 55 ช่วยอ่านตารางมูลค่ากรมธรรม์และคำนวณเงินที่จะได้รับจริงก่อนตัดสินใจ
ผลกระทบที่ควรรู้ก่อนเวนคืนกรมธรรม์
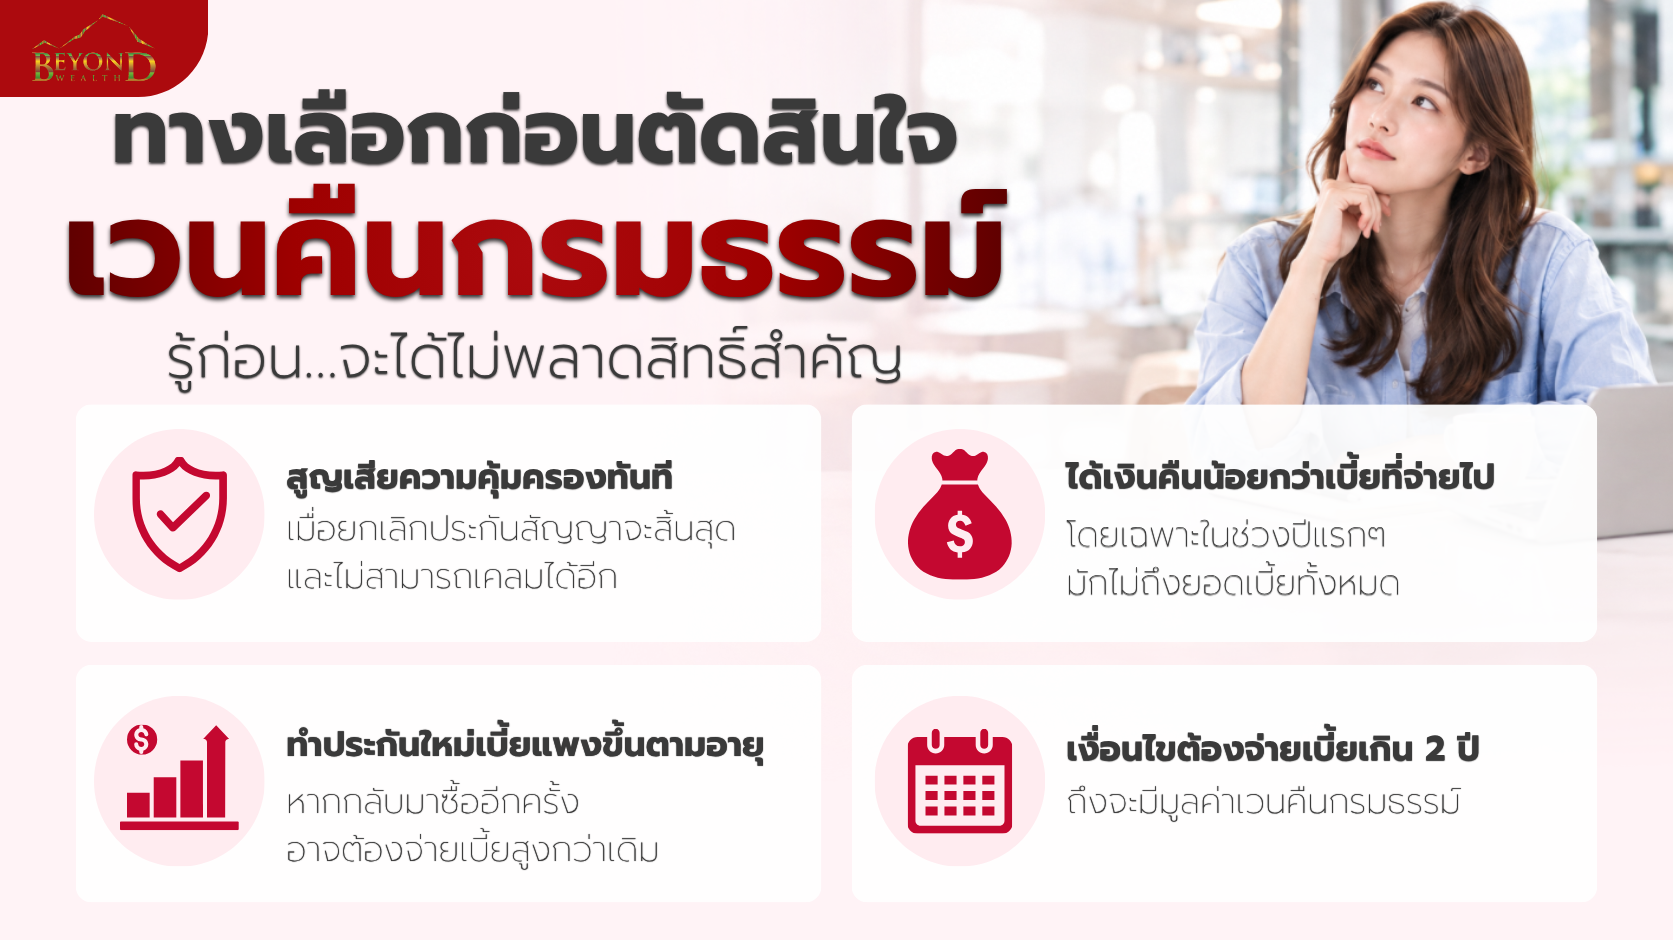
การเวนคืนกรมธรรม์ช่วยให้ได้เงินก้อนกลับมา แต่มีผลกระทบระยะยาวที่ควรชั่งน้ำหนักก่อนตัดสินใจ ดังนี้
ความคุ้มครองทั้งหมดสิ้นสุดลง
เมื่อเวนคืนแล้ว กรมธรรม์จะสิ้นผลบังคับ ความคุ้มครองชีวิตและสัญญาเพิ่มเติมที่แนบไว้ เช่น ประกันสุขภาพหรือประกันอุบัติเหตุ จะสิ้นสุดลงพร้อมกัน หากเจ็บป่วยหรือเกิดเหตุไม่คาดฝันหลังจากนั้นจะเคลมจากกรมธรรม์ฉบับนี้ไม่ได้ และเงินก้อนที่ตั้งใจไว้ให้ผู้รับประโยชน์ก็จะไม่มีอีกต่อไป อ่านเพิ่มเติมเรื่องการวางแผนส่งต่อความมั่งคั่ง: ความพร้อม ไม่ใช่ความรู้สึก แต่คือการตัดสินใจ
ช่วงปีแรก ๆ ได้เงินคืนน้อยกว่าเบี้ยที่จ่ายไป
ในช่วงปีแรก ๆ มูลค่าเวนคืนจะน้อยกว่าเบี้ยที่จ่ายไปมาก เพราะเบี้ยส่วนหนึ่งเป็นค่าความคุ้มครองและค่าใช้จ่ายของกรมธรรม์ บางแบบอาจยังไม่มีมูลค่าเวนคืนเลย ส่วนแบบสะสมทรัพย์ที่ชำระเบี้ยมาหลายปีแล้ว มูลค่าเวนคืนในปีหลัง ๆ อาจสูงกว่าเบี้ยที่จ่ายไป เช่น ตัวอย่างในคำถาม-คำตอบของกรมสรรพากร กรณีชำระเบี้ยรวม 400,000 บาท และเวนคืนได้ 409,000 บาท จึงควรดูตัวเลขจริงในตารางก่อนสรุปว่าได้หรือเสีย
ทำประกันใหม่เบี้ยสูงขึ้น และอาจถูกปฏิเสธการรับประกัน
หากต้องการกลับมามีความคุ้มครองอีกครั้ง ต้องสมัครกรมธรรม์ฉบับใหม่ เบี้ยจะคิดตามอายุ ณ วันที่สมัคร และบริษัทจะพิจารณาสุขภาพใหม่ทั้งหมด ถ้าสุขภาพเปลี่ยนไปจากเดิม อาจถูกเพิ่มเบี้ย มีข้อยกเว้นเฉพาะโรค หรือถูกปฏิเสธการรับประกัน และผู้สมัครต้องแถลงประวัติสุขภาพตามความจริงทุกข้อ
ประกันสุขภาพต้องเริ่มนับระยะเวลารอคอยใหม่
ถ้ากรมธรรม์ที่เวนคืนมีประกันสุขภาพหรือประกันโรคร้ายแรงแนบอยู่ เมื่อซื้อฉบับใหม่ต้องเริ่มนับระยะเวลารอคอยใหม่ เช่น ประกันสุขภาพตามมาตรฐานใหม่มีระยะรอคอยการเจ็บป่วยทั่วไป 30 วัน และ 120 วันสำหรับบางกลุ่มโรค ระหว่างนั้นจะยังเคลมโรคเหล่านี้ไม่ได้ อ่านเพิ่มเติม: ระยะรอคอยประกันสุขภาพ AIA
เวนคืนก่อนครบ 10 ปี อาจเสียสิทธิลดหย่อนภาษีย้อนหลัง
หากเคยนำเบี้ยประกันชีวิตของกรมธรรม์นี้ไปลดหย่อนภาษี แล้วเวนคืนก่อนครบ 10 ปี จะถือว่าผิดเงื่อนไขการใช้สิทธิ ต้องยื่นแบบแสดงรายการภาษี (ภ.ง.ด.90/91) เพิ่มเติมสำหรับปีที่เคยใช้สิทธิ และชำระภาษีพร้อมเงินเพิ่มตามมาตรา 27 แห่งประมวลรัษฎากร ตามคำถาม-คำตอบของกรมสรรพากร อ่านเพิ่มเติม: ประกันชีวิต ลดหย่อนภาษี
ข้อดีของการเวนคืนกรมธรรม์
แม้การยกเลิกประกันจะทำให้เสียความคุ้มครอง แต่ในบางสถานการณ์ การเวนคืนก็มีข้อดี ดังนี้
ได้เงินสดก้อนเมื่อจำเป็น
เมื่อต้องใช้เงินก้อนในเรื่องจำเป็น เช่น ค่าใช้จ่ายฉุกเฉินของครอบครัว หรือหนี้ที่มีดอกเบี้ยสูง การเวนคืนเปลี่ยนมูลค่าที่สะสมในกรมธรรม์ให้เป็นเงินสดได้หลังบริษัทอนุมัติ แต่ถ้าต้องการเงินเพียงชั่วคราว การกู้เงินตามกรมธรรม์อาจเหมาะกว่า เพราะยังรักษาความคุ้มครองไว้ได้
หยุดภาระค่าเบี้ยระยะยาว
ถ้ารายได้ลดลงจนจ่ายเบี้ยต่อไม่ไหวในระยะยาว การเวนคืนช่วยยุติภาระค่าเบี้ยของกรมธรรม์ฉบับนั้น และได้รับมูลค่าเวนคืนที่มีอยู่ตามตารางกรมธรรม์ แทนการปล่อยให้ขาดชำระเบี้ย อย่างไรก็ตาม ควรเทียบกับการเปลี่ยนเป็นแบบใช้เงินสำเร็จหรือแบบขยายระยะเวลาก่อน เพราะสองทางนี้หยุดจ่ายเบี้ยได้เช่นกันโดยยังมีความคุ้มครองอยู่
ปรับแผนการเงินให้ตรงเป้าหมาย
บางคนพบว่าแบบประกันที่ถืออยู่ไม่ตรงกับเป้าหมายหรือความคุ้มครองที่ต้องการ การเวนคืนเป็นทางหนึ่งในการจัดสรรเงินใหม่ แต่ควรให้กรมธรรม์ฉบับใหม่อนุมัติและมีผลคุ้มครองก่อน แล้วจึงเวนคืนฉบับเดิม เพื่อไม่ให้มีช่วงที่ไม่มีความคุ้มครอง
ไม่อยากเวนคืน มีทางเลือกอื่นอะไรบ้าง?
ถ้าต้องการใช้เงินหรือจ่ายเบี้ยต่อไม่ไหว แต่ยังไม่อยากเสียความคุ้มครอง การเวนคืนไม่ใช่ทางเดียว ใบคำร้องขอเวนคืนกรมธรรม์ของ AIA ระบุให้ตัวแทนอธิบายทางเลือกเหล่านี้ให้ผู้เอาประกันภัยทราบก่อน ได้แก่ การกู้เงินตามกรมธรรม์ (LOAN) การกู้ชำระเบี้ยอัตโนมัติ (APL) การขยายระยะเวลา (ETI) และการใช้เงินสำเร็จ (RPU) ช่วงที่เศรษฐกิจชะลอตัว การคงความคุ้มครองไว้ช่วยไม่ให้ค่ารักษาพยาบาลกลายเป็นภาระซ้ำเติม อ่านเพิ่มเติม: เศรษฐกิจทรุด สุขภาพทรุด ทำคนไทยตลกไม่ออก
กู้เงินตามกรมธรรม์ (Policy Loan)
กู้เงินได้ไม่เกินมูลค่าเวนคืนที่มีอยู่ โดยเสียดอกเบี้ยตามอัตราที่บริษัทกำหนด ระหว่างนั้นความคุ้มครองยังอยู่ครบ จึงเหมาะกับผู้ที่ต้องการเงินชั่วคราว ควรวางแผนชำระคืน เพราะหนี้และดอกเบี้ยที่ค้างอยู่จะถูกหักออกจากเงินที่ได้รับเมื่อเวนคืน ครบสัญญา หรือเมื่อมีการจ่ายสินไหม และหากหนี้รวมดอกเบี้ยสูงเกินมูลค่าเวนคืน กรมธรรม์อาจสิ้นผลบังคับตามเงื่อนไขกรมธรรม์
กู้ชำระเบี้ยอัตโนมัติ (APL)
ถ้าขาดชำระเบี้ยเกินระยะเวลาผ่อนผัน และกรมธรรม์มีมูลค่าเงินสดพอ บริษัทสามารถนำมูลค่าเงินสดมาชำระเบี้ยแทนในรูปเงินกู้ตามเงื่อนไขกรมธรรม์ ความคุ้มครองจึงยังมีผลต่อ แต่ยอดนี้เป็นหนี้ที่มีดอกเบี้ย และทำให้เงินที่จะได้เมื่อเวนคืนลดลงหากไม่ชำระคืน ทางนี้จึงเหมาะกับการประคองกรมธรรม์ระยะสั้นระหว่างรอให้มีเงินจ่ายเบี้ย
เปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ (RPU)
หยุดจ่ายเบี้ยตั้งแต่วันที่เปลี่ยน โดยนำมูลค่าเวนคืนไปใช้เป็นเบี้ยของความคุ้มครองแบบใช้เงินสำเร็จ ระยะเวลาคุ้มครองเท่าเดิม แต่ทุนประกันลดลงตามตารางมูลค่ากรมธรรม์ เหมาะกับผู้ที่จ่ายเบี้ยต่อไม่ไหว แต่ยังอยากมีความคุ้มครองชีวิตไว้
เปลี่ยนเป็นกรมธรรม์แบบขยายระยะเวลา (ETI)
หยุดจ่ายเบี้ยเช่นกัน แต่ยังคงทุนประกันเท่าเดิม ส่วนระยะเวลาคุ้มครองจะสั้นลงตามมูลค่าเงินสดที่มีอยู่ เหมาะกับผู้ที่ต้องการคงทุนประกันชีวิตไว้ในช่วงที่ครอบครัวยังพึ่งพารายได้ ก่อนเลือก RPU หรือ ETI ควรถามตัวแทนให้ชัดว่าสัญญาเพิ่มเติมที่แนบไว้ เช่น ประกันสุขภาพ จะยังมีผลต่อหรือไม่
หยุดพักชำระเบี้ย (Premium Holiday) สำหรับยูนิต ลิงค์
ประกันควบการลงทุน (ยูนิต ลิงค์) บางแบบหยุดพักชำระเบี้ยได้ตามเงื่อนไขกรมธรรม์ โดยความคุ้มครองยังมีผลตราบที่มูลค่าบัญชีกรมธรรม์พอหักค่าการประกันภัยและค่าธรรมเนียม ทั้งนี้มูลค่าบัญชีกรมธรรม์ขึ้นลงตามผลการลงทุน ผู้เอาประกันภัยอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่ชำระไป จึงควรติดตามมูลค่าบัญชีอย่างสม่ำเสมอ
ไม่แน่ใจว่ากรมธรรม์ของคุณเลือกทางไหนได้บ้าง? ให้ TEAM BEYOND 55 ช่วยเปรียบเทียบการกู้ การใช้เงินสำเร็จ และการขยายระยะเวลา ก่อนตัดสินใจเวนคืน
ขั้นตอนการเวนคืนกรมธรรม์ และเอกสารที่ต้องใช้
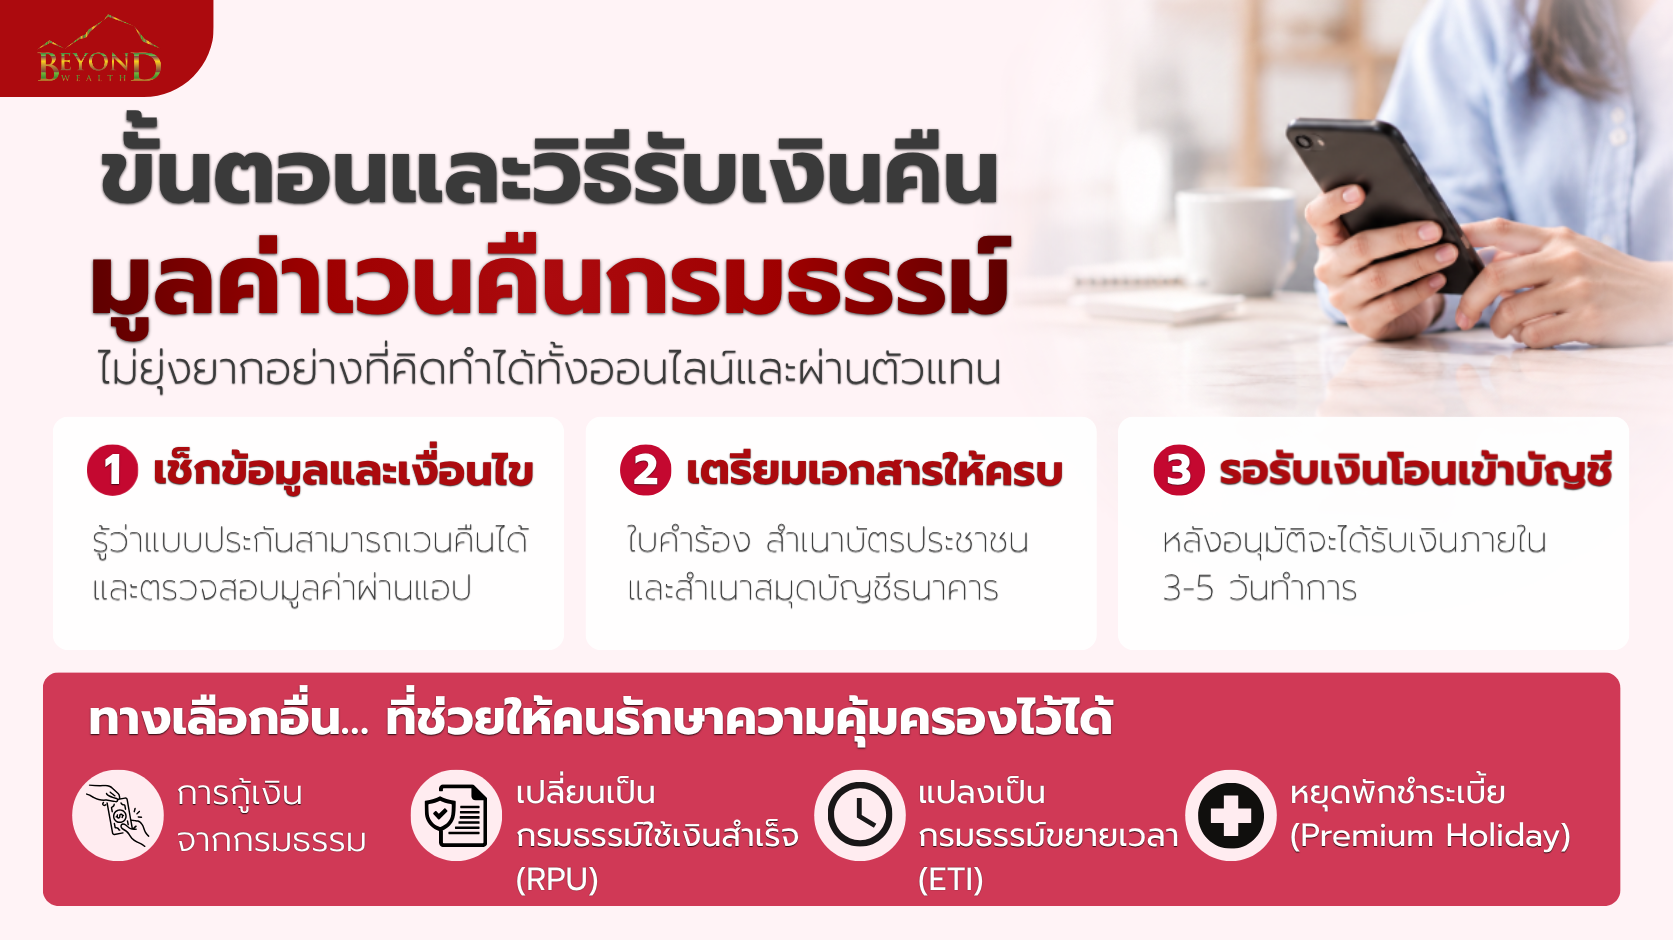
หากพิจารณาทางเลือกอื่นแล้วและตัดสินใจเวนคืน การเวนคืนกรมธรรม์มีขั้นตอนหลัก ดังนี้
เช็กมูลค่าเวนคืนและเงื่อนไขกรมธรรม์
ตรวจตารางมูลค่ากรมธรรม์และขอยอดล่าสุดจากบริษัท ดูว่ากรมธรรม์มีมูลค่าเวนคืนแล้วหรือยัง มีหนี้เงินกู้ค้างอยู่เท่าไร และมีสัญญาเพิ่มเติมอะไรแนบอยู่บ้าง เพราะสัญญาเพิ่มเติมจะสิ้นสุดพร้อมกรมธรรม์หลัก ถ้าเคยใช้สิทธิลดหย่อนภาษี ให้เช็กด้วยว่ากรมธรรม์มีผลครบ 10 ปีแล้วหรือยัง
แจ้งตัวแทนและฟังทางเลือกอื่นก่อน
แจ้งตัวแทนที่ดูแลกรมธรรม์ว่าต้องการเวนคืน ตัวแทนต้องอธิบายทางเลือกอื่นตามที่ระบุในใบคำร้องให้ทราบก่อน เมื่อเปรียบเทียบแล้วยังยืนยันจะเวนคืน จึงกรอกใบคำร้องขอเวนคืนกรมธรรม์
เตรียมเอกสารเวนคืนกรมธรรม์
เอกสารหลักคือใบคำร้องขอเวนคืนกรมธรรม์ของ AIA ซึ่งขอได้จากตัวแทน พร้อมแนบสำเนาบัตรประชาชนหรือสำเนาหนังสือเดินทาง ส่วนเอกสารอื่นที่อาจต้องใช้ เช่น ข้อมูลบัญชีสำหรับรับเงิน ควรสอบถามตัวแทนหรือศูนย์บริการลูกค้าก่อนยื่น เพื่อไม่ให้ต้องยื่นเอกสารซ้ำ
ยื่นเรื่องและรอรับเงิน
ยื่นเอกสารผ่านตัวแทนหรือช่องทางที่บริษัทกำหนด ระยะเวลาดำเนินการและวิธีจ่ายเงินเป็นไปตามที่บริษัทกำหนด เมื่อเวนคืนแล้ว กรมธรรม์จะสิ้นผลบังคับ และความคุ้มครองทั้งหมดของกรมธรรม์ฉบับนั้นจะสิ้นสุดลง ควรเก็บสำเนาเอกสารที่ยื่นไว้จนกว่าจะได้รับเงิน
เช็คลิสต์ 5 ข้อก่อนตัดสินใจยกเลิกประกัน
ก่อนยื่นใบคำร้องขอเวนคืน ลองตอบคำถามในเช็คลิสต์นี้ให้ครบทั้ง 5 ข้อ
-
สำรวจทางเลือกอื่นแล้วหรือยัง: ถามตัวแทนว่ากรมธรรม์นี้กู้ได้เท่าไร หรือเปลี่ยนเป็นแบบใช้เงินสำเร็จหรือขยายระยะเวลาได้หรือไม่
-
รู้ยอดเงินที่จะได้รับจริง: คำนวณจากตารางมูลค่ากรมธรรม์ บวกเงินปันผลสะสม หักหนี้เงินกู้และดอกเบี้ย แล้วดูว่าพอกับเงินที่ต้องใช้หรือไม่
-
ทบทวนเป้าหมายของกรมธรรม์: กรมธรรม์นี้ทำไว้เพื่อคุ้มครองครอบครัว เก็บออม หรือลดหย่อนภาษี ถ้าเวนคืนแล้ว เป้าหมายนั้นจะใช้อะไรแทน
-
ประเมินสุขภาพปัจจุบัน: ถ้าสุขภาพเปลี่ยนไปจากตอนสมัคร การซื้อประกันใหม่อาจมีเบี้ยสูงขึ้น มีข้อยกเว้น หรือถูกปฏิเสธ ลองเช็กความเสี่ยงสุขภาพของตัวเองก่อน อ่านเพิ่มเติม: Bingo Check มนุษย์ออฟฟิศเช็กด่วน! มีอาการเสี่ยงเหล่านี้ไหม
-
เช็กสิทธิลดหย่อนภาษีที่เคยใช้: ถ้าเคยนำเบี้ยไปลดหย่อนภาษีและกรมธรรม์ยังไม่ครบ 10 ปี ต้องเตรียมยื่นแบบเพิ่มเติมและชำระเงินเพิ่ม
สรุป
มูลค่าเวนคืนกรมธรรม์ คือเงินที่บริษัทจ่ายคืนเมื่อผู้เอาประกันภัยขอยกเลิกกรมธรรม์ก่อนครบสัญญา ตัวเลขเป็นไปตามตารางมูลค่ากรมธรรม์ของแต่ละแบบ และเงินที่ได้รับจริงเท่ากับมูลค่าเวนคืนตามตาราง บวกเงินปันผลสะสม (ถ้ามี) หักหนี้เงินกู้และดอกเบี้ยค้างชำระ ในช่วงปีแรก ๆ เงินที่ได้จะน้อยกว่าเบี้ยที่จ่ายไป เมื่อเวนคืนแล้วความคุ้มครองทั้งหมดจะสิ้นสุดลง และถ้าเคยใช้สิทธิลดหย่อนภาษีแล้วเวนคืนก่อนครบ 10 ปี ต้องยื่นแบบเพิ่มเติมและชำระเงินเพิ่มด้วย หากต้องการเงินเพียงชั่วคราว ลองพิจารณาการกู้ตามกรมธรรม์ การใช้เงินสำเร็จ หรือการขยายระยะเวลาก่อนตัดสินใจยกเลิกประกัน
หากต้องการปรึกษาเกี่ยวกับการทำประกัน ทำไมต้องเลือก TEAM BEYOND 55!
TEAM BEYOND 55 ดูแลโดยคุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT ผู้ได้รับคุณวุฒิ FChFP (Fellow Chartered Financial Practitioner) และผู้ถือใบอนุญาตผู้แนะนำการลงทุน (IC License) เราช่วยอ่านตารางมูลค่ากรมธรรม์ คำนวณเงินที่จะได้รับจริงหากเวนคืน และเปรียบเทียบกับการกู้ตามกรมธรรม์ การใช้เงินสำเร็จ หรือการขยายระยะเวลา รวมถึงผลด้านภาษีที่เกี่ยวข้อง ให้เข้าใจก่อนตัดสินใจ เราดูแลต่อเนื่องหลังการขาย และแนะนำขั้นตอนและเอกสารเมื่อต้องยื่นเรื่องกับบริษัท ปรึกษาฟรีไม่มีค่าใช้จ่าย
คำถามที่พบบ่อย
เวนคืนกรมธรรม์ กี่วันได้เงิน?
ระยะเวลาดำเนินการและวิธีจ่ายเงินเป็นไปตามที่บริษัทกำหนด ขึ้นกับความครบถ้วนของเอกสารและการตรวจสอบของบริษัท ก่อนยื่นเรื่องควรสอบถามระยะเวลาโดยประมาณจากตัวแทนหรือศูนย์บริการลูกค้า และถ้าต้องใช้เงินภายในวันที่กำหนด ควรเผื่อเวลาไว้ล่วงหน้า
เวนคืนกรมธรรม์ต้องส่งเล่มกรมธรรม์คืนไหม?
ขึ้นอยู่กับขั้นตอนของแต่ละบริษัท สำหรับ AIA ใบคำร้องขอเวนคืนกรมธรรม์กำหนดให้แนบสำเนาบัตรประชาชนหรือสำเนาหนังสือเดินทาง ส่วนเอกสารอื่น รวมถึงเล่มกรมธรรม์ ควรสอบถามตัวแทนหรือศูนย์บริการลูกค้าก่อนยื่นเรื่อง เพื่อให้ยื่นครั้งเดียวครบ
ประกันสุขภาพมีมูลค่าเวนคืนหรือไม่?
ประกันสุขภาพส่วนใหญ่เป็นสัญญาแบบปีต่อปี จึงไม่มีมูลค่าเวนคืน มูลค่าเวนคืนจะมีในสัญญาหลักที่มีมูลค่าเงินสด เช่น ประกันชีวิตแบบตลอดชีพ แบบสะสมทรัพย์ และแบบบำนาญ ถ้าประกันสุขภาพแนบอยู่กับสัญญาหลักที่เวนคืน ความคุ้มครองสุขภาพจะสิ้นสุดลงพร้อมกัน
สามารถยกเลิกประกันผ่านตัวแทนได้ไหม?
ได้ แจ้งตัวแทนที่ดูแลกรมธรรม์เพื่อขอใบคำร้องขอเวนคืนกรมธรรม์และตรวจเอกสารให้ครบ ตัวแทนต้องอธิบายทางเลือกอื่นให้ทราบก่อน เช่น การกู้เงินตามกรมธรรม์ การกู้ชำระเบี้ยอัตโนมัติ การขยายระยะเวลา และการใช้เงินสำเร็จ เพื่อให้ตัดสินใจได้จากข้อมูลที่ครบถ้วน
ขาดส่งเบี้ยประกันจนกรมธรรม์ขาดอายุ จะได้เงินคืนไหม?
ขึ้นอยู่กับว่ากรมธรรม์มีมูลค่าเวนคืนแล้วหรือยัง ถ้าขาดชำระเบี้ยเกินระยะเวลาผ่อนผัน (เงื่อนไขกรมธรรม์ของ AIA กำหนด 31 วัน) และกรมธรรม์ยังไม่มีมูลค่าเวนคืน กรมธรรม์จะขาดผลบังคับโดยไม่มีเงินคืน แต่ถ้ามีมูลค่าเวนคืนแล้ว บริษัทจะนำมูลค่านั้นไปใช้ตามเงื่อนไขกรมธรรม์ เช่น กู้ชำระเบี้ยอัตโนมัติ หรือเปลี่ยนเป็นแบบขยายระยะเวลา ควรติดต่อตัวแทนหรือบริษัทพร้อมเลขที่กรมธรรม์ เพื่อตรวจสอบสถานะและมูลค่าที่ยังเหลืออยู่
ถ้ายกเลิกประกันแล้ว จะกลับมาซื้อใหม่ได้ไหม?
ซื้อใหม่ได้ แต่เป็นการเริ่มสัญญาใหม่ทั้งหมด เพราะกรมธรรม์ที่เวนคืนแล้วจะสิ้นผลบังคับ เบี้ยจะคิดตามอายุ ณ วันที่สมัคร ต้องแถลงสุขภาพตามความจริงใหม่ บริษัทอาจรับประกันตามปกติ เพิ่มเบี้ย มีข้อยกเว้น หรือปฏิเสธการรับประกัน และประกันสุขภาพต้องเริ่มนับระยะเวลารอคอยใหม่
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง ข้อมูลในบทความนี้เป็นข้อมูลทั่วไป ณ เดือนกันยายน 2569 ความคุ้มครองและเงื่อนไขของแต่ละแผนเป็นไปตามที่ระบุในกรมธรรม์ มูลค่าเวนคืนเป็นไปตามตารางมูลค่ากรมธรรม์ของแต่ละแบบประกัน และเงื่อนไขภาษีเป็นไปตามประกาศของกรมสรรพากร


