ประกันสะสมทรัพย์ AIA ตัวไหนดี? เปรียบเทียบแผนและเช็คลิสต์ก่อนตัดสินใจ
กำลังเลือกประกันสะสมทรัพย์ AIA อยู่ใช่ไหม แต่ละแผนต่างกันทั้งระยะชำระเบี้ย ระยะเวลาคุ้มครอง และช่วงเวลาที่ได้รับเงินคืน บทความนี้เปรียบเทียบแผนสะสมทรัพย์ของ AIA ทีละแผน แนะนำวิธีเลือกตามเป้าหมาย และสรุปเช็คลิสต์ที่ควรตรวจก่อนตัดสินใจทำประกันชีวิตแบบสะสมทรัพย์
ประกันสะสมทรัพย์ AIA คืออะไร?
ประกันสะสมทรัพย์ AIA คือประกันชีวิตที่รวมการออมเงินกับความคุ้มครองชีวิตไว้ในกรมธรรม์เดียว ผู้เอาประกันจ่ายเบี้ยตามระยะเวลาที่แผนกำหนด ระหว่างสัญญาบางแผนมีเงินคืนเป็นงวด และเมื่อครบสัญญาจะได้รับเงินครบกำหนดตามตารางผลประโยชน์ในกรมธรรม์ ถ้าผู้เอาประกันเสียชีวิตระหว่างสัญญา ผู้รับประโยชน์จะได้รับเงินตามที่กรมธรรม์กำหนด ประกันแบบนี้ต่างจากประกันกลุ่ม AIA ที่นายจ้างทำให้พนักงานเป็นสวัสดิการ ซึ่งเน้นความคุ้มครองระหว่างที่ยังทำงานอยู่และไม่ใช่แผนออมเงิน
ทำไมถึงควรทำประกันสะสมทรัพย์ AIA
ประกันสะสมทรัพย์เหมาะกับเงินที่มีเป้าหมายและกำหนดเวลาใช้ชัดเจน เช่น ทุนการศึกษาลูก เงินดาวน์บ้าน หรือเงินก้อนก่อนเกษียณ เพราะช่วยให้ออมได้สม่ำเสมอตามรอบชำระเบี้ย มีความคุ้มครองชีวิตให้ครอบครัวระหว่างสัญญา และเบี้ยประกันที่เข้าเงื่อนไขยังนำไปใช้สิทธิลดหย่อนภาษีได้ แต่ไม่เหมาะกับเงินสำรองฉุกเฉินหรือเงินที่อาจต้องใช้ก่อนครบสัญญา เพราะถ้าเวนคืนในช่วงปีแรก ๆ จะได้เงินคืนน้อยกว่าเบี้ยที่จ่ายไป
“ก่อนเลือกแผนสะสมทรัพย์ ลองถามตัวเองก่อนว่าจะใช้เงินก้อนนี้เมื่อไร และจ่ายเบี้ยระดับนี้ได้ครบทุกงวดหรือไม่ จากนั้นขอดูตารางมูลค่าเวนคืนรายปีประกอบ เพราะถ้าต้องหยุดกลางทาง เงินที่ได้คืนอาจน้อยกว่าเบี้ยที่จ่ายไป” - คุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT
ประกันสะสมทรัพย์ AIA มีกี่แบบ?
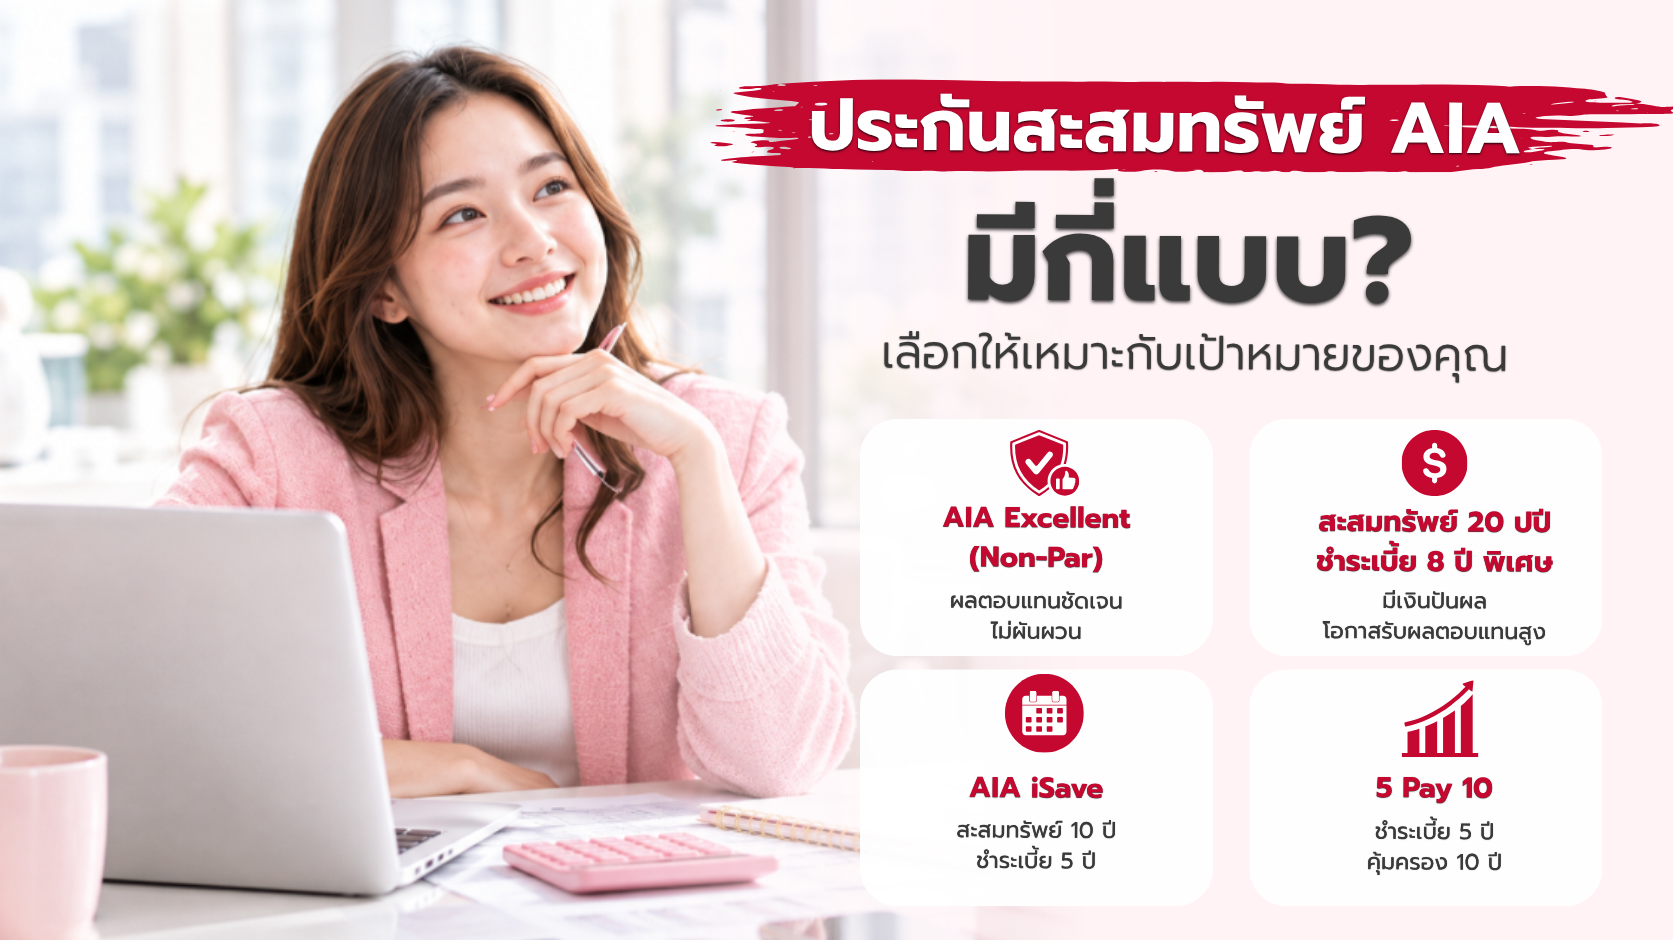
ตามหน้าผลิตภัณฑ์ออมและลงทุนของ AIA ผลิตภัณฑ์กลุ่มนี้แบ่งเป็น 4 หมวด ได้แก่ ประกันสะสมทรัพย์ ยูนิต ลิงค์ AIA Prestige Unit Linked และประกันบำนาญ โดยยูนิต ลิงค์และ AIA Prestige Unit Linked เป็นประกันชีวิตควบการลงทุน ผลตอบแทนขึ้นกับการลงทุนและมีความเสี่ยง บทความนี้เปรียบเทียบเฉพาะแผนประกันสะสมทรัพย์ 4 แผน ซึ่งระบุผลประโยชน์ไว้ในตารางกรมธรรม์ ตัวเลขเงินคืนและเงินครบสัญญาด้านล่างคิดเป็นเปอร์เซ็นต์ของทุนประกัน (จำนวนเงินเอาประกันภัย)
AIA iSave: ชำระเบี้ย 5 ปี คุ้มครอง 10 ปี
AIA iSave คือชื่อทางการตลาดของประกัน AIA สะสมทรัพย์ 10 ปี ชำระเบี้ย 5 ปี แบบไม่มีเงินปันผล ซื้อผ่านช่องทางออนไลน์ได้ เหมาะกับคนที่อยากหมดภาระเบี้ยเร็วและต้องการเงินก้อนภายใน 10 ปี
-
อายุที่รับประกัน: 20-55 ปี
-
เงินคืนระหว่างสัญญา: 4% ของทุนประกัน ทุกสิ้นปีกรมธรรม์ที่ 2-9
-
เงินครบสัญญา: 468% ของทุนประกัน รวมผลประโยชน์ตลอดสัญญา 500% ของทุนประกัน
AIA Extra Saving 8Pay20: ชำระเบี้ย 8 ปี คุ้มครอง 20 ปี
AIA Extra Saving 8Pay20 หรือแบบสะสมทรัพย์เพิ่มค่า 20 ปี ชำระเบี้ย 8 ปี (ไม่มีเงินปันผล) จ่ายเบี้ยช่วงสั้นแต่มีเงินคืนต่อเนื่องจนถึงปีที่ 19 เหมาะกับคนที่อยากจ่ายเบี้ยให้จบเร็วและออมระยะยาวไปถึงปีที่ 20
-
อายุที่รับประกัน: 20-55 ปี ทุนประกันขั้นต่ำ 80,000 บาท สูงสุด 1,500,000 บาท
-
เงินคืนระหว่างสัญญา: 2% ของทุนประกัน ทุกสิ้นปีกรมธรรม์ที่ 2-8 และ 4% ทุกสิ้นปีกรมธรรม์ที่ 9-19
-
เงินครบสัญญา: 150% ของทุนประกัน รวมผลประโยชน์ตลอดสัญญา 208% ของทุนประกัน
AIA 15Pay25: ชำระเบี้ย 15 ปี คุ้มครอง 25 ปี
AIA 15Pay25 (ไม่มีเงินปันผล) มีเงินคืนทุกปีตั้งแต่สิ้นปีที่ 2 และรับประกันได้ตั้งแต่เด็กเล็กจนถึงวัย 70 ปี จึงใช้ออมระยะยาวให้ตัวเองหรือลูกได้
-
อายุที่รับประกัน: 15 วัน-70 ปี ทุนประกันขั้นต่ำ 100,000 บาท
-
เงินคืนระหว่างสัญญา: 1% ของทุนประกัน ทุกสิ้นปีกรมธรรม์ที่ 2-24
-
เงินครบสัญญา: 121% ของทุนประกัน รวมผลประโยชน์ตลอดสัญญา 144% ของทุนประกัน
AIA Excellent: ชำระเบี้ย 20 ปี คุ้มครอง 20 ปี
AIA Excellent (ไม่มีเงินปันผล) กระจายการชำระเบี้ยตลอด 20 ปี มีเงินคืนทุก 4 ปี และแนบสัญญาเพิ่มเติมได้ เช่น กลุ่มค่ารักษาพยาบาล กลุ่มชดเชยรายได้ และกลุ่มอุบัติเหตุ เหมาะกับคนที่อยากออมระยะยาวและจัดความคุ้มครองสุขภาพไปพร้อมกัน
-
อายุที่รับประกัน: 15 วัน-75 ปี ทุนประกันขั้นต่ำ 100,000 บาท
-
เงินคืนระหว่างสัญญา: 10% ของทุนประกัน สิ้นปีกรมธรรม์ที่ 4, 8, 12 และ 16
-
เงินครบสัญญา: 300% ของทุนประกัน รวมผลประโยชน์ตลอดสัญญา 340% ของทุนประกัน
ตัวเลขเปอร์เซ็นต์ของทุนประกันใช้เทียบข้ามแผนตรง ๆ ไม่ได้ เพราะแต่ละแผนคิดเบี้ยต่อทุนประกันต่างกัน ผลประโยชน์รวม 500% ของ AIA iSave จึงไม่ได้แปลว่าคุ้มกว่าแผนที่ได้ 340% วิธีเทียบที่ถูกคือดูเงินที่ได้รับรวมเทียบกับเบี้ยที่จ่ายรวม และดูอัตราผลตอบแทนภายใน (IRR) จากตารางผลประโยชน์ที่ตัวแทนจัดทำตามอายุและทุนประกันของคุณ
ยังไม่แน่ใจว่าแผนไหนเหมาะกับเป้าหมายของคุณ? ให้ TEAM BEYOND 55 ช่วยเปรียบเทียบแผนสะสมทรัพย์ของ AIA ตามงบและเวลาที่ต้องใช้เงิน ติดต่อ TEAM BEYOND 55
ประกันสะสมทรัพย์ AIA แบบไหนดี?
แผนสะสมทรัพย์ที่เหมาะกับแต่ละคนขึ้นอยู่กับเป้าหมาย งบต่อปี และเวลาที่ต้องใช้เงิน ลองดูว่าเป้าหมายของคุณตรงกับข้อไหน
อยากรู้ตัวเลขผลประโยชน์ล่วงหน้า ไม่อยากรับความเสี่ยง
ควรเลือกแบบไม่มีเงินปันผล (Non-Par) ซึ่งทุกแผนในบทความนี้เป็นแบบนี้ ผลประโยชน์ที่ระบุในตารางกรมธรรม์เป็นตัวเลขที่รับประกันไว้ เมื่อชำระเบี้ยครบและถือจนครบสัญญา จึงวางแผนการใช้เงินล่วงหน้าได้ แต่ถ้าเวนคืนก่อนครบสัญญา อาจได้เงินคืนน้อยกว่าเบี้ยที่จ่ายไป
รับความผันผวนได้ เพื่อโอกาสได้เงินปันผลเพิ่ม
แบบมีเงินปันผล (Par) อาจได้เงินปันผลเพิ่มจากผลประโยชน์ตามตาราง แต่จำนวนเงินปันผลไม่ได้รับประกันไว้ ขึ้นกับผลการดำเนินงานของบริษัท ตัวเลขเงินปันผลในเอกสารเสนอขายจึงเป็นเพียงประมาณการ หากสนใจแบบนี้ ควรสอบถามตัวแทนว่ามีแผนใดเปิดขายอยู่ และขอดูให้ชัดว่าตัวเลขส่วนไหนรับประกัน ส่วนไหนเป็นประมาณการ
อยากหมดภาระเบี้ยเร็ว
ถ้าอยากจ่ายเบี้ยช่วงสั้น ลองดู AIA iSave ที่ชำระเบี้ย 5 ปีและครบสัญญาในปีที่ 10 หรือ AIA Extra Saving 8Pay20 ที่ชำระเบี้ย 8 ปีแต่สัญญายาว 20 ปี เมื่อเทียบผลประโยชน์ใกล้เคียงกัน แผนที่ชำระเบี้ยสั้นจะมีเบี้ยต่อปีสูงกว่า จึงควรมั่นใจว่ามีเงินจ่ายครบทุกงวด
มีงบต่อปีจำกัด อยากให้เบี้ยต่องวดไม่สูง
แผนที่ระยะชำระเบี้ยยาว เช่น AIA 15Pay25 (ชำระ 15 ปี) หรือ AIA Excellent (ชำระ 20 ปี) ช่วยกระจายภาระเบี้ยออกไปหลายปี และเมื่อเลือกทุนประกันให้พอดีกับงบ ก็จะจ่ายเบี้ยได้ต่อเนื่องจนครบระยะชำระ
ต้องการเงินคืนใช้ระหว่างทาง
ถ้าอยากมีเงินใช้ระหว่างสัญญา ให้ดูที่ตารางเงินคืน เช่น AIA 15Pay25 จ่ายเงินคืน 1% ของทุนประกันทุกปีตั้งแต่สิ้นปีที่ 2 ส่วน AIA Excellent จ่ายเงินคืน 10% ของทุนประกันทุก 4 ปี ซึ่งนำไปใช้จ่ายตามแผนหรือเก็บต่อได้ตามต้องการ
ต้องการเงินก้อนใหญ่ตอนจบ
ถ้าออมเพื่อทุนการศึกษาลูกหรือเงินก้อนก่อนเกษียณ ให้เลือกแผนที่ครบสัญญาตรงกับปีที่ต้องใช้เงิน และดูที่เงินครบสัญญาเป็นหลัก เช่น AIA iSave จ่ายเงินครบสัญญา 468% ของทุนประกันในปีที่ 10 ส่วน AIA Excellent จ่าย 300% ของทุนประกันในปีที่ 20 อ่านเพิ่มเติม: ถ้าย้อนเวลากลับไปได้ อยากบอกอะไรกับตัวเองก่อนวัยเกษียณ
เงื่อนไขประกันสะสมทรัพย์ AIA
ก่อนเซ็นใบคำขอเอาประกันภัย ควรเข้าใจเงื่อนไขหลักของประกันสะสมทรัพย์ต่อไปนี้
เงื่อนไขรับประกัน
แต่ละแผนกำหนดอายุที่รับประกันและทุนประกันขั้นต่ำต่างกัน เช่น AIA iSave รับอายุ 20-55 ปี ส่วน AIA 15Pay25 รับตั้งแต่อายุ 15 วันถึง 70 ปี และกำหนดทุนประกันขั้นต่ำ 100,000 บาท บางแผนพิจารณารับประกันจากคำถามสุขภาพในใบคำขอโดยไม่ต้องตรวจสุขภาพเมื่อทุนประกันไม่สูง แต่ผู้สมัครต้องตอบคำถามสุขภาพตามความจริงทุกข้อ
เงื่อนไขระหว่างสัญญา
ต้องชำระเบี้ยให้ครบตามระยะชำระจึงจะได้รับผลประโยชน์ครบตามตารางกรมธรรม์ หากชำระเบี้ยไม่ทันภายในระยะผ่อนผัน 31 วัน กรมธรรม์อาจขาดผลบังคับ เว้นแต่มีมูลค่าเวนคืนพอให้บริษัทนำมาชำระเบี้ยแทนตามเงื่อนไขกรมธรรม์ ส่วนเงินคืนระหว่างสัญญา บางแผนให้เลือกรับเป็นเงินสดหรือฝากไว้กับบริษัทเพื่อรับดอกเบี้ยตามอัตราที่บริษัทประกาศ ซึ่งอัตรานี้เปลี่ยนแปลงได้
สภาพคล่องและการแถลงสุขภาพ
เงินที่ออมจะผูกอยู่กับกรมธรรม์ตลอดสัญญา ซึ่งแผนในบทความนี้มีระยะเวลา 10-25 ปี หากเวนคืนในช่วงปีแรก ๆ มูลค่าเวนคืนจะต่ำกว่าเบี้ยที่จ่ายไป ทำให้ได้เงินคืนไม่ครบ นอกจากนี้ต้องแถลงประวัติสุขภาพตามความจริงทุกข้อ หากปกปิดหรือแถลงข้อความเท็จ สัญญาจะเป็นโมฆียะ และบริษัทมีสิทธิบอกล้างสัญญาได้ภายในระยะเวลาที่กฎหมายและกรมธรรม์กำหนด
ข้อดีของประกันสะสมทรัพย์ AIA
เมื่อเทียบกับการออมเงินรูปแบบอื่น ประกันสะสมทรัพย์มีจุดเด่นดังนี้
รู้ตัวเลขผลประโยชน์ล่วงหน้า (แบบไม่มีเงินปันผล)
แบบไม่มีเงินปันผลระบุเงินคืนและเงินครบสัญญาไว้ในตารางกรมธรรม์ตั้งแต่วันเริ่มสัญญา ตัวเลขเหล่านี้ไม่ขึ้นลงตามภาวะตลาด จึงรู้ล่วงหน้าว่าจะได้เงินเท่าไรและได้เมื่อไร ช่วยให้วางแผนเป้าหมายการเงินได้ชัดเจน
บังคับวินัยการออม
การถอนเงินก่อนกำหนดทำได้ยาก ซึ่งช่วยบังคับให้เก็บเงินได้จริง เมื่อต้องจ่ายเบี้ยตามรอบที่กำหนด เงินออมจึงเพิ่มขึ้นสม่ำเสมอ และไม่ถูกดึงไปใช้จ่ายระหว่างทางจนกว่าจะถึงกำหนดรับเงินคืนหรือครบสัญญา
มีความคุ้มครองชีวิตในตัว
ตลอดระยะสัญญา หากผู้เอาประกันเสียชีวิต ผู้รับประโยชน์จะได้รับเงินตามที่กรมธรรม์กำหนด ซึ่งบางแผนเพิ่มความคุ้มครองชีวิตตามปีกรมธรรม์ ครอบครัวจึงยังมีเงินก้อนแม้เป้าหมายการออมยังไม่สำเร็จ ต่างจากการออมทั่วไปที่ไม่มีความคุ้มครองชีวิต
สิทธิประโยชน์ในการลดหย่อนภาษี
เบี้ยประกันสะสมทรัพย์นำไปลดหย่อนภาษีในหมวดเบี้ยประกันชีวิตได้ตามที่จ่ายจริง ไม่เกิน 100,000 บาทต่อปี และเมื่อรวมกับเบี้ยประกันสุขภาพของตัวเองต้องไม่เกิน 100,000 บาท ภาษีที่ประหยัดได้จริงขึ้นกับอัตราภาษีของแต่ละคน โดยกรมธรรม์ต้องเข้าเงื่อนไขตามประกาศอธิบดีกรมสรรพากร ฉบับที่ 172 ดังนี้
-
มีระยะเวลาเอาประกันภัยตั้งแต่ 10 ปีขึ้นไป
-
ทำกับบริษัทประกันชีวิตที่ประกอบธุรกิจในประเทศไทย
-
เงินคืนรายปีไม่เกิน 20% ของเบี้ยประกันรายปี หรือถ้าจ่ายเงินคืนเป็นช่วง ต้องไม่เกิน 20% ของเบี้ยที่จ่ายสะสมในช่วงนั้น
หากใช้สิทธิลดหย่อนไปแล้วแต่ยกเลิกกรมธรรม์ก่อนครบ 10 ปี ต้องยื่นแบบแสดงรายการภาษีเพิ่มเติมสำหรับปีที่ใช้สิทธิ และชำระภาษีพร้อมเงินเพิ่มตามมาตรา 27 แห่งประมวลรัษฎากร
ระบุผู้รับประโยชน์ได้
เมื่อระบุชื่อผู้รับประโยชน์ไว้ในกรมธรรม์ เงินผลประโยชน์กรณีเสียชีวิตจะจ่ายให้บุคคลนั้นโดยตรงและไม่เป็นกองมรดก แต่ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 897 จำนวนเบี้ยประกันที่ผู้เสียชีวิตจ่ายไปแล้วยังนับเป็นส่วนของกองมรดกที่เจ้าหนี้เรียกร้องได้ และถ้าระบุเพียงว่าให้จ่ายแก่ “ทายาท” โดยไม่ระบุชื่อ เงินทั้งหมดจะเป็นกองมรดก จึงควรระบุชื่อผู้รับประโยชน์ให้ชัดเจน และแก้ไขเมื่อสถานะครอบครัวเปลี่ยน
วิธีเลือกซื้อประกันสะสมทรัพย์ AIA
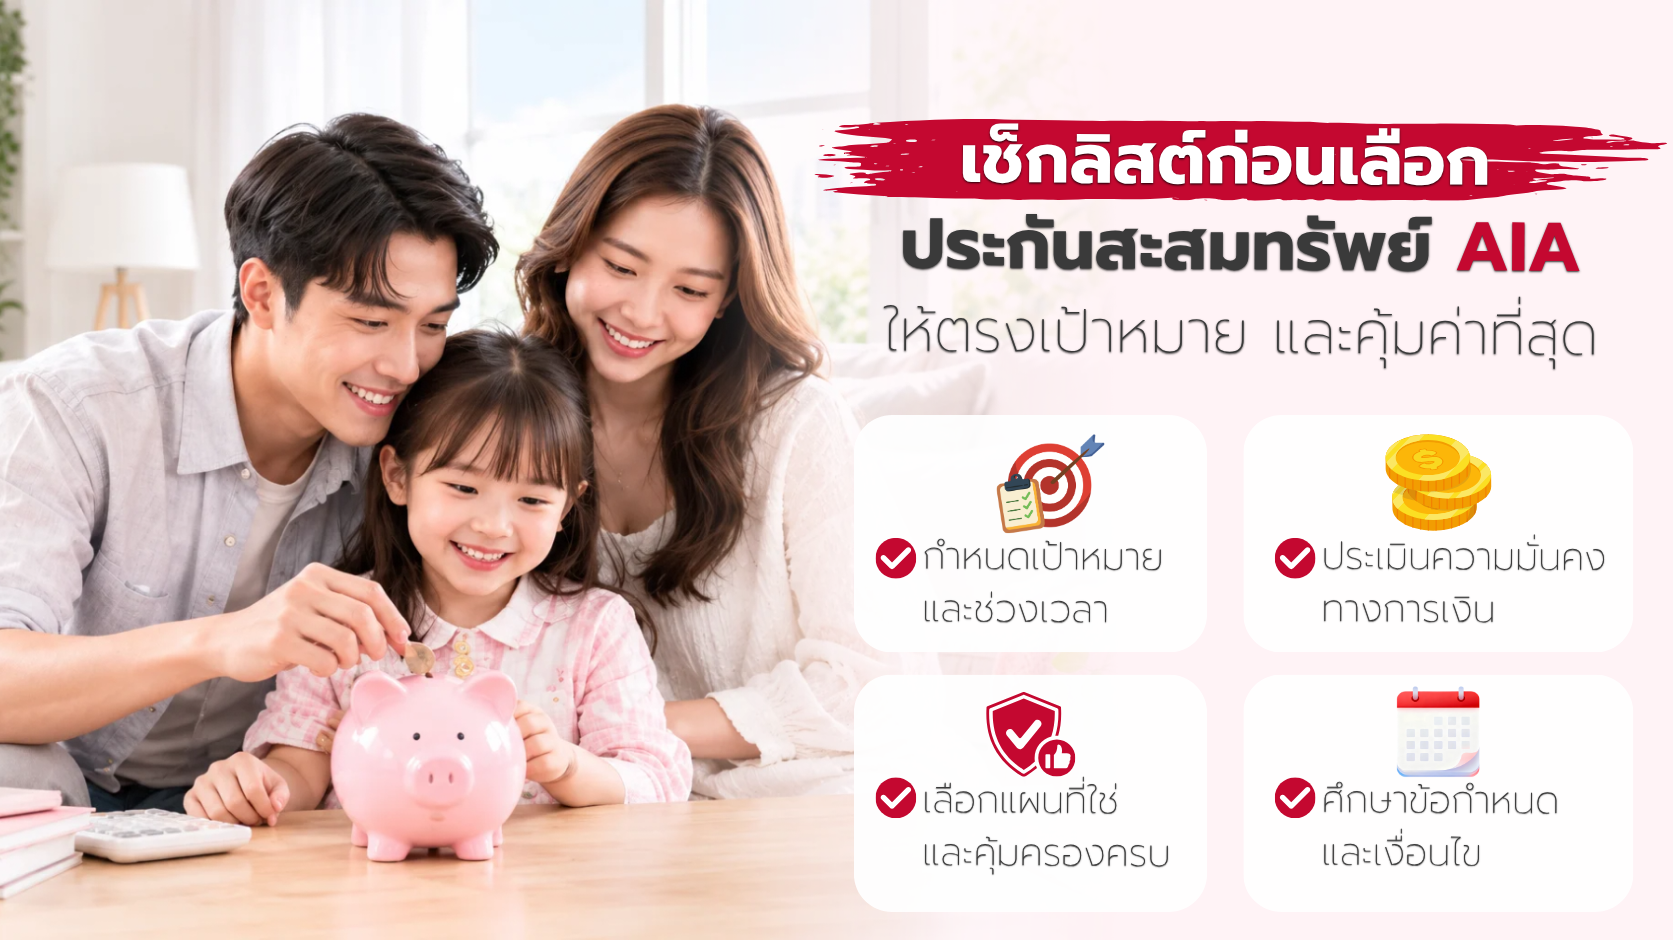
ก่อนตัดสินใจทำประกันชีวิตแบบสะสมทรัพย์ ลองไล่เช็กทีละขั้นดังนี้
-
ขั้นที่ 1 เช็กความคุ้มครองพื้นฐานก่อน: ประกันสะสมทรัพย์ควรมาหลังจากมีเงินสำรองฉุกเฉินเท่ากับค่าใช้จ่ายอย่างน้อย 6 เดือน มีประกันสุขภาพหรือประกันโรคร้ายแรง และมีประกันชีวิตที่เพียงพอหากมีคนพึ่งพารายได้ของคุณ ถ้ามีลูก ควรวางแผนประกันสุขภาพให้ลูกไปพร้อมกัน อ่านเพิ่มเติม: ค่ารักษาโรคร้ายแรงพุ่งแซงเงินเดือน ประกันโรคร้ายแรงที่มีอยู่เพียงพอหรือเปล่า
-
ขั้นที่ 2 กำหนดเป้าหมายและเวลาใช้เงิน: ระบุเป้าหมายให้ชัด เช่น ค่าเทอมลูกปี 2578 หรือเงินดาวน์บ้านในอีก 12 ปี แล้วเลือกแผนที่ครบสัญญาหรือมีเงินคืนตรงกับช่วงที่ต้องใช้เงิน ถ้าเป้าหมายคือเงินใช้หลังเกษียณ อ่านเพิ่มเติม: ทริควางแผนเกษียณฉบับคนโสด
-
ขั้นที่ 3 ประเมินว่าจ่ายเบี้ยได้ต่อเนื่อง: ถามตัวเองว่าจ่ายเบี้ยระดับนี้ได้ครบทุกงวดจนจบระยะชำระหรือไม่ หากไม่แน่ใจ ควรลดทุนประกันลงให้เบี้ยอยู่ในระดับที่จ่ายไหว เพราะการหยุดจ่ายหรือเวนคืนกลางทางอาจทำให้ได้เงินคืนน้อยกว่าเบี้ยที่จ่ายไป
-
ขั้นที่ 4 ขอเอกสาร 3 อย่างจากตัวแทน: ตารางมูลค่าเวนคืนรายปี อัตราผลตอบแทนภายใน (IRR) ของแผน และตารางกระแสเงินสดตลอดสัญญา เพื่อดูว่าถ้าต้องหยุดกลางทางจะได้เงินคืนเท่าไร และผลตอบแทนตลอดสัญญาคิดเป็นกี่เปอร์เซ็นต์ต่อปี
-
ขั้นที่ 5 เทียบกับทางเลือกอื่นอย่างตรงไปตรงมา: เปรียบเทียบผลตอบแทน (IRR) ของแผนสะสมทรัพย์กับทางเลือกออมเงินอื่น เช่น พันธบัตรรัฐบาล โดยนำความคุ้มครองชีวิตและสิทธิลดหย่อนภาษีมาคิดประกอบ เพื่อดูว่าส่วนต่างที่ได้คุ้มกับการผูกเงินไว้หลายปีหรือไม่
อยากเห็นตารางมูลค่าเวนคืนและ IRR ของแผนที่สนใจก่อนตัดสินใจ? ให้ TEAM BEYOND 55 ช่วยอธิบายตัวเลขตามอายุและทุนประกันของคุณ ปรึกษาฟรีไม่มีค่าใช้จ่าย
สรุป
ประกันสะสมทรัพย์ AIA เหมาะกับการออมที่มีเป้าหมายและกำหนดเวลาใช้เงินชัดเจน โดยได้ความคุ้มครองชีวิตไปพร้อมกัน แผนที่เปรียบเทียบในบทความนี้ต่างกันที่ระยะชำระเบี้ยและรูปแบบเงินคืน AIA iSave ชำระเบี้ย 5 ปีและครบสัญญาในปีที่ 10 AIA Extra Saving 8Pay20 ชำระเบี้ย 8 ปีแต่คุ้มครอง 20 ปี AIA 15Pay25 มีเงินคืนทุกปี ส่วน AIA Excellent มีเงินคืนทุก 4 ปี ก่อนตัดสินใจควรเลือกเบี้ยที่จ่ายได้ครบทุกงวด ขอดูตารางมูลค่าเวนคืนและ IRR และเทียบแผนจากเงินที่ได้รับรวมกับเบี้ยที่จ่ายรวม ไม่ใช่ดูแค่เปอร์เซ็นต์ของทุนประกัน
หากต้องการปรึกษาเกี่ยวกับประกันสะสมทรัพย์ AIA ทำไมต้องเลือก TEAM BEYOND 55!
TEAM BEYOND 55 ดูแลโดยคุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT ผู้ได้รับคุณวุฒิ FChFP (Fellow Chartered Financial Practitioner) และผู้ถือใบอนุญาตผู้แนะนำการลงทุน (IC License) เราช่วยเปรียบเทียบแผนประกันสะสมทรัพย์ของ AIA ตามเป้าหมาย งบประมาณ และเวลาที่ต้องใช้เงิน อธิบายตารางผลประโยชน์ มูลค่าเวนคืน และเงื่อนไขลดหย่อนภาษีให้เข้าใจก่อนตัดสินใจ และดูแลต่อเนื่องหลังการขาย รวมถึงแนะนำขั้นตอนและเอกสารเมื่อต้องรับเงินหรือเคลม ปรึกษาฟรีไม่มีค่าใช้จ่าย
คำถามที่พบบ่อย
ถอนเงินก่อนครบกำหนดสัญญาได้หรือไม่?
ทำได้โดยเวนคืนกรมธรรม์ ซึ่งจะได้รับมูลค่าเวนคืนตามตารางในกรมธรรม์ หักหนี้เงินกู้หรือเบี้ยค้างชำระ (ถ้ามี) และความคุ้มครองจะสิ้นสุดลง ในช่วงปีแรก ๆ มูลค่าเวนคืนจะน้อยกว่าเบี้ยที่จ่ายไป ก่อนเวนคืนควรถามตัวแทนถึงทางเลือกอื่น เช่น กู้เงินตามกรมธรรม์ หรือเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ (RPU) และถ้าเคยใช้สิทธิลดหย่อนภาษีไว้ การยกเลิกก่อนครบ 10 ปีต้องชำระภาษีย้อนหลังพร้อมเงินเพิ่ม
ประกันสะสมทรัพย์นำไปลดหย่อนภาษีได้เท่าไหร่?
ลดหย่อนได้ตามเบี้ยที่จ่ายจริง ไม่เกิน 100,000 บาทต่อปีในหมวดเบี้ยประกันชีวิต (รวมกับเบี้ยประกันสุขภาพของตัวเองแล้วไม่เกิน 100,000 บาท) หากกรมธรรม์มีระยะเวลาตั้งแต่ 10 ปีขึ้นไปและเข้าเงื่อนไขของกรมสรรพากร ส่วนประกันบำนาญใช้สิทธิอีกหมวดหนึ่ง ได้ 15% ของเงินได้พึงประเมิน ไม่เกิน 200,000 บาท และเมื่อรวมกับกลุ่มเงินออมเพื่อการเกษียณ เช่น กองทุนสำรองเลี้ยงชีพ กบข. RMF และ กอช. ต้องไม่เกิน 500,000 บาท อ่านเพิ่มเติม: ประกันชีวิต ลดหย่อนภาษี
เงินปันผลในแบบประกันอ้างอิงจากอะไร?
เงินปันผลมีเฉพาะแบบประกันที่มีเงินปันผล (Par) บริษัทพิจารณาจ่ายตามผลการดำเนินงานจริง เช่น ผลตอบแทนจากการลงทุน จึงไม่ได้รับประกันจำนวนไว้ และตัวเลขเงินปันผลในเอกสารเสนอขายเป็นเพียงประมาณการ ส่วนแบบไม่มีเงินปันผล (Non-Par) อย่างแผนในบทความนี้ ผลประโยชน์ทั้งหมดระบุไว้ในตารางกรมธรรม์
หากขาดส่งเบี้ยประกันจะเกิดอะไรขึ้น?
กรมธรรม์ของ AIA มีระยะผ่อนผันชำระเบี้ย 31 วัน หากพ้นระยะนี้แล้วยังไม่ชำระ และกรมธรรม์มีมูลค่าเวนคืนพอ บริษัทอาจนำมูลค่าเวนคืนมาชำระเบี้ยแทนโดยอัตโนมัติในรูปเงินกู้ (APL) ตามเงื่อนไขกรมธรรม์ หรือผู้เอาประกันเลือกเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ (RPU) หรือแบบขยายระยะเวลา (ETI) ได้ ถ้าไม่มีมูลค่าเวนคืนพอ กรมธรรม์จะขาดผลบังคับ จึงควรรีบติดต่อตัวแทนเมื่อรู้ว่าจะจ่ายเบี้ยไม่ทัน
ตรวจสุขภาพก่อนทำประกันสะสมทรัพย์หรือไม่?
ขึ้นอยู่กับแผน อายุ และทุนประกันที่เลือก บางแผนที่ทุนประกันไม่สูงพิจารณาจากคำถามสุขภาพในใบคำขอโดยไม่ต้องตรวจสุขภาพ แต่ต้องแถลงประวัติสุขภาพตามความจริงทุกข้อ เพราะหากปกปิดข้อเท็จจริง สัญญาจะเป็นโมฆียะ และบริษัทมีสิทธิบอกล้างสัญญาได้
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง ข้อมูลในบทความนี้เป็นข้อมูลทั่วไป ณ เดือนกันยายน 2569 ความคุ้มครองและเงื่อนไขของแต่ละแผนเป็นไปตามที่ระบุในกรมธรรม์ และเงื่อนไขภาษีเป็นไปตามประกาศของกรมสรรพากร


