ประกันเด็กแรกเกิด อันไหนดี? วางแผนประกันสุขภาพเด็กแรกเกิด ด้วยประกันเด็ก AIA
กำลังหาข้อมูลว่าประกันเด็กแรกเกิดอันไหนดีอยู่ใช่หรือไม่ ประกันสุขภาพเด็กแรกเกิดช่วยให้พ่อแม่มีเงินรับมือกับค่ารักษาเมื่อลูกป่วยหรือต้องนอนโรงพยาบาล บทความนี้จาก TEAM BEYOND 55 สรุปสิ่งที่ควรรู้ก่อนตัดสินใจ ตั้งแต่ประกันเด็กแรกเกิดคืออะไร มีกี่แบบ ควรเลือกแบบไหนก่อน แผนประกันเด็ก AIA มีอะไรบ้าง ไปจนถึงเงื่อนไขอย่างระยะรอคอยและข้อยกเว้นที่ต้องเช็กก่อนซื้อ
ประกันเด็กแรกเกิด คืออะไร?
ประกันเด็กแรกเกิด คือประกันที่พ่อแม่ทำให้ลูกตั้งแต่ยังเป็นทารก โดยลูกเป็นผู้เอาประกันภัยและพ่อแม่เป็นผู้ชำระเบี้ย ส่วนใหญ่หมายถึงประกันสุขภาพที่ช่วยจ่ายค่ารักษาเมื่อลูกเจ็บป่วยหรือได้รับบาดเจ็บ บางครอบครัวทำประกันอุบัติเหตุ ประกันโรคร้ายแรง หรือประกันสะสมทรัพย์เพิ่มด้วย ประกันสุขภาพเด็กของบางบริษัท เช่น AIA รับประกันตั้งแต่อายุ 15 วัน ส่วนบางบริษัทกำหนดอายุเริ่มต้นต่างออกไป
ทำไมถึงควรทำประกันเด็กแรกเกิด
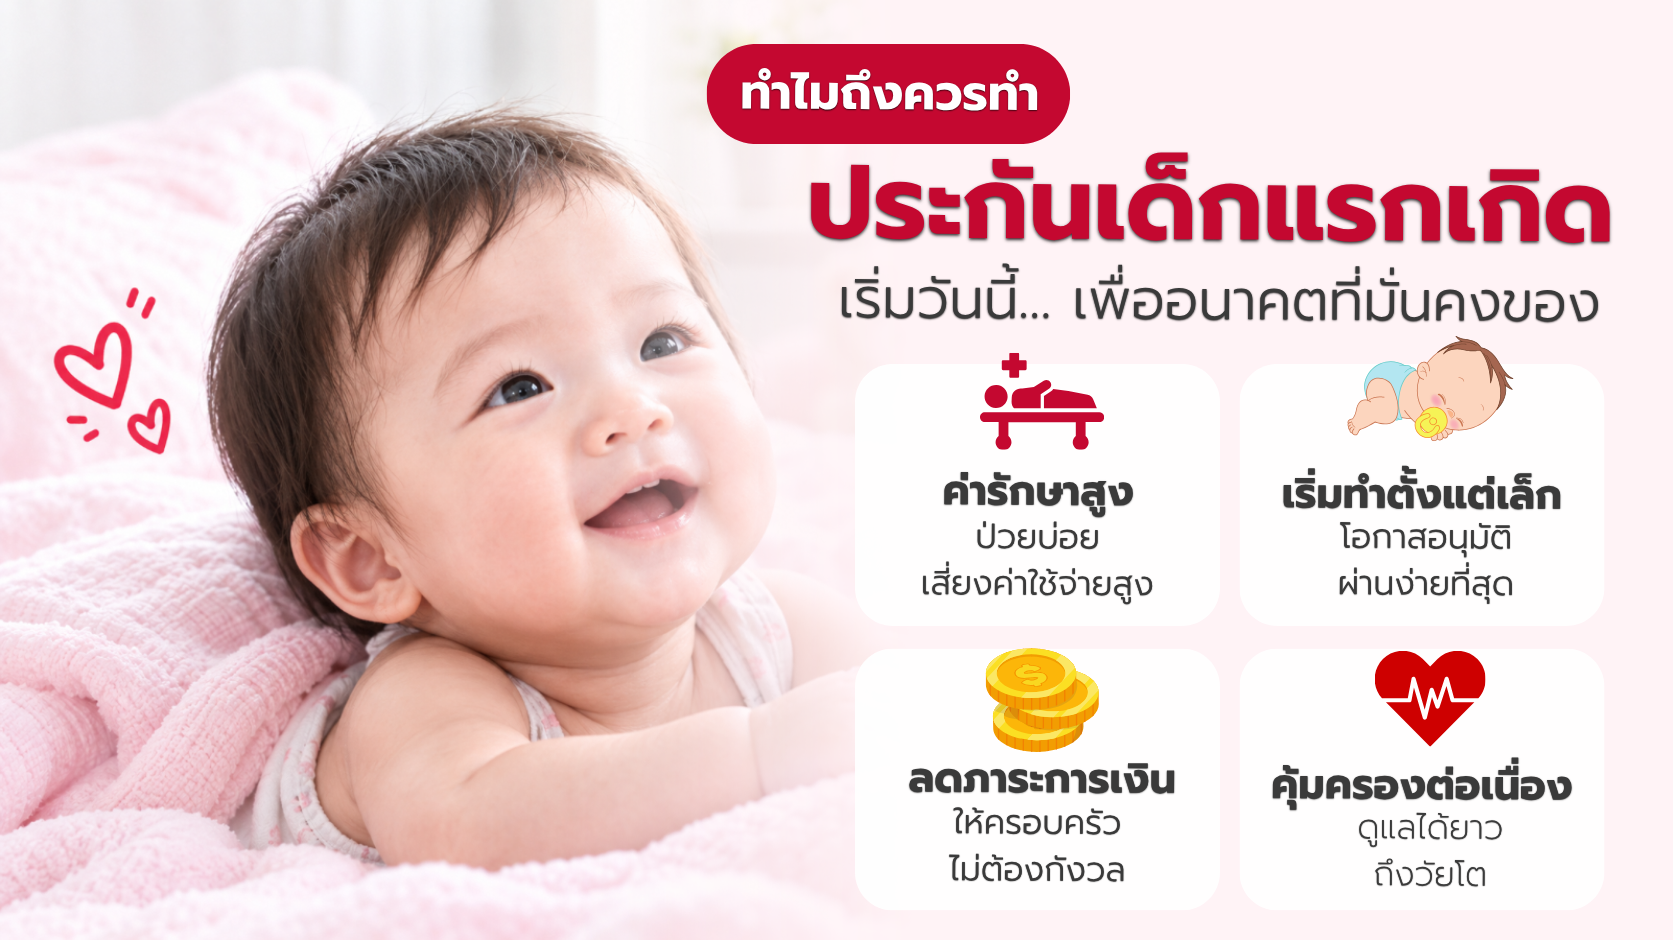
การทำประกันลูกน้อยตั้งแต่แรกเกิดมีข้อดีทั้งเรื่องค่าใช้จ่ายและเงื่อนไขการรับประกัน เหตุผลหลักที่พ่อแม่ควรพิจารณามีดังนี้
เด็กเล็กป่วยบ่อย และค่ารักษาสูงกว่าที่คาด
ภูมิคุ้มกันของทารกและเด็กเล็กยังพัฒนาไม่เต็มที่ จึงติดเชื้อได้ง่าย เช่น RSV ไข้หวัดใหญ่ หรือโรตาไวรัสซึ่งทำให้ท้องเสียรุนแรงได้ในเด็กอายุต่ำกว่า 5 ปี บางครั้งลูกต้องนอนโรงพยาบาลหลายวัน และค่ารักษาในโรงพยาบาลเอกชนแต่ละครั้งอาจสูงถึงหลักหมื่นหรือหลักแสนบาท ประกันสุขภาพเด็กแรกเกิดช่วยจ่ายค่ารักษาเหล่านี้ตามวงเงินและเงื่อนไขของแผน จึงลดโอกาสที่ครอบครัวต้องดึงเงินเก็บก้อนใหญ่มาใช้
ทำตอนลูกยังสุขภาพดี พิจารณารับประกันได้ง่ายกว่า
ช่วงแรกเกิดเป็นช่วงที่เด็กส่วนใหญ่ยังไม่มีประวัติการรักษา การเริ่มทำประกันตั้งแต่ลูกยังสุขภาพดีจึงมีโอกาสผ่านการพิจารณาตามปกติ โดยไม่ถูกยกเว้นความคุ้มครองเฉพาะโรค ต่างจากการรอทำตอนที่ลูกเคยป่วยหรือเคยนอนโรงพยาบาลแล้ว ซึ่งบริษัทอาจรับประกันโดยยกเว้นความคุ้มครองโรคนั้นหรือไม่รับประกัน ส่วนเบี้ยประกันสุขภาพไม่ได้คงที่ตลอดสัญญา แต่ปรับตามช่วงอายุเมื่อต่ออายุ ข้อดีของการเริ่มเร็วจึงอยู่ที่การพิจารณารับประกัน ไม่ใช่การล็อกราคาเบี้ย
“ถ้าวางแผนไว้ตั้งแต่ตอนตั้งครรภ์ พอลูกอายุครบ 15 วันก็ยื่นใบคำขอได้ เพราะช่วงที่ลูกยังไม่มีประวัติการรักษา การพิจารณารับประกันจะง่ายกว่าตอนที่ลูกเคยป่วยหรือนอนโรงพยาบาลแล้ว แต่อย่าลืมทำประกันของพ่อแม่ให้ครบก่อน เพราะพ่อแม่คือคนที่ต้องจ่ายเบี้ยให้ลูกไปอีกหลายปี” - คุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT
เริ่มเร็ว ลูกก็พ้นระยะรอคอยเร็ว
ประกันสุขภาพมีระยะรอคอยสำหรับการเจ็บป่วย คือ 30 วันสำหรับการเจ็บป่วยทั่วไป และ 120 วันสำหรับ 8 กลุ่มโรคที่กำหนด นับจากวันที่กรมธรรม์มีผลบังคับ ส่วนการบาดเจ็บจากอุบัติเหตุไม่มีระยะรอคอย การเริ่มทำประกันตั้งแต่ลูกอายุน้อยจึงช่วยให้ลูกพ้นระยะรอคอยและเริ่มได้รับความคุ้มครองเต็มตามเงื่อนไขเร็วขึ้น
คุ้มครองต่อเนื่องเมื่อลูกโตขึ้น
เมื่อทำประกันสุขภาพให้ลูกแล้วและต่ออายุต่อเนื่อง ลูกจะได้รับความคุ้มครองตามเงื่อนไขไปจนโต โดยไม่ต้องเริ่มสมัครใหม่ในวันที่อาจมีประวัติการรักษาแล้ว บางแผนยังออกแบบให้เปลี่ยนเป็นแผนสำหรับวัยที่โตขึ้นโดยอัตโนมัติ ดูตัวอย่างได้ในหัวข้อประกันเด็ก AIA ด้านล่าง
ลดภาระค่ารักษา พ่อแม่โฟกัสกับการดูแลลูกได้เต็มที่
เวลาลูกป่วย พ่อแม่มีเรื่องต้องดูแลมากอยู่แล้ว ทั้งการพาไปพบแพทย์ การเฝ้าไข้ และการลางาน ประกันช่วยลดภาระค่าใช้จ่ายก้อนใหญ่ พ่อแม่จึงโฟกัสกับการดูแลลูกได้เต็มที่ และตัดสินใจเรื่องการรักษาตามคำแนะนำของแพทย์ได้โดยไม่ต้องกังวลเรื่องค่าใช้จ่ายเป็นหลัก
ประกันเด็กแรกเกิดมีกี่แบบ เลือกแบบไหนดี?
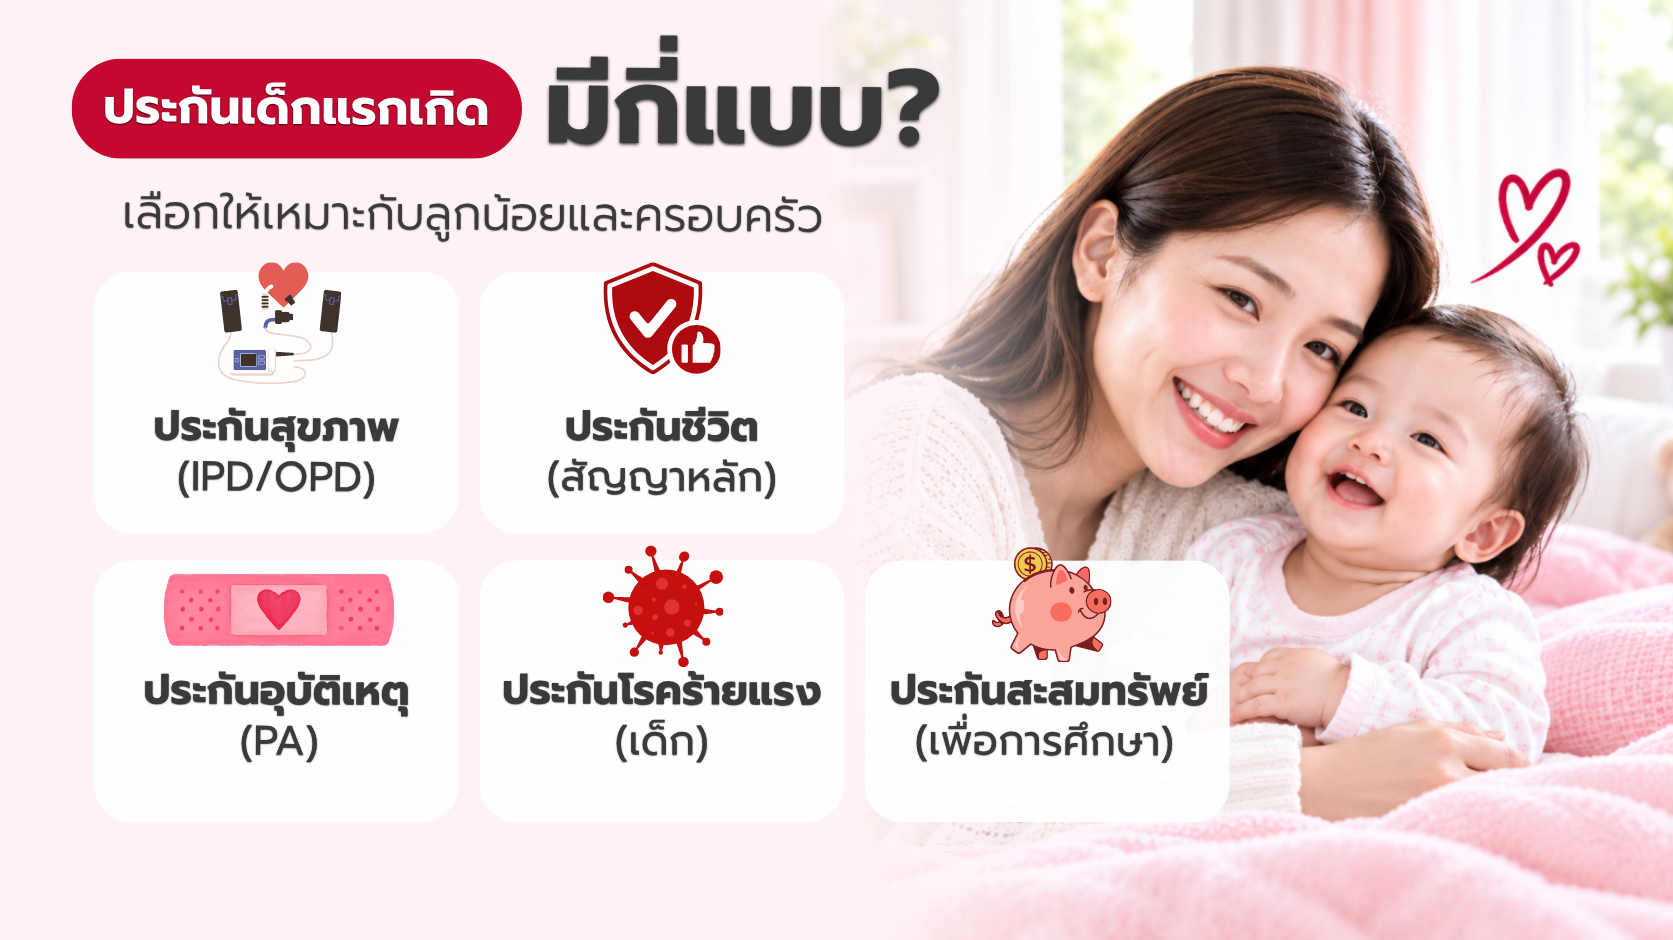
ประกันสำหรับเด็กแบ่งได้เป็น 5 แบบหลัก ได้แก่ ประกันสุขภาพ ประกันชีวิต ประกันอุบัติเหตุ (PA) ประกันโรคร้ายแรง และประกันสะสมทรัพย์ แต่ละแบบทำหน้าที่ต่างกัน เช่น ประกันชีวิตของลูกใช้เป็นสัญญาหลักสำหรับแนบประกันสุขภาพที่เป็นสัญญาเพิ่มเติม หากงบประมาณมีจำกัด แนะนำให้จัดลำดับความสำคัญดังนี้
ทำประกันของพ่อแม่ให้ครบก่อน
ลูกยังต้องพึ่งรายได้ของพ่อแม่อีกหลายปี หากพ่อหรือแม่เจ็บป่วยหนักหรือเสียชีวิต ครอบครัวอาจขาดทั้งรายได้และเงินจ่ายเบี้ยประกันของลูก ก่อนทำประกันให้ลูกจึงควรเช็กว่าพ่อแม่มีประกันชีวิต ประกันสุขภาพ และประกันโรคร้ายแรงของตัวเองเพียงพอแล้ว เพราะโรคร้ายแรงอย่างโรคหัวใจและมะเร็งเกิดกับคนวัยทำงานได้
นอกจากความคุ้มครอง พ่อแม่ควรวางแผนการเงินระยะยาวของตัวเอง รวมถึงเงินเกษียณ เพื่อไม่ให้ลูกต้องรับภาระแทนในอนาคต อ่านเพิ่มเติม: ถ้าย้อนเวลากลับไปได้ อยากบอกอะไรกับตัวเองก่อนวัยเกษียณ
ประกันสุขภาพเด็ก (เน้นผู้ป่วยใน)
ความเสี่ยงที่พบบ่อยในเด็กเล็กคือการป่วยจนต้องนอนโรงพยาบาล ประกันสุขภาพจึงควรเป็นประกันลำดับแรกของลูก โดยเน้นความคุ้มครองผู้ป่วยใน (IPD) ให้พอกับค่ารักษาของโรงพยาบาลที่ตั้งใจจะพาลูกไป มีให้เลือกทั้งแบบเหมาจ่ายที่คุ้มครองค่ารักษาตามจริงภายในวงเงินรวมต่อปี และแบบแยกค่าใช้จ่ายที่กำหนดวงเงินแยกตามหมวด เช่น ค่าห้อง ค่าผ่าตัด ส่วนความคุ้มครองผู้ป่วยนอก (OPD) เป็นตัวเลือกเสริมสำหรับการพาลูกไปหาหมอโดยไม่ต้องนอนโรงพยาบาล ช่วยได้มากในช่วงที่ลูกป่วยเล็กน้อยบ่อย แต่ทำให้เบี้ยสูงขึ้น
ประกันอุบัติเหตุ (PA)
ประกันอุบัติเหตุคุ้มครองค่ารักษาจากอุบัติเหตุ เช่น หกล้ม ศีรษะกระแทก หรือแผลที่ต้องเย็บ เบี้ยไม่สูงและไม่มีระยะรอคอย จึงเป็นความคุ้มครองเสริมที่เด็กวัยซนได้ใช้บ่อย แต่ประกันอุบัติเหตุไม่คุ้มครองการเจ็บป่วย จึงใช้แทนประกันสุขภาพไม่ได้
ประกันโรคร้ายแรงสำหรับเด็ก
ประกันโรคร้ายแรงจ่ายเงินก้อนเมื่อแพทย์วินิจฉัยว่าเป็นโรคร้ายแรงตามเงื่อนไขในกรมธรรม์ เงินก้อนนี้ใช้เป็นค่าใช้จ่ายระหว่างการรักษา หรือทดแทนรายได้เมื่อพ่อแม่ต้องหยุดงานมาดูแลลูก จึงเหมาะเพิ่มเมื่อลูกมีประกันสุขภาพแล้วและยังมีงบเหลือ ก่อนเพิ่มให้ลูก ควรเช็กด้วยว่าประกันโรคร้ายแรงของพ่อแม่เองเพียงพอหรือยัง อ่านเพิ่มเติม: ค่ารักษาโรคร้ายแรงพุ่งแซงเงินเดือน ประกันโรคร้ายแรงที่มีอยู่เพียงพอหรือเปล่า
ประกันสะสมทรัพย์เพื่อการศึกษา
ประกันสะสมทรัพย์เน้นการออมเงินระยะยาว เช่น เก็บเป็นทุนการศึกษาของลูก แต่ไม่ได้ช่วยจ่ายค่ารักษาพยาบาล จึงควรพิจารณาหลังจากลูกมีประกันสุขภาพที่เพียงพอแล้ว และเลือกระยะเวลาชำระเบี้ยที่ครอบครัวจ่ายได้ต่อเนื่อง
ประกันเด็ก AIA มีแผนอะไรบ้าง?
สำหรับครอบครัวที่สนใจประกันเด็ก AIA แผนประกันสุขภาพที่ออกแบบมาสำหรับเด็กโดยเฉพาะคือ AIA Health Happy Kids ซึ่งเป็นประกันสุขภาพแบบเหมาจ่ายค่ารักษาตามจริง มีรายละเอียดสำคัญดังนี้
-
อายุที่รับประกัน: 15 วัน ถึง 10 ปี
-
วงเงินคุ้มครอง: เลือกได้ 4 แผน คือ 1 ล้าน 5 ล้าน 15 ล้าน และ 25 ล้านบาทต่อปี
-
ความรับผิดส่วนแรก (Deductible): มีแผนแบบที่ครอบครัวจ่ายค่ารักษาส่วนแรกเอง 10,000 หรือ 30,000 บาทต่อปีกรมธรรม์ เพื่อช่วยลดเบี้ย และเมื่อลูกอายุครบ 11 ปี ปรับเป็นแบบคุ้มครองตั้งแต่บาทแรกได้
-
เมื่อลูกโตขึ้น: เปลี่ยนเป็น AIA Health Happy โดยอัตโนมัติเมื่ออายุครบ 11 ปี ต่ออายุได้ถึงอายุ 98 ปี และคุ้มครองถึงอายุ 99 ปี
-
รูปแบบสัญญา: เป็นสัญญาเพิ่มเติม ต้องทำคู่กับประกันชีวิตที่เป็นสัญญาหลัก
อีกแผนที่รับเด็กตั้งแต่อายุ 15 วันคือ AIA Health Starter แบบ Begin ซึ่งเป็นสัญญาเพิ่มเติมเช่นกัน และกำหนดให้ร่วมจ่ายค่ารักษาบางส่วนเพื่อให้เบี้ยประหยัดขึ้น อ่านเพิ่มเติม: อย่ารอให้ลูกป่วยค่อยกังวล วางแผนสุขภาพให้ลูกรัก ด้วย AIA Health Starter
เบี้ยประกันสุขภาพขึ้นอยู่กับอายุของลูกและแผนที่เลือก และปรับตามช่วงอายุเมื่อต่ออายุ ส่วนเบี้ยรวมที่ต้องจ่ายแต่ละปีจะรวมเบี้ยประกันชีวิตที่เป็นสัญญาหลักด้วย ก่อนตัดสินใจจึงควรขอดูตารางเบี้ยระยะยาวประกอบ หากกำลังเลือกประกันสุขภาพให้ตัวเองไปพร้อมกัน อ่านเพิ่มเติม: ประกันสุขภาพ AIA ตัวไหนดี
ยังไม่แน่ใจว่าแผนไหนเหมาะกับลูก? ให้ TEAM BEYOND 55 ช่วยเปรียบเทียบแผนประกันเด็ก AIA ตามงบและค่ารักษาของโรงพยาบาลที่ครอบครัวใช้
เงื่อนไขประกันเด็กแรกเกิด
ก่อนเซ็นใบคำขอเอาประกันภัย ควรเข้าใจเงื่อนไขสำคัญของประกันสุขภาพเด็กต่อไปนี้ เพื่อไม่ให้เกิดปัญหาเมื่อต้องเคลม
อายุที่รับประกันและสัญญาหลัก
อายุที่เริ่มรับประกันต่างกันตามบริษัทและแผน เช่น แผนของ AIA เริ่มที่อายุ 15 วัน ถ้าเป็นแผนที่เป็นสัญญาเพิ่มเติม ต้องทำคู่กับประกันชีวิตที่เป็นสัญญาหลัก และต้องจ่ายเบี้ยทั้งสองส่วนต่อเนื่องเพื่อให้ความคุ้มครองไม่ขาดตอน
ข้อยกเว้นโรคที่เป็นมาแต่กำเนิด
ประกันสุขภาพไม่คุ้มครองโรคหรือความผิดปกติที่เป็นมาแต่กำเนิด โรคทางพันธุกรรม และภาวะที่เกี่ยวกับพัฒนาการ ตามข้อยกเว้นในกรมธรรม์ ข้อยกเว้นนี้มีเงื่อนไขเรื่องอายุของผู้เอาประกันภัยและระยะเวลาที่กรมธรรม์มีผล ซึ่งในทางปฏิบัติทำให้เด็กเล็กเคลมค่ารักษาภาวะเหล่านี้ไม่ได้ ถ้าลูกมีภาวะที่ตรวจพบตั้งแต่แรกเกิด ควรแถลงให้บริษัทพิจารณาตามความจริง และวางงบค่ารักษาส่วนนี้แยกไว้
ระยะรอคอย (Waiting Period)
ระยะรอคอยนับจากวันที่กรมธรรม์มีผลบังคับ ถ้าลูกเจ็บป่วยในช่วงนี้ บริษัทจะไม่จ่ายค่ารักษาสำหรับการเจ็บป่วยนั้น การเจ็บป่วยทั่วไปมีระยะรอคอย 30 วัน ส่วน 8 กลุ่มโรคที่มีระยะรอคอย 120 วัน ได้แก่ เนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด ริดสีดวงทวาร ไส้เลื่อน ต้อเนื้อหรือต้อกระจก การตัดทอนซิลหรืออดีนอยด์ นิ่ว เส้นเลือดขอดที่ขา และเยื่อบุโพรงมดลูกเจริญผิดที่ ส่วนการบาดเจ็บจากอุบัติเหตุไม่มีระยะรอคอย อ่านเพิ่มเติม: ระยะรอคอยประกันสุขภาพ AIA
ข้อยกเว้นทั่วไปที่ควรรู้
ค่าใช้จ่ายอย่างการฉีดวัคซีน การตรวจพัฒนาการ หรือการแก้ไขภาวะสายตาสั้น ส่วนใหญ่ไม่อยู่ในความคุ้มครองของประกันสุขภาพเด็ก พ่อแม่จึงควรเตรียมงบส่วนนี้แยกไว้ และอ่านรายการข้อยกเว้นในกรมธรรม์ให้ครบก่อนตัดสินใจ
เงื่อนไขการต่ออายุ
ประกันสุขภาพตามมาตรฐานใหม่กำหนดให้บริษัทปฏิเสธการต่ออายุได้เฉพาะบางกรณี คือ ไม่แถลงข้อความจริง เคลมโดยไม่มีความจำเป็นทางการแพทย์ หรือเคลมค่าชดเชยรายวันเกินรายได้จริง ถ้าไม่เข้ากรณีเหล่านี้ บริษัทไม่สามารถปฏิเสธการต่ออายุเพียงเพราะลูกเคยเคลม แต่อาจพิจารณาเงื่อนไขร่วมจ่ายตามหัวข้อถัดไป
เงื่อนไขการร่วมจ่าย (Copayment)
ประกันสุขภาพที่เริ่มมีผลคุ้มครองตั้งแต่วันที่ 20 มีนาคม 2568 เป็นต้นไป มีเงื่อนไขร่วมจ่าย (Copayment) ซึ่งบริษัทพิจารณาตอนต่ออายุ ถ้าในปีกรมธรรม์ที่ผ่านมาลูกนอนโรงพยาบาลเป็นผู้ป่วยในด้วยโรคไม่รุนแรงตั้งแต่ 3 ครั้งและยอดเคลมตั้งแต่ 200% ของเบี้ย หรือด้วยโรคทั่วไปตั้งแต่ 3 ครั้งและยอดเคลมตั้งแต่ 400% ของเบี้ย (ไม่นับโรคร้ายแรงและการผ่าตัดใหญ่) ปีถัดไปต้องร่วมจ่าย 30% ของค่ารักษา และถ้าเข้าทั้งสองกรณีต้องร่วมจ่าย 50% เงื่อนไขนี้ทบทวนใหม่ทุกปีตามประวัติการเคลม พ่อแม่จึงควรใช้สิทธิ์ตามความจำเป็นทางการแพทย์และคำแนะนำของแพทย์ผู้รักษา
แถลงสุขภาพของลูกตามความจริง
พ่อแม่ต้องแถลงประวัติสุขภาพของลูกตามความจริงทุกข้อ รวมถึงประวัติการคลอดก่อนกำหนด การเข้าตู้อบ และการรักษาในโรงพยาบาล หากปกปิดข้อความจริง สัญญาจะเป็นโมฆียะตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 865 และบริษัทมีสิทธิบอกล้างสัญญาได้ภายในระยะเวลาที่กฎหมายและกรมธรรม์กำหนด การแถลงข้อมูลให้ครบถ้วนจึงช่วยป้องกันปัญหาเมื่อต้องเคลมในอนาคต
วิธีเลือกซื้อประกันเด็กแรกเกิด
หากพร้อมแล้วแต่ยังไม่แน่ใจว่าประกันเด็กแรกเกิดอันไหนดี ลองใช้เช็คลิสต์ต่อไปนี้ประเมินแผนที่สนใจ
-
เตรียมตัวตั้งแต่ตั้งครรภ์: สำรวจสวัสดิการที่ครอบครัวมีอยู่ และเช็กค่าห้องของโรงพยาบาลที่ตั้งใจจะพาลูกไปรักษาล่วงหน้า
-
เลือกวงเงินให้พอกับค่ารักษาจริง: เน้นวงเงินผู้ป่วยในและค่าห้องเป็นหลัก เผื่อค่ารักษาที่ปรับสูงขึ้นในอนาคต แล้วค่อยพิจารณาว่าจำเป็นต้องมีความคุ้มครองผู้ป่วยนอก (OPD) เพิ่มหรือไม่
-
ขอดูตารางเบี้ยระยะยาว: เบี้ยประกันสุขภาพปรับตามช่วงอายุ ควรประเมินว่าจ่ายเบี้ยรวมกับสัญญาหลักได้ต่อเนื่องหลายปี เพื่อไม่ให้กรมธรรม์ขาดผลบังคับ
-
แถลงประวัติตามจริง: เตรียมสมุดวัคซีนและประวัติการรักษาของลูกให้พร้อม แล้วตอบคำถามสุขภาพในใบคำขอให้ครบถ้วนตามความจริง
-
อ่านเงื่อนไขก่อนเซ็น: ตรวจระยะรอคอย ข้อยกเว้น และเงื่อนไขการต่ออายุในกรมธรรม์ให้เข้าใจก่อนตัดสินใจ
อยากให้ช่วยเช็กเงื่อนไขและเปรียบเทียบเบี้ยประกันเด็กก่อนตัดสินใจ? ปรึกษา TEAM BEYOND 55 ได้ฟรีไม่มีค่าใช้จ่าย
การเตรียมตัวซื้อประกันเด็กแรกเกิด
การเตรียมตัวตามลำดับเวลาช่วยให้ลูกได้รับความคุ้มครองเร็วขึ้นและไม่พลาดเงื่อนไขสำคัญ ลองดูไทม์ไลน์ต่อไปนี้
-
ระหว่างตั้งครรภ์: ศึกษาข้อมูล เปรียบเทียบแผน และเช็กว่าประกันของพ่อแม่ครบแล้ว
-
ลูกอายุครบ 15 วัน: ยื่นใบคำขอกับแผนที่รับประกันตั้งแต่อายุนี้ได้ เช่น แผนของ AIA โดยการรับประกันขึ้นอยู่กับการพิจารณาของบริษัท
-
หลังกรมธรรม์มีผล 30 วัน: พ้นระยะรอคอยของการเจ็บป่วยทั่วไป ส่วนอุบัติเหตุคุ้มครองตั้งแต่วันที่กรมธรรม์มีผลบังคับ
-
หลังกรมธรรม์มีผล 120 วัน: พ้นระยะรอคอยของ 8 กลุ่มโรคที่กำหนด เช่น เนื้องอกหรือถุงน้ำ ไส้เลื่อน และการตัดทอนซิลหรืออดีนอยด์
สรุป
ประกันเด็กแรกเกิดช่วยให้พ่อแม่มีเงินรับมือกับค่ารักษาเมื่อลูกป่วยหรือบาดเจ็บ ลำดับที่แนะนำคือทำประกันของพ่อแม่ให้ครบก่อน แล้วเลือกประกันสุขภาพของลูกโดยเน้นวงเงินผู้ป่วยในให้พอกับค่ารักษาจริง จากนั้นจึงเพิ่มประกันอุบัติเหตุ ประกันโรคร้ายแรง หรือประกันสะสมทรัพย์ตามงบ การเริ่มทำตั้งแต่ลูกยังสุขภาพดีช่วยเรื่องการพิจารณารับประกันและทำให้พ้นระยะรอคอยเร็วขึ้น แต่เบี้ยประกันสุขภาพยังปรับตามช่วงอายุ ก่อนตัดสินใจควรเช็กข้อยกเว้นโรคที่เป็นมาแต่กำเนิด ระยะรอคอย และเงื่อนไขร่วมจ่าย สำหรับประกันเด็ก AIA มีแผนที่รับเด็กตั้งแต่อายุ 15 วัน เช่น AIA Health Happy Kids และ AIA Health Starter แบบ Begin หากยังไม่แน่ใจว่าประกันเด็กแรกเกิดอันไหนดี การปรึกษาตัวแทนที่มีใบอนุญาตจะช่วยให้เลือกแผนได้เหมาะกับงบของครอบครัว
หากต้องการปรึกษาเกี่ยวกับประกันเด็กแรกเกิด ทำไมต้องเลือก TEAM BEYOND 55!
TEAM BEYOND 55 ดูแลโดยคุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT และผู้ได้รับคุณวุฒิ FChFP (Fellow Chartered Financial Practitioner) เราช่วยเปรียบเทียบแผนประกันสุขภาพเด็กของ AIA เช่น AIA Health Happy Kids และ AIA Health Starter ตามงบของครอบครัวและโรงพยาบาลที่ใช้ อธิบายเงื่อนไขสำคัญอย่างระยะรอคอย ข้อยกเว้นโรคที่เป็นมาแต่กำเนิด และ Copayment ให้เข้าใจก่อนตัดสินใจ และดูแลต่อเนื่องหลังการขาย รวมถึงแนะนำขั้นตอนและเอกสารเมื่อต้องเคลม ปรึกษาฟรีไม่มีค่าใช้จ่าย
คำถามที่พบบ่อย
ทำประกันเด็กแรกเกิดได้ตั้งแต่ลูกอายุเท่าไหร่?
ประกันสุขภาพเด็กของ AIA เช่น AIA Health Happy Kids และ AIA Health Starter แบบ Begin รับประกันตั้งแต่อายุ 15 วัน ส่วนบางบริษัทกำหนดอายุเริ่มต้นต่างออกไป ทั้งนี้การรับประกันขึ้นอยู่กับการพิจารณาของบริษัทและประวัติสุขภาพของลูก
ประกันสุขภาพเด็กแบบเหมาจ่ายดียังไง?
ประกันสุขภาพแบบเหมาจ่ายคุ้มครองค่ารักษาตามจริงภายในวงเงินรวมต่อปี ต่างจากแบบแยกค่าใช้จ่ายที่กำหนดวงเงินย่อยของแต่ละหมวด จึงลดโอกาสที่พ่อแม่ต้องจ่ายส่วนเกินเองเมื่อบิลค่ารักษาของลูกบานปลาย แต่บางแผนยังกำหนดวงเงินค่าห้องต่อวันไว้ ควรดูรายละเอียดของแผนที่เลือก
ลูกป่วยเป็นไข้หวัดทั่วไปเคลมได้ไหม?
เคลมได้เมื่อพ้นระยะรอคอย 30 วันนับจากวันที่กรมธรรม์มีผลบังคับ ถ้าลูกต้องนอนโรงพยาบาลเป็นผู้ป่วยใน ซึ่งต้องนอนติดต่อกันไม่น้อยกว่า 6 ชั่วโมงและมีข้อบ่งชี้ทางการแพทย์ จะเคลมจากความคุ้มครองผู้ป่วยใน ส่วนการพาไปหาหมอโดยไม่นอนโรงพยาบาลจะเคลมได้เมื่อแผนมีความคุ้มครองผู้ป่วยนอก (OPD)
ข้อยกเว้นที่ไม่คุ้มครองมีอะไรบ้าง?
ข้อยกเว้นสำคัญสำหรับเด็ก ได้แก่ โรคหรือความผิดปกติที่เป็นมาแต่กำเนิด ภาวะทางพันธุกรรม และภาวะที่เกี่ยวกับพัฒนาการ รวมถึงค่าใช้จ่ายอย่างการฉีดวัคซีน การตรวจพัฒนาการ และการแก้ไขสายตา ควรอ่านรายการข้อยกเว้นทั้งหมดในกรมธรรม์ก่อนตัดสินใจ
เลือกประกันเด็กแรกเกิดอันไหนดี ต้องดูจากอะไร?
ดูจากค่ารักษาของโรงพยาบาลที่ตั้งใจจะพาลูกไป วงเงินผู้ป่วยในต่อปี ความจำเป็นของความคุ้มครองผู้ป่วยนอก เงื่อนไขการต่ออายุ และเบี้ยประกันระยะยาวที่ครอบครัวจ่ายได้ต่อเนื่อง รวมถึงเช็กว่าประกันของพ่อแม่ครบแล้วก่อนเริ่มทำให้ลูก
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง ข้อมูลในบทความนี้เป็นข้อมูลทั่วไป ณ เดือนกันยายน 2569 ความคุ้มครองและเงื่อนไขของแต่ละแผนเป็นไปตามที่ระบุในกรมธรรม์