ประกันครอบครัว วางแผนอย่างไร? ประกันชีวิตแบบไหนดีสำหรับแต่ละคนในบ้าน
กำลังกังวลเรื่องค่ารักษาพยาบาล หรือกลัวว่าเหตุไม่คาดฝันจะกระทบการเงินของคนในบ้านอยู่หรือไม่ ประกันครอบครัวช่วยให้วางแผนความคุ้มครองของทุกคนไปพร้อมกัน ตั้งแต่เสาหลักที่หารายได้ คู่สมรส ลูก ไปจนถึงพ่อแม่ บทความนี้อธิบายว่าประกันครอบครัวคืออะไร ประกันชีวิตแบบไหนดีสำหรับแต่ละคนในบ้าน ควรทำประกันให้พ่อแม่แบบไหน และมีเงื่อนไขอะไรที่ต้องรู้ก่อนตัดสินใจ
ประกันครอบครัว คืออะไร?
ประกันครอบครัว คือการวางแผนประกันให้สมาชิกหลายคนในบ้านไปพร้อมกัน อาจเป็นกรมธรรม์แยกของแต่ละคน หรือแผนที่คุ้มครองหลายคนในฉบับเดียว ขึ้นกับบริษัทและประเภทของประกัน จุดสำคัญคือเลือกความคุ้มครองให้เหมาะกับบทบาทของแต่ละคน เช่น ประกันชีวิตสำหรับเสาหลักที่หารายได้ ประกันสุขภาพสำหรับทุกคนโดยเฉพาะลูกและพ่อแม่ และประกันอุบัติเหตุสำหรับคนที่เดินทางหรือทำกิจกรรมนอกบ้านบ่อย เพื่อไม่ให้ค่ารักษาก้อนใหญ่หรือการขาดรายได้กระทบการเงินของทั้งบ้าน
“หลายครอบครัวเริ่มจากซื้อประกันให้ลูกก่อนด้วยความเป็นห่วง แต่คนที่ควรมีความคุ้มครองก่อนคือเสาหลักที่หารายได้ ถ้ารายได้หยุดลง เบี้ยประกันของลูกและพ่อแม่ก็อาจต้องหยุดจ่ายตามไปด้วย” - คุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT
ทำไมถึงควรทำประกันครอบครัว
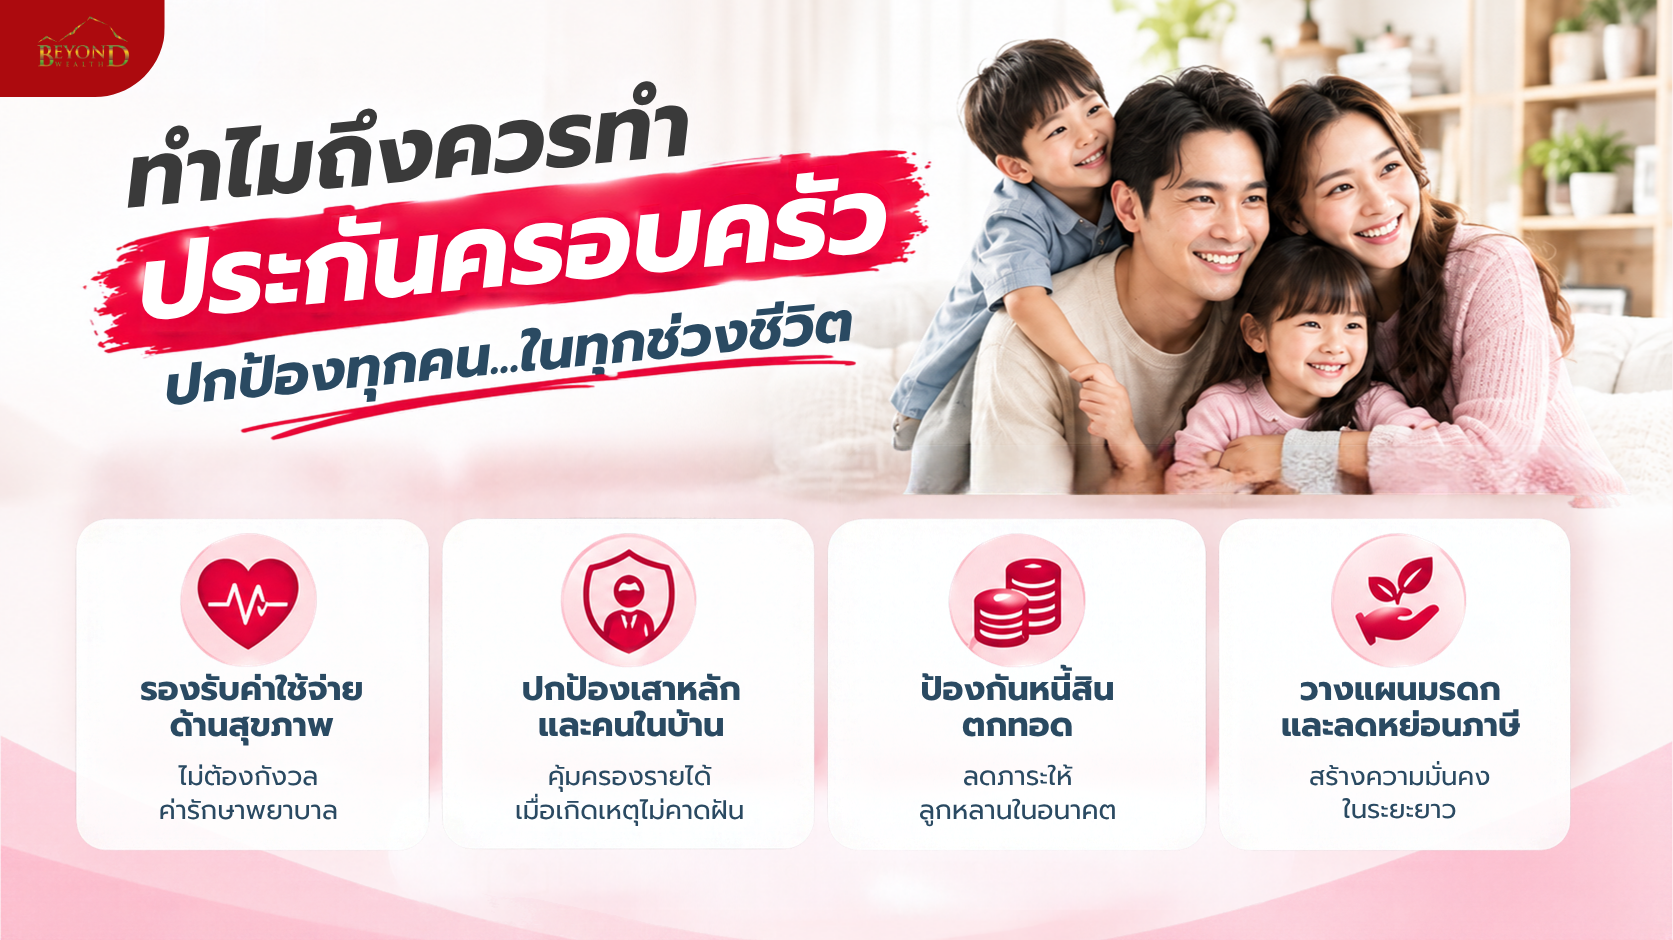
เมื่อคนในบ้านเจ็บป่วยหนักหรือเกิดเหตุไม่คาดฝัน ผลกระทบไม่ได้ตกอยู่กับคนคนเดียว แต่กระทบการเงินของทั้งครอบครัว การวางแผนประกันไว้ล่วงหน้าจึงช่วยได้ในหลายด้าน ดังนี้
รองรับค่ารักษาพยาบาลยามฉุกเฉิน
เมื่อคนในบ้านต้องนอนโรงพยาบาล ประกันสุขภาพจะช่วยจ่ายค่าห้อง ค่าผ่าตัด และค่ารักษาพยาบาลตามวงเงินและเงื่อนไขของแผน ครอบครัวจึงไม่ต้องดึงเงินเก็บทั้งหมดมาใช้ และตัดสินใจเรื่องการรักษาได้ง่ายขึ้น โดยเฉพาะเมื่อเลือกวงเงินประกันสุขภาพครอบครัวให้เหมาะกับค่ารักษาของโรงพยาบาลที่ใช้บริการประจำ
ปกป้องเสาหลักและคนในบ้าน
เสาหลักของบ้านคือคนที่หารายได้หลัก หากเสียชีวิตหรือเจ็บป่วยหนักจนทำงานไม่ได้ ครอบครัวอาจขาดรายได้ ขณะที่ยังมีค่าใช้จ่ายประจำ ค่าเล่าเรียนลูก หรือหนี้บ้านที่ต้องผ่อน เงินก้อนจากประกันชีวิตและประกันโรคร้ายแรงช่วยให้ครอบครัวมีเวลาปรับตัว และมีเงินดูแลค่าใช้จ่ายที่จำเป็นต่อไปได้ตามทุนประกันที่วางไว้
ลดภาระหนี้ที่อาจตกถึงครอบครัว
ค่ารักษาโรคร้ายแรงที่สูงเกินเงินเก็บอาจทำให้ครอบครัวต้องกู้ยืมมาจ่าย และถ้าเสาหลักเสียชีวิตขณะที่ยังมีหนี้บ้านหรือหนี้รถ ทรัพย์สินที่ตั้งใจเก็บไว้ให้ครอบครัวอาจต้องนำไปชำระหนี้ก่อน ประกันสุขภาพและประกันโรคร้ายแรงช่วยลดโอกาสที่ต้องก่อหนี้เพื่อจ่ายค่ารักษา ส่วนเงินจากประกันชีวิตช่วยให้ครอบครัวมีเงินก้อนไว้ปิดหนี้ที่ค้างอยู่ อ่านเพิ่มเติม: ความรักที่ดี คือการไม่ทิ้งภาระไว้ข้างหลัง
วางแผนมรดกและการลดหย่อนภาษี
ประกันชีวิตช่วยส่งต่อเงินก้อนให้ผู้รับประโยชน์ที่ระบุชื่อไว้ในกรมธรรม์ และเบี้ยประกันบางประเภทนำไปลดหย่อนภาษีได้ตามเงื่อนไขของกรมสรรพากร สำหรับการทำประกันให้พ่อแม่ เบี้ยประกันสุขภาพที่ลูกจ่ายให้พ่อแม่ ลดหย่อนได้รวมไม่เกิน 15,000 บาทต่อปี (พ่อแม่แต่ละคนต้องมีเงินได้ไม่เกิน 30,000 บาทต่อปี) ส่วนเบี้ยประกันชีวิตของพ่อแม่ ลูกนำมาลดหย่อนภาษีไม่ได้
สนใจวางแผนประกันให้คนในบ้าน? ปรึกษา TEAM BEYOND 55 เพื่อออกแบบแผนความคุ้มครองที่เหมาะกับครอบครัวของคุณ
ประกันครอบครัว มีกี่แบบ?
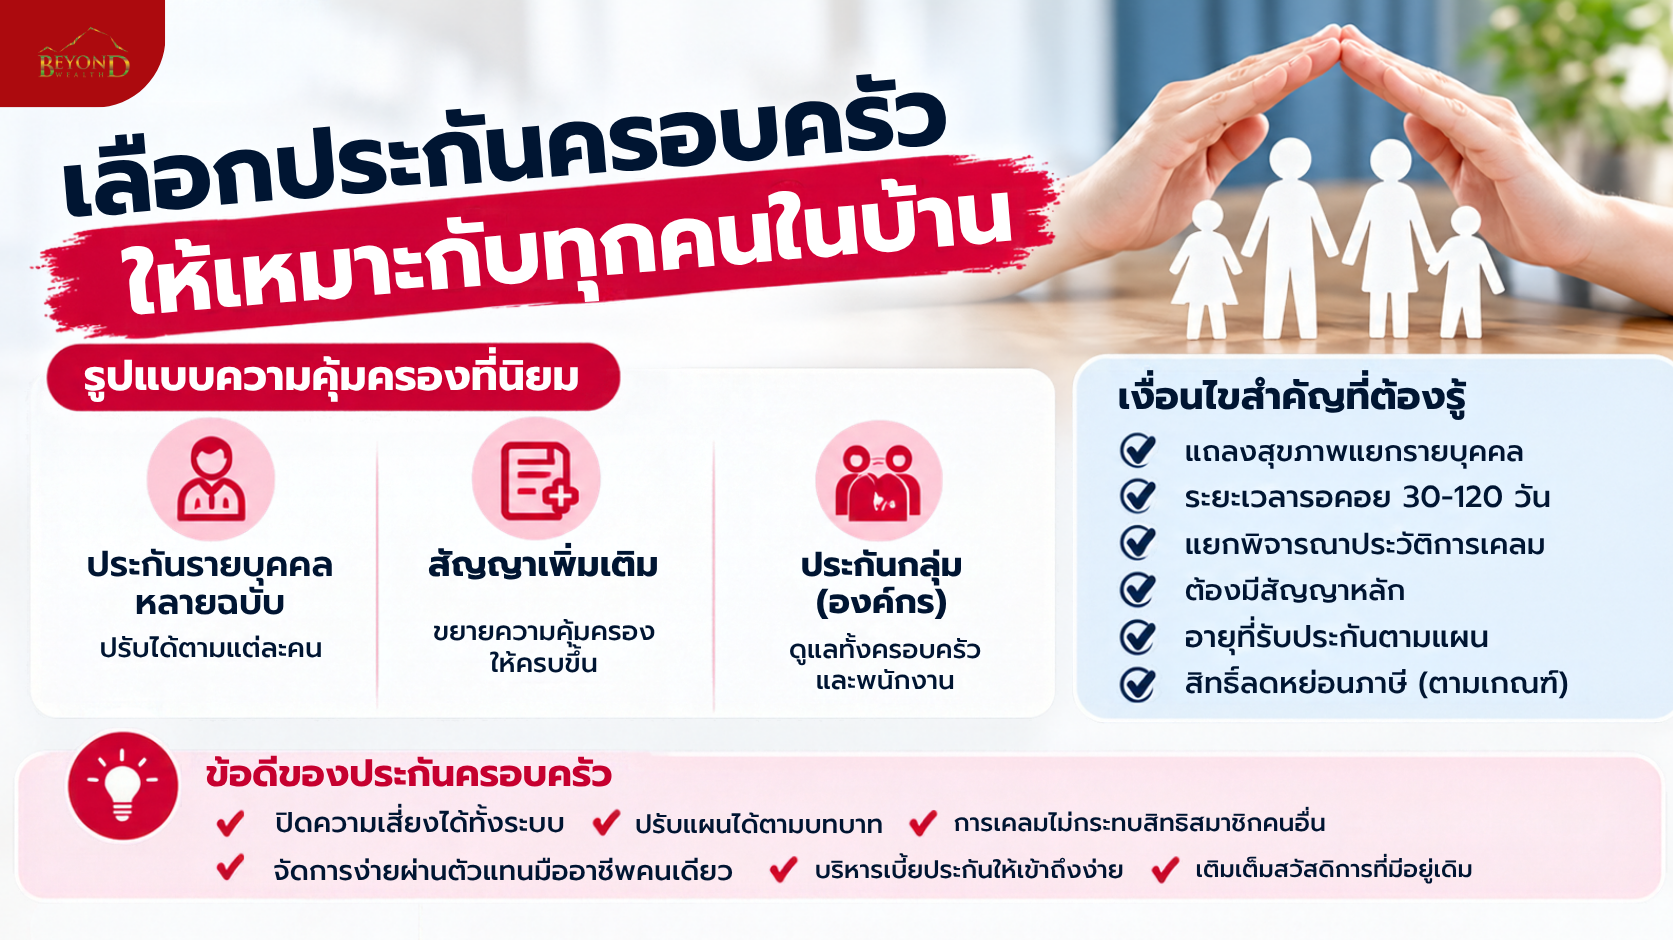
ประกันครอบครัวจัดได้หลายรูปแบบ ขึ้นกับความต้องการและงบประมาณของแต่ละบ้าน โดยแบ่งตามโครงสร้างได้ 3 รูปแบบหลัก ดังนี้
แผนประกันรายบุคคลหลายฉบับ
เป็นการทำกรมธรรม์แยกให้แต่ละคน ซึ่งเป็นวิธีที่ใช้กันทั่วไปและยืดหยุ่นมาก เช่น ซื้อประกันชีวิตให้พ่อแม่แยกจากแผนของลูก จึงปรับความคุ้มครองและเบี้ยประกันให้เหมาะกับอายุและความเสี่ยงของแต่ละคนได้ และการเคลมของคนหนึ่งไม่กระทบกรมธรรม์ของคนอื่น
สัญญาเพิ่มเติมขยายความคุ้มครอง
บางบริษัทมีสัญญาเพิ่มเติมหรือแผนประกันแบบครอบครัว เช่น ประกันสุขภาพหรือประกันอุบัติเหตุ ที่ขยายความคุ้มครองจากผู้เอาประกันหลักไปถึงคู่สมรสหรือบุตร ควรตรวจสอบให้ละเอียดว่าสมาชิกแต่ละคนได้วงเงินเท่าไร ใช้วงเงินร่วมกันหรือไม่ และความคุ้มครองของคู่สมรสหรือบุตรสิ้นสุดเมื่อใด
ประกันกลุ่มสำหรับองค์กรธุรกิจ
เจ้าของธุรกิจหรือบริษัทสามารถทำประกันกลุ่มเป็นสวัสดิการให้พนักงาน และบางแผนขยายความคุ้มครองไปถึงคู่สมรสและบุตรของพนักงานได้ โดยนายจ้างเป็นผู้ทำกรมธรรม์ ข้อควรรู้คือความคุ้มครองของประกันกลุ่มโดยทั่วไปสิ้นสุดเมื่อพ้นสภาพพนักงาน จึงไม่ควรใช้เป็นความคุ้มครองหลักของครอบครัวเพียงอย่างเดียว
ประกันครอบครัว แบบไหนดี?
ประกันครอบครัวแบบไหนดี ขึ้นกับบทบาทของแต่ละคนในบ้าน เพราะความเสี่ยงและภาระทางการเงินของแต่ละคนไม่เหมือนกัน การเลือกความคุ้มครองตามบทบาทช่วยให้ทุกคนได้ความคุ้มครองที่ตรงกับความเสี่ยงและไม่ซ้ำซ้อน ลองดูแนวทางต่อไปนี้
ความคุ้มครองสำหรับเสาหลักของบ้าน
เสาหลักที่หารายได้ควรมีประกันชีวิตที่ทุนประกันเพียงพอกับภาระของครอบครัว เช่น หนี้ที่ค้างอยู่ ค่าใช้จ่ายในบ้าน และค่าเล่าเรียนลูก ร่วมกับประกันสุขภาพและประกันโรคร้ายแรง เพราะหากล้มป่วยหนักจะกระทบทั้งค่ารักษาและรายได้ของบ้าน ถ้ายังไม่แน่ใจว่าประกันชีวิตแบบไหนดี ให้เริ่มจากทุนประกันที่พอดูแลครอบครัวได้ แล้วเลือกแผนที่จ่ายเบี้ยได้ต่อเนื่อง อ่านเพิ่มเติม: ประกันชีวิตจำเป็นไหม สำหรับคนวัยทำงาน
ความคุ้มครองสำหรับคู่สมรส
คู่สมรสที่มีรายได้ควรวางแผนคล้ายกับเสาหลัก โดยปรับทุนประกันตามสัดส่วนรายได้และภาระที่รับผิดชอบ ส่วนคู่สมรสที่ดูแลบ้านเป็นหลักควรเน้นประกันสุขภาพ และมีทุนประกันชีวิตพอสมควร เพราะหากเจ็บป่วยหรือจากไป ครอบครัวอาจต้องจ้างคนมาดูแลลูกและงานบ้านแทน
ความคุ้มครองสำหรับลูกน้อยและวัยรุ่น
ลูกควรเน้นประกันสุขภาพและประกันอุบัติเหตุ เนื่องจากเด็กเล็กเจ็บป่วยได้บ่อย และวัยรุ่นเริ่มทำกิจกรรมนอกบ้านมากขึ้น ส่วนทุนประกันชีวิตไม่จำเป็นต้องสูง เพราะลูกยังไม่มีภาระหารายได้ให้ครอบครัว ควรทำตั้งแต่ลูกยังไม่มีประวัติการเจ็บป่วย เพื่อลดโอกาสถูกยกเว้นความคุ้มครองบางโรค อ่านเพิ่มเติม: อย่ารอให้ลูกป่วยค่อยกังวล วางแผนสุขภาพให้ลูกรัก ด้วย AIA Health Starter
ทำประกันให้พ่อแม่ แบบไหนดี
พ่อแม่วัยเกษียณมีความเสี่ยงด้านสุขภาพสูงขึ้นตามอายุ แต่ส่วนใหญ่ไม่มีภาระต้องหารายได้ให้ครอบครัวแล้ว ถ้ากำลังคิดว่าจะทำประกันชีวิตให้พ่อแม่แบบไหนดี ควรเริ่มจากค่ารักษาพยาบาลก่อน แล้วเลือกเพิ่มตามเป้าหมายและงบที่ลูกจ่ายได้ต่อเนื่อง ดังนี้
-
ประกันสุขภาพ: ควรทำเป็นอย่างแรกและทำตั้งแต่ท่านยังสุขภาพดี เพราะโรคที่เป็นอยู่แล้วอาจถูกยกเว้นความคุ้มครอง และแต่ละแผนกำหนดอายุรับประกันสูงสุดไว้ เบี้ยประกันสุขภาพที่ลูกจ่ายให้พ่อแม่ยังนำไปลดหย่อนภาษีได้ตามเงื่อนไข
-
ประกันชีวิต: เหมาะเมื่อต้องการเงินก้อนไว้เป็นค่าใช้จ่ายในวันที่ท่านจากไป หรือส่งต่อให้ลูกหลาน สำหรับผู้สูงอายุ 50-70 ปี AIA มีแผน AIA Senior Happy ที่ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ ทุนประกัน 50,000-200,000 บาท คุ้มครองถึงอายุ 90 ปี แต่ถ้าเสียชีวิตจากการเจ็บป่วยใน 2 ปีแรกจะได้รับ 102% ของเบี้ยที่ชำระมาแล้ว และแนบสัญญาเพิ่มเติมไม่ได้ ส่วนเบี้ยประกันชีวิตของพ่อแม่ ลูกนำไปลดหย่อนภาษีไม่ได้
-
ประกันอุบัติเหตุ: ช่วยจ่ายค่ารักษาเมื่อเกิดอุบัติเหตุ เช่น หกล้มในบ้าน ไม่มีระยะรอคอย แต่ควรเช็กอายุรับประกันและอายุที่ต่ออายุได้ของแต่ละแผน
“เบี้ยประกันสุขภาพของพ่อแม่ปรับขึ้นตามช่วงอายุ เวลาวางแผนจึงควรดูว่าลูกจ่ายไหวต่อเนื่องในระยะยาวหรือไม่ ไม่ใช่ดูแค่เบี้ยปีแรก เพราะถ้าต้องหยุดจ่ายตอนท่านอายุมากแล้ว การหาแผนใหม่ที่รับประกันจะยากกว่าเดิมมาก” - คุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT
เงื่อนไขสำคัญของการวางแผนความคุ้มครองคนในบ้าน
ก่อนทำประกันให้คนในบ้าน ควรเข้าใจเงื่อนไขสำคัญต่อไปนี้ให้ครบ ทั้งประกันสุขภาพของพ่อแม่และแผนสำหรับลูก เพื่อลดปัญหาเรื่องการรับประกันและการเคลมในภายหลัง
การแถลงสุขภาพแยกรายบุคคล
บริษัทพิจารณารับประกันจากประวัติสุขภาพของแต่ละคนแยกกัน แม้จะสมัครพร้อมกันทั้งบ้าน หากพ่อแม่มีโรคประจำตัว บริษัทอาจรับประกันโดยยกเว้นความคุ้มครองโรคนั้น เพิ่มเบี้ยประกัน หรือปฏิเสธการรับประกัน ขณะที่สมาชิกคนอื่นยังพิจารณาได้ตามปกติ ทุกคนต้องแถลงประวัติสุขภาพตามความจริง เพราะหากปกปิด สัญญาจะเป็นโมฆียะ และบริษัทมีสิทธิบอกล้างสัญญาได้
ระยะเวลารอคอย (Waiting Period)
ระยะเวลารอคอยคือช่วงแรกหลังกรมธรรม์ของแต่ละคนมีผลบังคับ ที่บริษัทยังไม่คุ้มครองการเจ็บป่วยบางกรณี ระยะเวลาต่างกันตามประเภทประกัน ดังนี้
-
ประกันสุขภาพ: ตามมาตรฐานประกันสุขภาพใหม่ ระยะรอคอย 30 วันสำหรับการเจ็บป่วยทั่วไป และ 120 วันสำหรับ 8 กลุ่มโรค เช่น เนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด ริดสีดวงทวาร ไส้เลื่อน และต้อเนื้อหรือต้อกระจก
-
ประกันโรคร้ายแรงแบบจ่ายเงินก้อน: ขึ้นกับแผน ส่วนใหญ่ 90 วัน
-
ประกันอุบัติเหตุ: ไม่มีระยะรอคอย คุ้มครองตั้งแต่วันที่กรมธรรม์มีผลบังคับ
ดังนั้นควรทำประกันให้ลูกและพ่อแม่ไว้ล่วงหน้าตั้งแต่ยังแข็งแรง ไม่ใช่รอให้เริ่มมีอาการ อ่านเพิ่มเติม: ระยะรอคอยประกันสุขภาพ AIA
การแยกพิจารณาประวัติการเคลม
Copayment (ส่วนร่วมจ่าย) ใช้กับประกันสุขภาพที่เริ่มคุ้มครองตั้งแต่วันที่ 20 มีนาคม 2568 เป็นต้นไป บริษัทจะพิจารณาตอนต่ออายุจากการเคลมผู้ป่วยใน (IPD) ของผู้เอาประกันแต่ละคน หากเคลมถึงเกณฑ์ที่กำหนด เช่น นอนโรงพยาบาลด้วยโรคที่ไม่รุนแรงตั้งแต่ 3 ครั้ง และยอดเคลมตั้งแต่ 200% ของเบี้ย ปีถัดไปจะต้องร่วมจ่ายค่ารักษา 30% หรือ 50% ตามเกณฑ์ โดยไม่นับการเคลมโรคร้ายแรงและการผ่าตัดใหญ่ และทบทวนใหม่ทุกปี การเคลมของลูกจึงไม่ทำให้พ่อแม่หรือสมาชิกคนอื่นต้องร่วมจ่ายด้วย ทั้งนี้ Copayment ไม่ใช่ความรับผิดส่วนแรก (Deductible) ไม่ใช่การขึ้นเบี้ย และไม่ใช้กับประกันอุบัติเหตุ ดูเกณฑ์ทั้งหมดได้ที่ เงื่อนไข Copayment ของ AIA
ความจำเป็นของสัญญาหลัก
สำหรับ AIA ประกันสุขภาพเป็นสัญญาเพิ่มเติมที่ต้องแนบกับสัญญาหลัก เช่น ประกันชีวิต ทุกคนในบ้านที่ต้องการประกันสุขภาพจึงต้องมีกรมธรรม์หลักของตัวเองด้วย ซึ่งทำให้งบประมาณรวมสูงขึ้น ควรคิดเบี้ยของสัญญาหลักรวมไว้ในงบตั้งแต่แรก
ช่วงอายุที่รองรับการทำประกัน
แต่ละแบบประกันกำหนดอายุรับประกันสูงสุดและอายุที่ต่ออายุได้ต่างกัน ยิ่งพ่อแม่อายุมากขึ้น แผนที่เลือกได้ก็ยิ่งน้อยลง ถ้าจะทำประกันให้พ่อแม่ ควรเช็กทั้งอายุที่รับประกันและอายุที่ความคุ้มครองสิ้นสุด และเลือกแผนที่ต่ออายุได้ไปถึงวัยสูงอายุ ซึ่งเป็นช่วงที่ต้องใช้ค่ารักษามากขึ้น
สิทธิประโยชน์ด้านการลดหย่อนภาษี
สิทธิลดหย่อนภาษีขึ้นกับว่าใครเป็นผู้เอาประกันและใครเป็นผู้จ่ายเบี้ย เงื่อนไขหลักของกรมสรรพากรที่เกี่ยวกับการทำประกันให้คนในครอบครัว มีดังนี้
-
ประกันชีวิตของตัวเอง: ลดหย่อนได้ตามที่จ่ายจริงไม่เกิน 100,000 บาท สำหรับกรมธรรม์ที่มีระยะเวลาตั้งแต่ 10 ปีขึ้นไปและเป็นไปตามเงื่อนไขที่กำหนด
-
ประกันสุขภาพของตัวเอง: ลดหย่อนได้ไม่เกิน 25,000 บาท และเมื่อรวมกับประกันชีวิตต้องไม่เกิน 100,000 บาท
-
ประกันชีวิตของคู่สมรสที่ไม่มีเงินได้: ลดหย่อนได้ไม่เกิน 10,000 บาท
-
ประกันสุขภาพของพ่อแม่: ลดหย่อนได้รวมไม่เกิน 15,000 บาทต่อปี โดยพ่อแม่แต่ละคนต้องมีเงินได้ไม่เกิน 30,000 บาทต่อปี ตามประกาศกรมสรรพากร
-
ประกันชีวิตของพ่อแม่ และประกันชีวิตหรือประกันสุขภาพของลูก: นำมาลดหย่อนภาษีไม่ได้
ข้อดีของประกันครอบครัว
การวางแผนประกันให้ทุกคนในบ้านไปพร้อมกัน ช่วยให้เห็นภาพรวมความคุ้มครองและค่าเบี้ยของทั้งครอบครัว ต่างจากการต่างคนต่างซื้อ ข้อดีหลัก ๆ มีดังนี้
เห็นช่องว่างความคุ้มครองของทั้งบ้าน
เมื่อวางแผนรวมกัน จะเห็นชัดว่าใครในบ้านยังขาดความคุ้มครองด้านไหน เช่น พ่อแม่ที่ยังไม่มีประกันสุขภาพ หรือเสาหลักที่มีทุนประกันชีวิตน้อยกว่าหนี้ที่ค้างอยู่ จึงเติมได้ตรงจุดก่อนเกิดเหตุ แทนที่จะมารู้ตัวตอนที่ต้องใช้ความคุ้มครองแล้ว
ปรับเปลี่ยนแผนได้ตามบทบาท
การมีกรมธรรม์แยกของแต่ละคนทำให้จัดสัดส่วนความคุ้มครองตามบทบาทได้ เช่น ประกันชีวิตของพ่อแม่ไม่จำเป็นต้องมีทุนประกันสูงเท่าเสาหลัก งบส่วนใหญ่จึงไปอยู่ที่ความคุ้มครองที่สำคัญของแต่ละคน และปรับแผนได้เมื่อบทบาทเปลี่ยน เช่น เมื่อมีลูกหรือเมื่อลูกเริ่มทำงาน
เติมเต็มสวัสดิการที่มีอยู่เดิม
หลายคนมีประกันกลุ่มจากที่ทำงาน สิทธิประกันสังคม หรือสวัสดิการข้าราชการอยู่แล้ว แต่วงเงินอาจไม่พอกับค่ารักษาของโรงพยาบาลที่ต้องการ และสวัสดิการจากที่ทำงานอาจสิ้นสุดเมื่อลาออกหรือเกษียณ การวางแผนทั้งบ้านช่วยให้เห็นว่าควรเพิ่มประกันสุขภาพให้ใครและในวงเงินเท่าไร เช่น พ่อแม่ที่เกษียณแล้ว
จัดการง่ายผ่านตัวแทนมืออาชีพคนเดียว
เมื่อกรมธรรม์ของทุกคนอยู่กับตัวแทนคนเดียว ตัวแทนจะเห็นภาพรวมความคุ้มครองของทั้งบ้าน ช่วยทบทวนแผนเมื่อครอบครัวมีสมาชิกใหม่หรือภาระเปลี่ยนไป และแนะนำขั้นตอนและเอกสารเมื่อต้องเคลมได้สะดวกขึ้น
วางงบเบี้ยประกันของทั้งบ้านได้ชัดเจน
การวางแผนร่วมกันทำให้เห็นเบี้ยรวมของทั้งบ้านในแต่ละปี จึงจัดลำดับความคุ้มครองและเลือกทุนประกันให้อยู่ในงบที่จ่ายได้ต่อเนื่อง โดยไม่ทำให้การเงินของบ้านตึงเกินไป อ่านเพิ่มเติม: คุณกำลังแลกเวลาชีวิตเพื่อเงินเพียงอย่างเดียวอยู่หรือเปล่า
อยากรู้ว่าแต่ละคนในบ้านควรมีความคุ้มครองแบบไหน? ให้ TEAM BEYOND 55 ช่วยประเมินความเสี่ยงและจัดลำดับแผนให้อยู่ในงบที่จ่ายได้ต่อเนื่อง
วิธีเลือกซื้อประกันครอบครัวให้คุ้มค่าและครอบคลุม
หากยังไม่แน่ใจว่าควรเริ่มจากตรงไหน หรือประกันชีวิตแบบไหนดีสำหรับบ้านของคุณ ลองใช้เช็คลิสต์ต่อไปนี้วางแผนทีละขั้น
-
ทำผังความเสี่ยงของบ้าน: ประเมินว่าถ้าใครในบ้านเจ็บป่วยหนักหรือจากไปแล้วจะกระทบการเงินของบ้านมากที่สุด ซึ่งโดยทั่วไปคือเสาหลัก จึงควรวางความคุ้มครองให้เสาหลักก่อน แล้วค่อยพิจารณาลูกและพ่อแม่
-
สำรวจสวัสดิการเดิมที่มีอยู่: เช็กสิทธิการรักษาที่มีอยู่แล้ว เช่น ประกันสังคม สวัสดิการข้าราชการ หรือประกันกลุ่มจากที่ทำงาน แล้วเติมเฉพาะส่วนที่ยังไม่พอ เพื่อไม่ให้จ่ายเบี้ยซ้ำซ้อน
-
กำหนดงบประมาณที่ชัดเจน: แนวทางทั่วไปคือเบี้ยประกันรวมทั้งบ้านไม่ควรเกิน 10-15% ของรายได้ทั้งปี แล้วเรียงลำดับจากประกันชีวิต ประกันสุขภาพ และประกันโรคร้ายแรงของเสาหลัก ตามด้วยประกันสุขภาพของลูกและพ่อแม่ แล้วจึงเป็นประกันอุบัติเหตุ
-
เริ่มก่อนสำหรับคนที่รอไม่ได้: ลูกเล็กควรมีประกันสุขภาพตั้งแต่ยังไม่มีประวัติการเจ็บป่วย ส่วนพ่อแม่ควรทำตั้งแต่สุขภาพยังดี เพราะเมื่ออายุมากขึ้น เบี้ยจะสูงขึ้น และโรคที่เกิดขึ้นอาจทำให้ถูกยกเว้นความคุ้มครองหรือถูกปฏิเสธการรับประกัน
-
จัดการกรมธรรม์อย่างเป็นระบบ: จดวันครบกำหนดชำระเบี้ยของทุกฉบับไว้ในที่เดียว และบอกคนในบ้านว่ามีกรมธรรม์อะไรบ้าง เพื่อไม่ให้กรมธรรม์ขาดผลบังคับเพราะลืมชำระเบี้ย และครอบครัวรู้ว่าต้องติดต่อใครเมื่อต้องเคลม
สิ่งที่ต้องเตรียมพร้อมก่อนตัดสินใจทำประกัน
การเตรียมข้อมูลให้ครบช่วยให้การพิจารณารับประกันเป็นไปอย่างราบรื่น และลดปัญหาเมื่อต้องเคลมในภายหลัง ก่อนคุยกับตัวแทนหรือยื่นใบคำขอ ควรเตรียมรายละเอียดต่อไปนี้
-
ประวัติสุขภาพตามความเป็นจริง: รวบรวมประวัติการตรวจ การรักษา และยาที่ใช้อยู่ของทุกคน โดยเฉพาะพ่อแม่ที่อาจมีโรคประจำตัว แล้วแถลงในใบคำขอตามความจริงทุกข้อ เพื่อป้องกันการถูกบอกล้างสัญญาในภายหลัง
-
เป้าหมายของการทำประกัน: กำหนดให้ชัดว่าแต่ละคนต้องการความคุ้มครองด้านไหน เช่น ค่ารักษาพยาบาล เงินก้อนเมื่อเป็นโรคร้ายแรง ทุนประกันชีวิต หรือประกันอุบัติเหตุ เพื่อให้ตัวแทนออกแบบแผนได้ตรงจุด
-
ข้อมูลทางการเงินและงบประมาณ: ประเมินว่าจ่ายเบี้ยได้ต่อเนื่องปีละเท่าไร เพราะประกันของทุกคนในบ้านเป็นภาระผูกพันระยะยาว และเบี้ยประกันสุขภาพอาจปรับขึ้นตามอายุ
-
ผู้รับประโยชน์ที่ชัดเจน: ระบุชื่อผู้รับประโยชน์ของกรมธรรม์แต่ละฉบับให้ชัดเจน และทบทวนเมื่อครอบครัวมีการเปลี่ยนแปลง เช่น แต่งงานหรือมีลูก เพราะถ้าระบุเพียงว่า “ทายาท” เงินเอาประกันจะเป็นกองมรดก
-
เปรียบเทียบแผนความคุ้มครอง: เทียบวงเงินค่ารักษา ค่าห้อง ระยะรอคอย และข้อยกเว้นของแต่ละแผน กับค่ารักษาของโรงพยาบาลที่ครอบครัวใช้บริการเป็นประจำ อ่านเพิ่มเติม: ประกันสุขภาพ AIA ตัวไหนดี
สรุป
ประกันครอบครัวคือการวางแผนความคุ้มครองให้ทุกคนในบ้านตามบทบาทของแต่ละคน เริ่มจากประกันชีวิต ประกันสุขภาพ และประกันโรคร้ายแรงของเสาหลัก ตามด้วยประกันสุขภาพของลูกและพ่อแม่ แล้วจึงเพิ่มประกันอุบัติเหตุตามงบประมาณ ส่วนคำถามว่าประกันชีวิตแบบไหนดี ให้ดูจากภาระที่แต่ละคนรับผิดชอบ ก่อนตัดสินใจควรเช็กระยะรอคอย เงื่อนไข Copayment อายุรับประกัน และสิทธิลดหย่อนภาษีที่ใช้ได้จริง (สำหรับประกันของพ่อแม่ ลูกลดหย่อนได้เฉพาะเบี้ยประกันสุขภาพ) พร้อมแถลงสุขภาพของทุกคนตามความจริง
หากต้องการปรึกษาเกี่ยวกับประกันครอบครัว ทำไมต้องเลือก TEAM BEYOND 55!
TEAM BEYOND 55 ดูแลโดยคุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT และผู้ได้รับคุณวุฒิ FChFP (Fellow Chartered Financial Practitioner) เราช่วยวางแผนประกันครอบครัวตามบทบาทและงบประมาณของแต่ละบ้าน เปรียบเทียบแผนประกันชีวิต ประกันสุขภาพ และประกันโรคร้ายแรงของ AIA สำหรับเสาหลัก ลูก และพ่อแม่ พร้อมอธิบายเงื่อนไขสำคัญ เช่น ระยะรอคอย Copayment และสิทธิลดหย่อนภาษี ให้เข้าใจก่อนตัดสินใจ และดูแลต่อเนื่องหลังการขาย รวมถึงแนะนำขั้นตอนและเอกสารเมื่อต้องเคลม ปรึกษาฟรีไม่มีค่าใช้จ่าย
คำถามที่พบบ่อย
ทำประกันสุขภาพให้พ่อแม่ ลดหย่อนภาษีได้เท่าไหร่?
ลูกนำเบี้ยประกันสุขภาพที่จ่ายให้พ่อแม่มาลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามที่จ่ายจริง รวมกันไม่เกิน 15,000 บาทต่อปี โดยพ่อแม่แต่ละคนต้องมีเงินได้ไม่เกิน 30,000 บาทต่อปี ถ้าพี่น้องหลายคนร่วมกันจ่ายเบี้ยให้พ่อแม่ ต้องเฉลี่ยสิทธิลดหย่อนตามจำนวนผู้ร่วมจ่าย ส่วนเบี้ยประกันชีวิตของพ่อแม่ ลูกนำมาลดหย่อนภาษีไม่ได้
คนในครอบครัวมีโรคประจำตัว ทำประกันได้หรือไม่?
ยื่นขอทำประกันได้ แต่ต้องแถลงประวัติสุขภาพตามความจริง บริษัทอาจขอตรวจสุขภาพเพิ่มเติม แล้วพิจารณารับประกันตามปกติ รับประกันโดยยกเว้นความคุ้มครองโรคที่เป็นมาก่อน เพิ่มเบี้ยประกัน หรือปฏิเสธการรับประกัน ขึ้นกับโรคและอาการในปัจจุบันของแต่ละคน
ประกันอุบัติเหตุครอบครัว คุ้มครองอะไรบ้าง?
โดยทั่วไปคุ้มครองค่ารักษาพยาบาลจากอุบัติเหตุ และจ่ายเงินชดเชยกรณีเสียชีวิต สูญเสียอวัยวะ หรือทุพพลภาพจากอุบัติเหตุ ตามวงเงินของแต่ละแผน ประกันอุบัติเหตุไม่มีระยะรอคอย แต่ไม่คุ้มครองการเจ็บป่วยจากโรค ถ้าเป็นแผนแบบครอบครัว ควรเช็กว่าสมาชิกแต่ละคนได้วงเงินเท่าไร
ซื้อประกันให้ลูกตั้งแต่แรกเกิด ต้องรออายุเท่าไหร่?
สำหรับ AIA เด็กเริ่มทำประกันสุขภาพ AIA Health Happy Kids ได้ตั้งแต่อายุ 15 วันถึง 10 ปี และประกันอุบัติเหตุบางแผนก็รับประกันตั้งแต่อายุ 15 วันเช่นกัน ส่วนบริษัทหรือแผนอื่นอาจกำหนดอายุขั้นต่ำต่างกัน การทำตั้งแต่ลูกยังเล็กช่วยให้ได้รับความคุ้มครองก่อนมีประวัติการเจ็บป่วย ซึ่งอาจทำให้ถูกยกเว้นความคุ้มครองบางโรคในภายหลัง
วางแผนประกันให้คนทั้งบ้าน ควรเริ่มต้นจากใครก่อน?
ควรเริ่มจากเสาหลักที่หารายได้ก่อน โดยวางประกันชีวิต ประกันสุขภาพ และประกันโรคร้ายแรงให้เพียงพอ จากนั้นจึงเพิ่มประกันสุขภาพของลูกและพ่อแม่ตามงบประมาณ ส่วนพ่อแม่ไม่ควรรอนานเกินไป เพราะอายุและสุขภาพมีผลต่อการรับประกัน
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง ข้อมูลในบทความนี้เป็นข้อมูลทั่วไป ณ เดือนกันยายน 2569 ความคุ้มครองและเงื่อนไขของแต่ละแผนเป็นไปตามที่ระบุในกรมธรรม์ และเงื่อนไขการลดหย่อนภาษีเป็นไปตามประกาศของกรมสรรพากร


