ประกันมะเร็งเจอจ่ายจบ คืออะไร? ทำไมถึงควรทำ? พร้อมวิธีเลือกซื้อ
กำลังกังวลเรื่องค่าใช้จ่ายหากต้องรักษาโรคมะเร็งอยู่หรือไม่ ประกันมะเร็งเจอจ่ายจบเป็นทางเลือกหนึ่งที่ช่วยให้มีเงินก้อนไว้รับมือกับภาระทางการเงินตั้งแต่วันที่แพทย์วินิจฉัย ซึ่งTEAM BEYOND 55 มีบริการให้คำปรึกษาด้านการวางแผนประกันมะเร็งและประกันโรคร้ายแรง บทความนี้อธิบายว่าประกันแบบนี้ทำงานอย่างไร ต่างจากประกันสุขภาพตรงไหน มีเงื่อนไขอะไรที่ต้องเช็กก่อนซื้อ พร้อมเช็คลิสต์ที่ช่วยให้เลือกแผนได้เหมาะกับงบและความเสี่ยงของตัวเอง
ประกันมะเร็งเจอจ่ายจบ คืออะไร?
ประกันมะเร็งเจอจ่ายจบ คือประกันที่จ่ายเงินก้อนตามทุนประกันเมื่อผู้เอาประกันภัยตรวจพบว่าเป็นโรคมะเร็งครั้งแรกและได้รับการวินิจฉัยตามนิยามในกรมธรรม์ โดยไม่ต้องใช้ใบเสร็จค่ารักษา ซึ่งต่างจากประกันสุขภาพที่เบิกค่ารักษาตามจริง และต่างจากประกันโรคร้ายแรง (CI) ที่คุ้มครองหลายโรคตามรายชื่อในกรมธรรม์ ผู้ป่วยจึงนำเงินก้อนนี้ไปใช้ได้ตามความจำเป็น เช่น สมทบค่ารักษา ค่าเดินทาง หรือทดแทนรายได้ระหว่างหยุดงานพักฟื้น
เจอ จ่าย จบ คืออะไร?
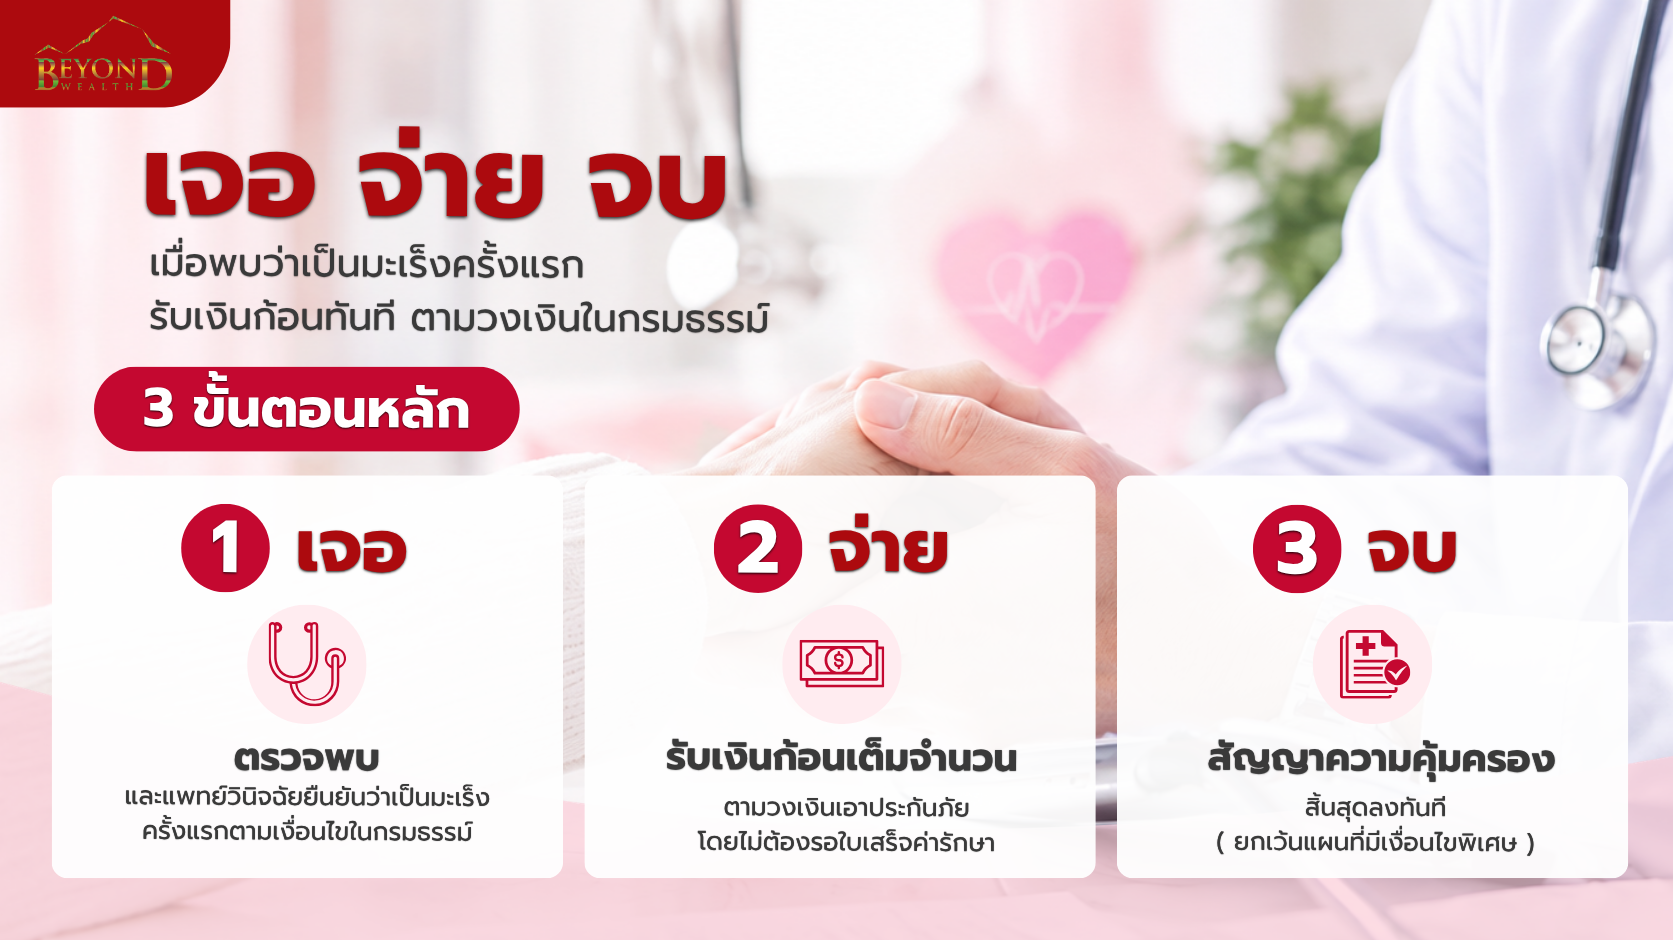
คำว่า “เจอ จ่าย จบ” คือขั้นตอนการจ่ายผลประโยชน์ของประกันแบบนี้ ซึ่งแบ่งได้เป็น 3 ขั้นตอน ดังนี้
เจอ: ตรวจพบและแพทย์วินิจฉัยยืนยัน
ขั้นตอนแรกคือแพทย์วินิจฉัยยืนยันว่าผู้เอาประกันภัยเป็นโรคมะเร็งครั้งแรก โดยผลวินิจฉัยต้องตรงกับนิยามในกรมธรรม์ บางแผนคุ้มครองตั้งแต่มะเร็งระยะไม่ลุกลาม บางแผนคุ้มครองเฉพาะระยะลุกลาม ระยะของโรคจึงเป็นจุดที่บริษัทใช้พิจารณาก่อนอนุมัติการจ่ายเงิน
จ่าย: รับเงินก้อนตามทุนประกัน
เมื่อยื่นเอกสารทางการแพทย์ครบถ้วนและบริษัทอนุมัติการเคลม บริษัทจะจ่ายเงินก้อนตามทุนประกันที่ระบุในกรมธรรม์ (หรือตามสัดส่วนที่แผนกำหนดสำหรับบางระยะของโรค) โดยไม่ต้องใช้ใบเสร็จค่ารักษา ทั้งประกันมะเร็งและประกันโรคร้ายแรง เจอ จ่าย จบ จึงช่วยเพิ่มสภาพคล่องให้ผู้ป่วยนำเงินไปใช้ตามความจำเป็น
จบ: ความคุ้มครองสิ้นสุดลง
เมื่อบริษัทจ่ายเงินครบตามทุนประกันแล้ว ความคุ้มครองโรคมะเร็งของกรมธรรม์ฉบับนั้นจะสิ้นสุดลง ยกเว้นบางแผนที่มีเงื่อนไขให้คุ้มครองต่อ เช่น แผนที่แบ่งจ่ายตามระยะของโรค จึงควรอ่านรายละเอียดในกรมธรรม์ให้ครบก่อนตัดสินใจ
ทำไมถึงควรทำประกันมะเร็งเจอจ่ายจบ
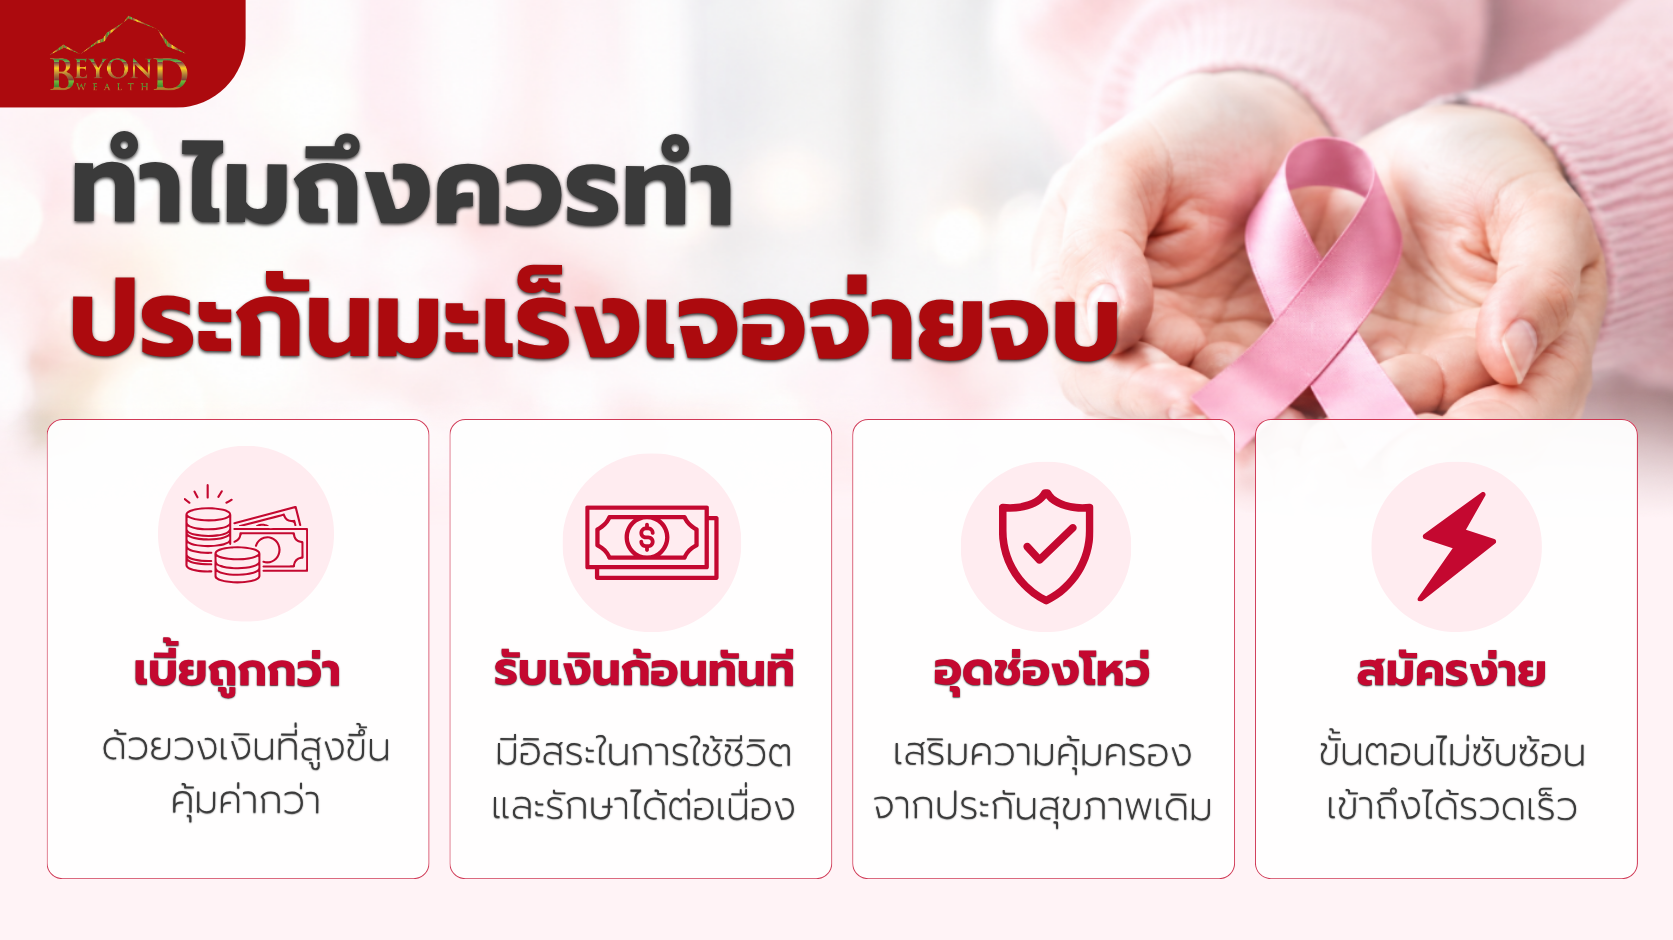
ค่ารักษามะเร็งในโรงพยาบาลเอกชนอาจสูงตั้งแต่หลายแสนไปจนถึงหลายล้านบาท ขึ้นกับชนิดและระยะของโรค ประกันมะเร็งเจอจ่ายจบจึงเป็นความคุ้มครองเสริมที่หลายคนเลือก ด้วยเหตุผลหลักดังนี้
เบี้ยไม่สูงเมื่อเทียบกับวงเงินคุ้มครอง
เพราะคุ้มครองเฉพาะโรคมะเร็งและจ่ายเป็นเงินก้อน เบี้ยประกันจึงไม่สูงเมื่อเทียบกับวงเงินคุ้มครองที่ได้รับ ทุนประกันมีให้เลือกตั้งแต่หลักแสนถึงหลักล้านบาท เหมาะกับผู้ที่มีงบจำกัดแต่อยากมีเงินก้อนสำรองสำหรับโรคมะเร็ง และหากเริ่มทำตั้งแต่อายุยังน้อย เบี้ยจะต่ำกว่าการเริ่มทำตอนอายุมาก
ได้เงินก้อนไปใช้ได้ตามความจำเป็น
เงินก้อนจ่ายตามทุนประกันเมื่อบริษัทอนุมัติการเคลม โดยไม่ต้องรอใบเสร็จค่ารักษา ผู้ป่วยนำไปใช้ได้ตามความจำเป็น เช่น สมทบค่ารักษาส่วนที่ประกันสุขภาพไม่ครอบคลุม ค่าเดินทางไปโรงพยาบาล ค่าผู้ดูแล หรือทดแทนรายได้ระหว่างหยุดงาน
อุดช่องโหว่ความคุ้มครองของประกันสุขภาพเดิม
แม้จะมีประกันสุขภาพอยู่แล้ว แต่วงเงินค่ารักษาอาจไม่เพียงพอต่อค่าใช้จ่ายจริงหากต้องเผชิญกับโรคมะเร็ง โดยเฉพาะสวัสดิการกลุ่มจากที่ทำงานหรือแผนที่มีวงเงินต่อครั้งจำกัด เงินก้อนจากประกันมะเร็งช่วยรับมือกับค่ารักษาส่วนเกิน ค่ายา และวิธีรักษาใหม่ที่มีราคาสูง โดยไม่ต้องดึงเงินเก็บของครอบครัวมาใช้
สมัครได้ไม่ยุ่งยาก
หลายแผนพิจารณารับประกันจากคำถามสุขภาพในใบคำขอ โดยไม่ต้องตรวจสุขภาพเมื่อทุนประกันไม่สูงมาก และบางแผนสมัครออนไลน์ได้ แต่ต้องตอบคำถามสุขภาพตามความจริงทุกข้อ ประกันมะเร็งจึงเป็นความคุ้มครองเสริมที่เริ่มต้นได้ไม่ยาก แต่ควรมีไว้เสริมประกันสุขภาพ ไม่ใช่ใช้แทน
สนใจวางแผนประกันมะเร็งให้เหมาะกับงบ? ปรึกษา TEAM BEYOND 55 เพื่อเปรียบเทียบแผนประกันมะเร็งเจอจ่ายจบที่เหมาะกับคุณ
ประกันมะเร็งเจอจ่ายจบ มีกี่แบบ?
หากกำลังวางแผนซื้อประกันมะเร็ง ควรทำความเข้าใจก่อนว่ารูปแบบการจ่ายผลประโยชน์ไม่ได้มีเพียงแบบเดียว ประกันมะเร็งแบบเงินก้อนแบ่งตามวิธีจ่ายเงินได้เป็น 3 รูปแบบหลัก ดังนี้
แบบจ่ายเงินก้อนครั้งเดียวเต็มทุนประกัน
เป็นรูปแบบพื้นฐานของประกันเจอจ่ายจบ เมื่อแพทย์วินิจฉัยว่าเป็นมะเร็งตามเงื่อนไข บริษัทประกันจะจ่ายเงินก้อนเต็มจำนวนตามทุนประกันเพียงครั้งเดียว จากนั้นสัญญากรมธรรม์ประกันโรคมะเร็งฉบับนั้นจะสิ้นสุดลง รูปแบบนี้เข้าใจง่ายและเปรียบเทียบระหว่างแผนได้สะดวก
แบบเงินก้อนพร้อมวงเงินค่ารักษาเพิ่มเติม
รูปแบบนี้ผสมผสานการรับเงินก้อนเมื่อวินิจฉัยพบโรคครั้งแรก ร่วมกับการให้วงเงินเพิ่มเติมสำหรับค่าเคมีบำบัดหรือรังสีรักษาแยกต่างหาก ประกันลักษณะนี้ช่วยให้ผู้ป่วยมีเงินก้อนตั้งตัวและมีวงเงินสำรองแบ่งเบาภาระค่ารักษาอย่างต่อเนื่อง
ประกันมะเร็งแบบแบ่งจ่ายตามระยะของโรค
กรมธรรม์แบบนี้แบ่งจ่ายเงินตามความรุนแรงของโรค โดยจ่ายเงินก้อนส่วนแรกเมื่อตรวจพบมะเร็งระยะไม่ลุกลาม และจ่ายส่วนที่เหลือหากโรคพัฒนาสู่ระยะลุกลาม ช่วยให้มีเงินรับมือตั้งแต่ตรวจพบโรคในระยะแรก
ประกันมะเร็งเจอจ่ายจบ แบบไหนดี?
ประกันมะเร็งแบบไหนดีขึ้นอยู่กับงบประมาณ ความคุ้มครองที่มีอยู่เดิม และความกังวลของแต่ละคน ลองดูว่าตัวเองตรงกับโจทย์ไหนมากที่สุด
งบน้อยแต่อยากมีหลักประกันความอุ่นใจ
ผู้ที่มีงบจำกัดอาจเริ่มจากประกันมะเร็งแบบจ่ายเงินก้อนครั้งเดียว โดยเลือกทุนประกันในระดับที่จ่ายเบี้ยได้ต่อเนื่อง เช่น 300,000-500,000 บาท เพื่อให้มีเงินสำรองเมื่อตรวจพบโรค โดยไม่เป็นภาระค่าเบี้ยรายปีที่สูงเกินไป
ต้องการเงินก้อนพร้อมค่ารักษาต่อเนื่อง
หากกังวลเรื่องค่าใช้จ่ายบานปลายระหว่างกระบวนการรักษา ควรเลือกแบบที่มีวงเงินค่าเคมีบำบัดแยกต่างหากเพิ่มเติมจากเงินก้อนแรก การทำประกันมะเร็งรูปแบบนี้ครอบคลุมความเสี่ยงได้ดีขึ้น ช่วยประคองสภาพคล่องทางการเงินตลอดเวลาที่ต้องเข้ารับการรักษา
ป้องกันความเสี่ยงกรณีเจอโรคในระยะแรก
ผู้ที่กังวลว่าตรวจพบมะเร็งระยะแรกแล้วจะไม่ได้รับผลประโยชน์ ควรพิจารณากรมธรรม์แบบแบ่งจ่ายตามระยะ ซึ่งจ่ายเงินบางส่วนตั้งแต่ระยะเริ่มต้นตามเงื่อนไขที่กำหนด ช่วยให้มีเงินสำหรับค่าใช้จ่ายช่วงแรกของการรักษา
อยากได้ความคุ้มครองโรคร้ายแรงหลายโรคในระยะยาว
หากงบประมาณพอ ควรพิจารณาประกันโรคร้ายแรง (CI) ที่คุ้มครองหลายโรคตามรายชื่อในกรมธรรม์ เช่น โรคหัวใจ โรคหลอดเลือดสมอง และไตวายเรื้อรัง ควบคู่ไปด้วย สำหรับ AIA มีตัวเลือก เช่น AIA CI ProCare ที่คุ้มครองโรคร้ายแรงตั้งแต่ระยะเริ่มต้นถึงระยะรุนแรง และ AIA CI Plus ที่คุ้มครอง 44 โรคร้ายแรง พร้อมความคุ้มครองชีวิตต่อเนื่องถึงอายุ 99 ปี อ่านเพิ่มเติม: ประกันโรคร้ายแรง เจอ จ่าย จบ AIA
ยังไม่แน่ใจว่าแผนไหนเหมาะกับตัวเอง? ให้ TEAM BEYOND 55 ช่วยเปรียบเทียบประกันมะเร็งและประกันโรคร้ายแรงตามงบและความเสี่ยงของคุณ
เงื่อนไขประกันมะเร็งเจอจ่ายจบ
ก่อนเซ็นใบคำขอเอาประกันภัย ควรอ่านเงื่อนไขของประกันมะเร็งและประกันโรคร้ายแรงให้เข้าใจ โดยเฉพาะข้อกำหนดต่อไปนี้
คำว่า จบ หมายถึงสัญญาความคุ้มครองสิ้นสุด
เงื่อนไขสำคัญที่ต้องระวังคือสัญญากรมธรรม์จะสิ้นสุดลงเมื่อรับเงินก้อนครบตามทุนประกัน หากโรคมะเร็งกลับมาเป็นซ้ำจะไม่สามารถเบิกเคลมเงินจากกรมธรรม์ฉบับนี้ได้อีก ผู้เอาประกันจึงต้องจัดสรรเงินก้อนให้เพียงพอต่อการรักษาระยะยาว
ระยะเวลารอคอย (Waiting Period) ของกรมธรรม์
ประกันมะเร็งและประกันโรคร้ายแรงแบบเงินก้อนส่วนใหญ่มีระยะเวลารอคอย 90 วัน ขึ้นกับแผน นับจากวันที่กรมธรรม์มีผลบังคับ ส่วนประกันสุขภาพแบบค่ารักษาตามมาตรฐานประกันสุขภาพใหม่ กำหนดระยะรอคอยของกลุ่มโรคเนื้องอก ถุงน้ำ และมะเร็งไว้ 120 วัน หากตรวจพบโรคในช่วงรอคอย บริษัทจะไม่จ่ายผลประโยชน์สำหรับโรคนั้นตามเงื่อนไขกรมธรรม์
ข้อยกเว้นเรื่องมะเร็งผิวหนังบางชนิด
แผนความคุ้มครองส่วนใหญ่มีเงื่อนไขยกเว้นหรือจ่ายผลประโยชน์เพียงบางส่วนสำหรับโรคมะเร็งผิวหนังชนิดที่ไม่ใช่เมลาโนมา ก่อนทำประกันมะเร็งจึงต้องอ่านรายละเอียดในตารางผลประโยชน์ให้ชัดเจนว่าครอบคลุมโรคชนิดใดเต็มจำนวนบ้าง
สัดส่วนการจ่ายมะเร็งระยะไม่ลุกลาม
บางบริษัทกำหนดให้มะเร็งระยะไม่ลุกลามไม่อยู่ในเงื่อนไขการรับเงินก้อนเต็มจำนวน โดยอาจจ่ายเพียงบางส่วนของทุนประกันตามสัดส่วนที่กรมธรรม์กำหนด หรือไม่คุ้มครองระยะนี้เลยในบางแผน การตรวจสอบเงื่อนไขประกันโรคมะเร็งส่วนนี้จะช่วยป้องกันปัญหาเมื่อต้องเบิกเคลม
สัญญาปีต่อปีและเงื่อนไขการต่ออายุ
ประกันมะเร็งบางแผนเป็นสัญญาปีต่อปี ควรอ่านข้อ “การต่ออายุ” ในกรมธรรม์ว่าบริษัทสงวนสิทธิ์ไม่ต่ออายุในกรณีใดบ้าง สำหรับประกันสุขภาพตามมาตรฐานใหม่ บริษัทปฏิเสธการต่ออายุได้เฉพาะบางกรณี เช่น ผู้เอาประกันภัยไม่แถลงข้อความจริง หรือเคลมโดยไม่มีความจำเป็นทางการแพทย์ ส่วนประกันโรคร้ายแรงที่เป็นสัญญาระยะยาวหรือแนบกับประกันชีวิต ควรสอบถามตัวแทนให้ชัดเจนก่อนตัดสินใจ
ขีดจำกัดช่วงอายุที่คุ้มครองสูงสุด
อายุที่ความคุ้มครองสิ้นสุดแตกต่างกันในแต่ละแผน บางแผนคุ้มครองถึงอายุ 64 ปี บางแผนต่ออายุได้ถึง 70 ปีหรือนานกว่านั้น เนื่องจากความเสี่ยงโรคมะเร็งเพิ่มขึ้นตามอายุ จึงควรเลือกแผนที่คุ้มครองต่อเนื่องไปถึงวัยเกษียณ อ่านเพิ่มเติม: ถ้าย้อนเวลากลับไปได้ อยากบอกอะไรกับตัวเองก่อนวัยเกษียณ
สภาพที่เป็นมาก่อนเอาประกันภัย (Pre-existing)
ประกันมะเร็งและประกันโรคร้ายแรงไม่คุ้มครองอาการเจ็บป่วยหรือก้อนเนื้อที่ตรวจพบก่อนวันเริ่มสัญญา หากปกปิดประวัติสุขภาพ สัญญาจะเป็นโมฆียะ และบริษัทมีสิทธิบอกล้างสัญญาได้ภายในระยะเวลาที่กฎหมายและกรมธรรม์กำหนด จึงควรแถลงข้อมูลสุขภาพให้ครบและตรงตามความจริงตั้งแต่วันสมัคร
วิธีเลือกซื้อประกันมะเร็งเจอจ่ายจบ
ก่อนเลือกซื้อประกันมะเร็งเจอจ่ายจบ ลองใช้เช็คลิสต์ต่อไปนี้ประเมินแผนที่สนใจ
-
ประเมินลำดับความสำคัญ: ควรทำประกันมะเร็งเจอจ่ายจบหลังจากมีเงินสำรองฉุกเฉินและประกันสุขภาพพื้นฐานแล้ว เพราะประกันมะเร็งแบบเงินก้อนไม่ได้จ่ายค่าห้องหรือค่าผ่าตัดตามจริง ถ้ามีลูก ควรวางแผนประกันสุขภาพให้ลูกไปพร้อมกัน อ่านเพิ่มเติม: วางแผนสุขภาพให้ลูกรักด้วย AIA Health Starter
-
เปรียบเทียบกับประกันโรคร้ายแรง (CI): ถ้างบประมาณเพียงพอ ประกันโรคร้ายแรงที่คุ้มครองหลายโรคจะครอบคลุมความเสี่ยงได้กว้างกว่า แต่ถ้างบจำกัด ประกันมะเร็งแบบเงินก้อนช่วยให้มีความคุ้มครองโรคมะเร็งในงบที่จ่ายไหว
-
เช็กจุดสำคัญในกรมธรรม์: ก่อนซื้อประกันมะเร็งต้องตรวจสอบระยะเวลารอคอย เปอร์เซ็นต์การจ่ายเงินของมะเร็งระยะไม่ลุกลามและมะเร็งผิวหนัง รวมถึงนโยบายการรับประกันต่ออายุของบริษัทอย่างถี่ถ้วน
-
กำหนดทุนประกันจากค่ารักษาจริง: ประเมินทุนประกันมะเร็งหรือประกันโรคร้ายแรงจากค่ารักษาของโรงพยาบาลเอกชนที่ตั้งใจจะใช้ เพื่อให้เงินก้อนพอสำหรับค่าใช้จ่ายอย่างน้อยในช่วงแรกของการรักษา
“ประกันมะเร็งเจอจ่ายจบเหมาะเป็นเงินก้อนเสริมจากประกันสุขภาพ ไม่ใช่ตัวแทนของประกันสุขภาพ ก่อนเลือกทุนประกัน ลองคิดว่าถ้าต้องหยุดงานเพื่อรักษาตัว 6-12 เดือน ครอบครัวต้องใช้เงินเท่าไร แล้วเลือกแผนที่จ่ายเบี้ยได้ต่อเนื่องทุกปี” - คุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT
ข้อควรพิจารณาเพิ่มเติมก่อนเลือกซื้อกรมธรรม์
ก่อนตัดสินใจ ยังมีเรื่องที่ควรพิจารณาเพิ่มเติม ดังนี้
-
อย่าใช้แทนประกันสุขภาพหลัก: เงินก้อนจากประกันมะเร็งเจอจ่ายจบอาจไม่พอสำหรับการรักษาที่ใช้เวลานานหรือยาที่มีราคาสูง จึงควรมีประกันสุขภาพแบบค่ารักษาไว้ดูแลค่าห้อง ค่าผ่าตัด และค่ารักษาในโรงพยาบาลด้วย อ่านเพิ่มเติม: ประกันสุขภาพ AIA ตัวไหนดี
-
ชำระเบี้ยต่อเนื่องไม่ให้กรมธรรม์ขาดผลบังคับ: ถ้าขาดชำระจนความคุ้มครองสิ้นสุดแล้วต้องสมัครใหม่ จะต้องแถลงสุขภาพใหม่และเริ่มนับระยะเวลารอคอยใหม่ โรคที่ตรวจพบในระหว่างนั้นอาจไม่ได้รับความคุ้มครอง
-
ดูว่าเป็นสัญญาหลักหรือสัญญาเพิ่มเติม: ประกันมะเร็งหรือประกันโรคร้ายแรงบางแผนเป็นสัญญาเพิ่มเติมที่ต้องแนบกับประกันชีวิต ความคุ้มครองจะสิ้นสุดเมื่อกรมธรรม์หลักสิ้นผลบังคับ และต้องคิดเบี้ยของสัญญาหลักรวมไว้ในงบด้วย
-
เตรียมเอกสารสำหรับการเคลม: การเคลมประกันมะเร็งโดยทั่วไปต้องใช้ผลตรวจชิ้นเนื้อทางพยาธิวิทยา (Pathology Report) และเวชระเบียนที่ยืนยันการวินิจฉัย ควรขอสำเนาเอกสารจากโรงพยาบาลเก็บไว้ตั้งแต่วันที่ตรวจพบ
อยากให้ช่วยประเมินทุนประกันและเบี้ยเบื้องต้น? ติดต่อ TEAM BEYOND 55 ปรึกษาฟรีไม่มีค่าใช้จ่าย
สรุป
ประกันมะเร็งเจอจ่ายจบจ่ายเงินก้อนตามทุนประกันเมื่อแพทย์วินิจฉัยว่าเป็นมะเร็งตามเงื่อนไข ช่วยให้มีเงินสำรองสำหรับค่ารักษาและค่าใช้จ่ายระหว่างหยุดงาน เบี้ยไม่สูงเมื่อเทียบกับวงเงินคุ้มครอง แต่ความคุ้มครองจะสิ้นสุดเมื่อจ่ายครบตามทุน และควรมีประกันสุขภาพแบบค่ารักษาควบคู่ไปด้วย ก่อนซื้อควรตรวจระยะเวลารอคอย เงื่อนไขมะเร็งระยะไม่ลุกลาม ข้อยกเว้นมะเร็งผิวหนัง และอายุที่ความคุ้มครองสิ้นสุด หากต้องการคำแนะนำเฉพาะบุคคล การปรึกษาตัวแทนที่มีใบอนุญาตจะช่วยให้เลือกแผนได้เหมาะกับงบและความเสี่ยงของตัวเอง
หากต้องการปรึกษาเกี่ยวกับประกันมะเร็งเจอจ่ายจบ ทำไมต้องเลือก TEAM BEYOND 55!
TEAM BEYOND 55 ดูแลโดยคุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT และผู้ได้รับคุณวุฒิ FChFP (Fellow Chartered Financial Practitioner) เราช่วยเปรียบเทียบแผนประกันมะเร็งและประกันโรคร้ายแรงของ AIA ตามงบประมาณ ประวัติสุขภาพ และสวัสดิการที่มีอยู่เดิม อธิบายเงื่อนไขสำคัญ เช่น ระยะรอคอย มะเร็งระยะไม่ลุกลาม และข้อยกเว้น ให้เข้าใจก่อนตัดสินใจ และดูแลต่อเนื่องหลังการขาย รวมถึงแนะนำขั้นตอนและเอกสารเมื่อต้องเคลม ปรึกษาฟรีไม่มีค่าใช้จ่าย
คำถามที่พบบ่อย
ประกันมะเร็งเจอจ่ายจบ คุ้มครองมะเร็งทุกระยะหรือไม่?
การจ่ายผลประโยชน์ขึ้นอยู่กับเงื่อนไขกรมธรรม์ ประกันโรคมะเร็งบางแผนจ่ายเต็มจำนวนเฉพาะระยะลุกลาม ในขณะที่บางแผนมีการแบ่งจ่ายเงินสำหรับระยะเริ่มต้น
เป็นมะเร็งผิวหนัง ประกันจ่ายเงินเต็มจำนวนไหม?
แผนความคุ้มครองส่วนใหญ่ยกเว้นมะเร็งผิวหนังชนิดที่ไม่ใช่เมลาโนมา หรืออาจจ่ายผลประโยชน์เพียงบางส่วน ผู้ซื้อประกันมะเร็งหรือประกันโรคร้ายแรงต้องอ่านรายละเอียดข้อยกเว้นให้ชัดเจน
ทำประกันมะเร็งแล้ว สามารถเคลมได้ทันทีเลยหรือไม่?
ไม่ได้ ประกันมะเร็งและประกันโรคร้ายแรงมีระยะเวลารอคอย (Waiting Period) ส่วนใหญ่ 90 วัน ขึ้นกับแผน นับจากวันที่กรมธรรม์มีผลบังคับ หากตรวจพบโรคในช่วงนี้ บริษัทจะไม่จ่ายผลประโยชน์ตามเงื่อนไข อ่านเพิ่มเติม: ระยะรอคอยประกันสุขภาพ AIA
หากเคยมีประวัติเนื้องอก สามารถซื้อประกันมะเร็งได้ไหม?
ขึ้นอยู่กับการพิจารณาของบริษัท ผู้สมัครต้องแถลงประวัติการตรวจและการรักษาตามความจริง บริษัทอาจรับประกันตามปกติ รับประกันโดยมีข้อยกเว้นเฉพาะโรค หรือปฏิเสธการรับประกัน ขึ้นกับชนิดของเนื้องอกและผลการรักษา
สามารถซื้อประกันคุ้มครองโรคร้ายแรงหลายฉบับได้หรือไม่?
ซื้อได้หลายฉบับ และเมื่อตรวจพบโรคตามเงื่อนไขก็เคลมเงินก้อนได้จากทุกฉบับ เพราะเป็นการจ่ายตามทุนประกัน ไม่ใช่การจ่ายตามใบเสร็จ แต่ต้องแถลงประกันที่มีอยู่เดิมในใบคำขอตามความจริง และบริษัทอาจพิจารณาทุนประกันรวมไม่ให้สูงเกินเกณฑ์ที่กำหนด
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง ข้อมูลในบทความนี้เป็นข้อมูลทั่วไป ณ เดือนกันยายน 2569 ความคุ้มครองและเงื่อนไขของแต่ละแผนเป็นไปตามที่ระบุในกรมธรรม์


