ประกันอุบัติเหตุ ผู้สูงอายุ เลือกอย่างไรให้เหมาะกับคุณพ่อคุณแม่
ลูกหลานหลายคนกังวลว่าถ้าพ่อแม่ลื่นล้มในห้องน้ำหรือตกบันได ค่ารักษาจะสูงแค่ไหน ประกันอุบัติเหตุ ผู้สูงอายุ เป็นประกันผู้สูงอายุแบบหนึ่งที่ช่วยดูแลค่ารักษาจากอุบัติเหตุ และควรวางแผนควบคู่กับประกันสุขภาพผู้สูงอายุ เพราะประกันแต่ละแบบคุ้มครองคนละส่วน บทความนี้อธิบายว่าประกันอุบัติเหตุคุ้มครองอะไร มีเงื่อนไขอะไรที่ต้องรู้ก่อนสมัคร เช่น อายุรับสมัคร นิยามอุบัติเหตุ และข้อยกเว้น พร้อมเช็คลิสต์ช่วยเลือกแผนให้เหมาะกับคุณพ่อคุณแม่
ประกันอุบัติเหตุ ผู้สูงอายุ คืออะไร?
ประกันอุบัติเหตุสำหรับผู้สูงอายุ คือประกันอุบัติเหตุส่วนบุคคล (Personal Accident หรือ PA) ที่ผู้สูงอายุสมัครได้ตามช่วงอายุที่แต่ละแผนกำหนด คุ้มครองค่ารักษาพยาบาลจากอุบัติเหตุ และจ่ายเงินชดเชยกรณีเสียชีวิต สูญเสียอวัยวะ หรือทุพพลภาพจากอุบัติเหตุ แต่ไม่คุ้มครองการเจ็บป่วย ต่างจากประกันสุขภาพผู้สูงอายุที่คุ้มครองค่ารักษาทั้งจากการเจ็บป่วยและอุบัติเหตุ และต่างจากประกันชีวิตที่จ่ายเงินก้อนให้ครอบครัวเมื่อผู้เอาประกันภัยเสียชีวิต ประกันอุบัติเหตุจึงเหมาะเป็นความคุ้มครองเสริมสำหรับความเสี่ยงหกล้ม ไม่ใช่ตัวแทนของประกันสุขภาพ
ทำไมถึงควรทำประกันอุบัติเหตุ ผู้สูงอายุ
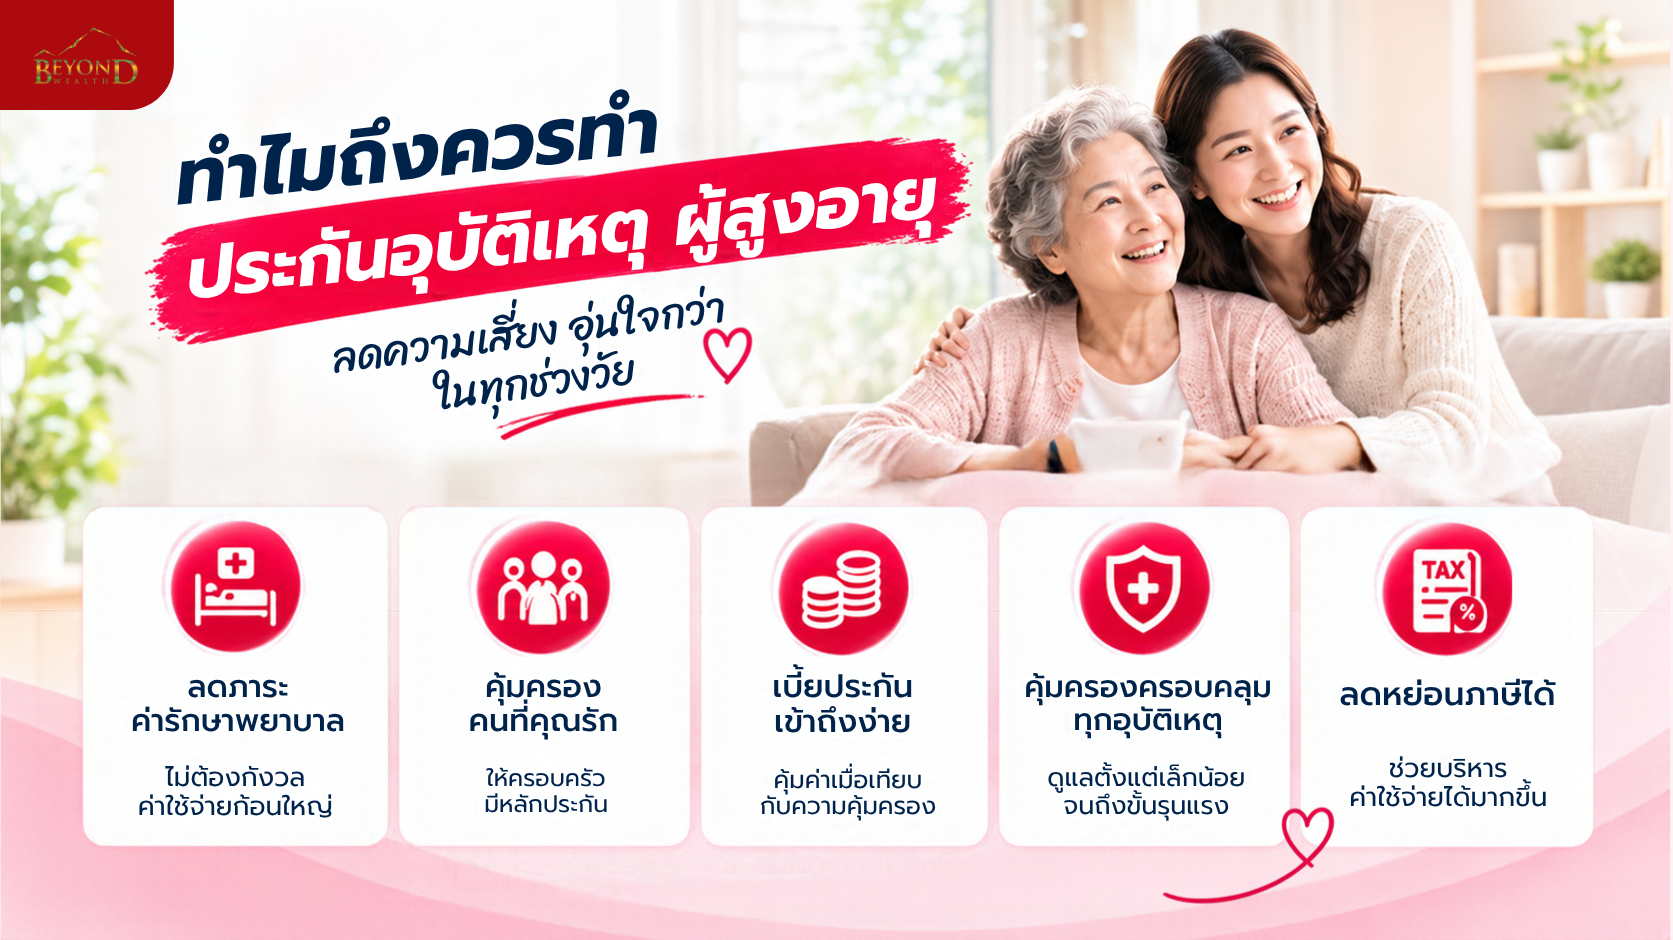
ความเสี่ยงจากอุบัติเหตุในชีวิตประจำวันเพิ่มขึ้นตามวัย ประกันอุบัติเหตุช่วยให้ครอบครัวมีเงินรับมือค่ารักษาเมื่อเกิดเหตุ ด้วยเหตุผลหลักดังนี้
ความเสี่ยงหกล้มเพิ่มขึ้นตามวัย
เมื่ออายุมากขึ้น การทรงตัวและความแข็งแรงของร่างกายลดลง ทำให้ลื่นล้มหรือพลัดตกหกล้มได้ง่ายขึ้น และการบาดเจ็บอย่างกระดูกหักอาจต้องใช้เวลารักษานาน ข้อมูลจากกองป้องกันการบาดเจ็บ กรมควบคุมโรค ระบุว่าการพลัดตกหกล้มเป็นสาเหตุการบาดเจ็บอันดับต้น ๆ ในผู้สูงอายุ โดยในปี 2567 มีผู้สูงอายุ 60 ปีขึ้นไปเสียชีวิตจากการพลัดตกหกล้ม 1,504 ราย และต้องนอนรักษาตัวในโรงพยาบาล 79,835 ราย
นอกจากเตรียมประกันไว้ ควรช่วยกันลดความเสี่ยงหกล้มด้วย กรมควบคุมโรคแนะนำมาตรการป้องกันพลัดตกหกล้ม เช่น ติดราวจับ ใช้แผ่นกันลื่น สวมรองเท้าที่ไม่ลื่นและไม่ทำให้สะดุด ออกกำลังกายและฝึกการทรงตัวสม่ำเสมอ และปรึกษาแพทย์หากต้องใช้ยาหลายชนิด
ช่วยแบ่งเบาค่ารักษาจากอุบัติเหตุ
ค่ารักษาการบาดเจ็บจากการหกล้ม เช่น กระดูกหักที่ต้องผ่าตัด อาจสูงในโรงพยาบาลเอกชน ประกันอุบัติเหตุจ่ายค่ารักษาตามจริงไม่เกินวงเงินต่ออุบัติเหตุแต่ละครั้ง ซึ่งมีตั้งแต่หลักหมื่นถึงหลักแสนบาทตามแผนที่เลือก และเพราะคุ้มครองเฉพาะอุบัติเหตุ เบี้ยประกันจึงไม่สูงเมื่อเทียบกับวงเงินคุ้มครอง ช่วยให้ครอบครัวไม่ต้องดึงเงินเก็บก้อนใหญ่มาใช้เมื่อเกิดเหตุ
สมัครง่ายกว่าประกันสุขภาพ
ประกันอุบัติเหตุคุ้มครองเฉพาะการบาดเจ็บจากอุบัติเหตุ การพิจารณารับประกันจึงเน้นเรื่องอายุ อาชีพ และรายได้ตามเกณฑ์ที่บริษัทกำหนด ต่างจากประกันสุขภาพที่พิจารณาประวัติสุขภาพอย่างละเอียด ผู้สูงอายุที่มีโรคประจำตัวจึงสมัครได้ในหลายกรณี แต่ต้องตอบคำถามในใบคำขอตามความจริง และค่ารักษาโรคประจำตัวไม่อยู่ในความคุ้มครองของประกันอุบัติเหตุ
คุ้มครองอุบัติเหตุโดยไม่มีระยะรอคอย
ประกันอุบัติเหตุเริ่มคุ้มครองตั้งแต่วันที่กรมธรรม์มีผลบังคับ โดยไม่มีระยะรอคอย ต่างจากประกันสุขภาพที่มีระยะรอคอยสำหรับการเจ็บป่วยทั่วไป 30 วัน และบางกลุ่มโรค 120 วัน อ่านเพิ่มเติม: ระยะรอคอยประกันสุขภาพ AIA
มีผลประโยชน์เสริมที่เกี่ยวกับการหกล้ม
นอกจากค่ารักษาและเงินชดเชยกรณีเสียชีวิตหรือทุพพลภาพ บางแผนมีผลประโยชน์ที่เกี่ยวกับการหกล้มโดยตรง เช่น เงินชดเชยกรณีกระดูกแตกหัก และค่าชดเชยรายวันเมื่อต้องนอนโรงพยาบาลจากอุบัติเหตุ ผลประโยชน์เหล่านี้แตกต่างกันในแต่ละแผน จึงควรเทียบรายละเอียดก่อนตัดสินใจ
สิทธิลดหย่อนภาษีเมื่อลูกจ่ายเบี้ยให้พ่อแม่
ลูกที่จ่ายเบี้ยประกันสุขภาพให้พ่อแม่ นำไปลดหย่อนภาษีได้ตามที่จ่ายจริงรวมกันไม่เกิน 15,000 บาทต่อปี โดยพ่อแม่แต่ละคนต้องมีเงินได้ไม่เกิน 30,000 บาทต่อปี ถ้าพี่น้องช่วยกันจ่าย ต้องเฉลี่ยสิทธิกันตามจำนวนคน สำหรับประกันอุบัติเหตุ นับได้เฉพาะเบี้ยส่วนที่คุ้มครองค่ารักษาพยาบาล การทุพพลภาพ การสูญเสียอวัยวะ และกระดูกแตกหัก ตามประกาศอธิบดีกรมสรรพากร ฉบับที่ 162 ส่วนเบี้ยประกันชีวิตของพ่อแม่ ลูกนำไปลดหย่อนไม่ได้ อ่านเพิ่มเติม: ประกันลดหย่อนภาษี
ประกันอุบัติเหตุ ผู้สูงอายุ มีกี่แบบ?
ประกันอุบัติเหตุส่วนบุคคลของ AIA (AIANPA) มีหลายแผน ความคุ้มครองหลักคล้ายกัน คือค่ารักษาพยาบาลจากอุบัติเหตุ และเงินชดเชยกรณีเสียชีวิต สูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวร ความต่างอยู่ที่วงเงิน ผลประโยชน์เสริม และอายุที่รับสมัคร จากข้อมูลบนหน้าสินค้าของ AIA ณ เดือนกันยายน 2569 แบ่งแผนตามอายุรับสมัครได้คร่าว ๆ 3 กลุ่ม ดังนี้
แผนที่รับสมัครถึงอายุ 74 ปี
หน้าสินค้าของแผน AIANPA3000, AIANPA4600 และ AIANPA7900 ระบุอายุรับประกัน 15 วัน-74 ปี และต่ออายุได้ถึงอายุ 75 ปี จึงเป็นกลุ่มที่ผู้สูงอายุวัย 60-74 ปียังสมัครใหม่ได้ ตัวอย่างวงเงินค่ารักษาพยาบาลจากอุบัติเหตุ เช่น AIANPA3000 35,000 บาทต่อครั้ง ส่วน AIANPA4600 และ AIANPA7900 100,000 บาทต่อครั้ง แต่ AIANPA7900 ไม่รับผู้ที่ไม่มีรายได้ เช่น แม่บ้าน พ่อบ้าน และผู้เกษียณอายุ ผู้สูงอายุที่เกษียณแล้วและไม่มีรายได้จึงควรพิจารณาแผนอื่นในกลุ่มนี้ และสอบถามทุนประกันที่ซื้อได้กับตัวแทน
แผนที่รับสมัครถึงอายุ 70 ปี
หน้าสินค้าของแผน AIANPA3900 ระบุอายุรับประกัน 15 วัน-70 ปี ต่ออายุได้ถึงอายุ 75 ปี และรับขั้นอาชีพ 1 และ 2 ตัวอย่างความคุ้มครอง เช่น ค่ารักษาพยาบาลจากอุบัติเหตุ 30,000 บาทต่อครั้ง และเงินชดเชยกรณีเสียชีวิตจากอุบัติเหตุ 700,000 บาท เหมาะกับผู้สูงอายุวัย 60-70 ปีที่ต้องการแผนวงเงินค่ารักษาระดับเริ่มต้น
แผนที่รับสมัครถึงอายุ 60 ปี
แผน AIANPA3300, AIANPA5500 และ AIANPA32K รับสมัครถึงอายุ 60 ปี (AIANPA32K รับอายุ 25-60 ปี) และต่ออายุได้ถึงอายุ 75 ปี เหมาะกับผู้ที่เริ่มวางแผนก่อนเกษียณ เพราะถ้าสมัครไว้ก่อนอายุ 60 ปีและชำระเบี้ยต่อเนื่อง จะได้รับความคุ้มครองต่อไปจนถึงอายุ 75 ปีตามเงื่อนไขการต่ออายุของกรมธรรม์ ตัวอย่างวงเงินค่ารักษาพยาบาลจากอุบัติเหตุ เช่น AIANPA5500 100,000 บาทต่อครั้ง และ AIANPA32K 300,000 บาทต่อครั้ง พร้อมค่าชดเชยรายวันเมื่อนอนโรงพยาบาลจากอุบัติเหตุ
อยากรู้ว่าคุณพ่อคุณแม่ยังสมัครแผนไหนได้บ้าง? ให้ TEAM BEYOND 55 ช่วยตรวจอายุรับสมัครและเปรียบเทียบวงเงินค่ารักษาของแต่ละแผนให้
ประกันอุบัติเหตุ ผู้สูงอายุ แบบไหนดี?
แผนที่เหมาะขึ้นอยู่กับอายุ สุขภาพ รายได้ และความคุ้มครองที่คุณพ่อคุณแม่มีอยู่แล้ว ลองดูว่าตรงกับกรณีไหน
อายุ 60-74 ปี ต้องการเน้นค่ารักษาจากอุบัติเหตุ
ถ้าเป้าหมายหลักคือค่ารักษาเมื่อหกล้มหรือบาดเจ็บ ให้เลือกแผนที่ยังรับสมัครในช่วงอายุนี้ และมีวงเงินค่ารักษาต่อครั้งพอกับค่ารักษาของโรงพยาบาลที่ท่านใช้บริการ ถ้าท่านเกษียณแล้วและไม่มีรายได้ ให้ตัด AIANPA7900 ออกจากตัวเลือก และถ้าท่านยังสมัครประกันสุขภาพได้ ควรพิจารณาประกันสุขภาพก่อน เพราะคุ้มครองทั้งการเจ็บป่วยและอุบัติเหตุ อ่านเพิ่มเติม: ประกันสุขภาพ AIA ตัวไหนดี
อายุ 50-70 ปี มีโรคประจำตัว สมัครประกันสุขภาพไม่ผ่าน
ถ้าคุณพ่อคุณแม่สมัครประกันสุขภาพไม่ผ่าน ประกันอุบัติเหตุยังเป็นทางเลือกที่สมัครได้ในหลายกรณี แต่จะดูแลเฉพาะการบาดเจ็บจากอุบัติเหตุ ไม่ครอบคลุมค่ารักษาโรคประจำตัว ส่วน AIA Senior Happy รับอายุ 50-70 ปี ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ แต่เป็นประกันชีวิต ไม่ได้คุ้มครองค่ารักษาพยาบาล แผนนี้ช่วยเตรียมเงินก้อนให้ครอบครัว ทุนประกัน 50,000-200,000 บาท คุ้มครองถึงอายุ 90 ปี และถ้าเสียชีวิตจากการเจ็บป่วยภายใน 2 ปีแรก ผู้รับประโยชน์จะได้รับ 102% ของเบี้ยประกันภัยหลักที่ชำระมาแล้ว ไม่ใช่ทุนประกันเต็มจำนวน
ต้องการทั้งเงินก้อนให้ครอบครัวและค่ารักษาจากอุบัติเหตุ
AIA Senior Happy แนบสัญญาเพิ่มเติมไม่ได้ จึงเพิ่มความคุ้มครองอุบัติเหตุเข้าไปในกรมธรรม์ฉบับเดียวกันไม่ได้ ถ้าต้องการทั้งเงินก้อนให้ครอบครัวและค่ารักษาจากอุบัติเหตุ ต้องทำประกันชีวิตและประกันอุบัติเหตุแยกกันคนละฉบับ และตรวจอายุรับสมัครของแผนอุบัติเหตุที่เลือกด้วย
อายุ 75 ปีขึ้นไป ทางเลือกเริ่มจำกัด
แผนประกันอุบัติเหตุของ AIA ที่กล่าวถึงข้างต้นต่ออายุได้ถึงอายุ 75 ปี ถ้าคุณพ่อคุณแม่อายุเกินจากนี้ ทางเลือกในการสมัครใหม่จะน้อยลง บางบริษัทประกันภัยมีแผนสำหรับผู้สูงอายุที่รับอายุสูงกว่านี้ ควรเปรียบเทียบอายุรับสมัคร อายุที่ต่ออายุได้ วงเงินค่ารักษา และข้อยกเว้นให้ชัดก่อนตัดสินใจ ควบคู่กับการจัดบ้านให้ปลอดภัยและกันเงินสำรองสำหรับค่ารักษาไว้ ซึ่งควรเริ่มวางแผนตั้งแต่ก่อนเกษียณ อ่านเพิ่มเติม: ทริควางแผนเกษียณฉบับคนโสด
เงื่อนไขประกันอุบัติเหตุ ผู้สูงอายุ
ก่อนสมัครควรเข้าใจเงื่อนไขต่อไปนี้ให้ชัด เพราะมีผลโดยตรงต่อการพิจารณาสินไหมเมื่อเกิดเหตุ
นิยามของคำว่า “อุบัติเหตุ” ที่ต้องเข้าใจ
ในกรมธรรม์ประกันอุบัติเหตุ “อุบัติเหตุ” หมายถึงเหตุการณ์ที่เกิดขึ้นอย่างฉับพลันจากปัจจัยภายนอกร่างกาย และเกิดผลที่ผู้เอาประกันภัยไม่ได้ตั้งใจ ประกันอุบัติเหตุจึงคุ้มครองการบาดเจ็บที่เกิดจากอุบัติเหตุตามนิยามนี้ ถ้าการล้มเกิดจากอาการเจ็บป่วย เช่น หน้ามืด วูบ หรือโรคหลอดเลือดสมอง บริษัทอาจพิจารณาว่าเป็นการเจ็บป่วย ไม่ใช่อุบัติเหตุ และประกันอุบัติเหตุอาจไม่คุ้มครองในกรณีนั้น ผลการพิจารณาขึ้นอยู่กับข้อเท็จจริงและเอกสารทางการแพทย์ของแต่ละเหตุการณ์ การมีประกันสุขภาพควบคู่ไว้จะช่วยดูแลส่วนที่ประกันอุบัติเหตุไม่ครอบคลุม
เมื่อเกิดเหตุ ให้ข้อมูลตามจริงและเก็บหลักฐานไว้
เมื่อคุณพ่อคุณแม่หกล้มหรือบาดเจ็บ ให้เล่ารายละเอียดเหตุการณ์กับแพทย์ตามที่เกิดขึ้นจริง เช่น ล้มที่ไหน ล้มอย่างไร และมีอาการผิดปกติก่อนล้มหรือไม่ แพทย์จะบันทึกข้อมูลเหล่านี้ไว้ในเวชระเบียน ซึ่งบริษัทใช้เป็นหลักฐานพิจารณาสินไหมควบคู่กับผลการตรวจรักษา
ควรเก็บใบรับรองแพทย์หรือสำเนาเวชระเบียน ใบเสร็จค่ารักษา รูปถ่ายจุดเกิดเหตุ และชื่อพยาน (ถ้ามี) ไว้ให้ครบ แล้วแจ้งตัวแทนหรือบริษัทโดยเร็วภายในระยะเวลาที่กรมธรรม์กำหนด อย่าเปลี่ยนหรือแต่งเติมข้อเท็จจริงเพื่อให้เข้าเงื่อนไขเคลม เพราะการให้ข้อมูลไม่ตรงความจริงอาจทำให้ถูกปฏิเสธการจ่ายสินไหม
“ประกันอุบัติเหตุไม่ได้คุ้มครองทุกการล้ม ถ้าการล้มเกิดจากอาการของโรค เช่น วูบหรือหน้ามืด บริษัทอาจพิจารณาว่าเป็นการเจ็บป่วย คุณพ่อคุณแม่ที่มีโรคประจำตัวแบบนี้จึงควรมีประกันสุขภาพไว้คู่กันตั้งแต่แรก ส่วนเมื่อเกิดเหตุ หน้าที่ของตัวแทนคือช่วยเตรียมเอกสารให้ครบ ไม่ใช่ปรับเรื่องให้เข้าเงื่อนไขเคลม” - คุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT
เพดานอายุการรับประกันและการต่ออายุ
แผนประกันอุบัติเหตุของ AIA ที่กล่าวถึงในบทความนี้ต่ออายุได้ถึงอายุ 75 ปี ส่วนอายุรับสมัครแตกต่างกันตามแผน เมื่อครบอายุที่กำหนด ความคุ้มครองจะสิ้นสุดลง จึงควรตรวจเงื่อนไขล่าสุดของแผนที่เลือกกับตัวแทนก่อนสมัคร และวางแผนความคุ้มครองระยะยาวไว้ด้วย เช่น AIA Health Happy ซึ่งเป็นประกันสุขภาพแบบสัญญาเพิ่มเติม รับสมัครอายุ 11-75 ปี (ต้องผ่านการพิจารณาสุขภาพ) และต่ออายุได้ถึงอายุ 98 ปี
ขั้นอาชีพและรายได้มีผลต่อแผนที่สมัครได้
เบี้ยประกันอุบัติเหตุคิดตามขั้นอาชีพ ซึ่งสะท้อนความเสี่ยงจากกิจกรรมในแต่ละวัน แผนอย่าง AIANPA3000, AIANPA4600 และ AIANPA7900 รับขั้นอาชีพ 1 และ 2 ผู้สูงอายุที่ยังทำงาน เช่น ค้าขาย ทำสวน หรือขับรถ ควรแจ้งอาชีพตามจริง นอกจากนี้ ทุนประกันสูงสุดที่ซื้อได้ขึ้นอยู่กับรายได้ต่อปีของผู้ขอเอาประกันภัยตามเกณฑ์ของบริษัท และบางแผนไม่รับผู้ที่ไม่มีรายได้ รวมถึงผู้เกษียณอายุ
ข้อยกเว้นทั่วไปที่ไม่ให้ความคุ้มครอง
ประกันอุบัติเหตุมีข้อยกเว้นที่ควรรู้ เช่น การบาดเจ็บขณะอยู่ภายใต้ฤทธิ์สุราหรือสารเสพติดจนไม่สามารถครองสติได้ การทำร้ายร่างกายตนเอง การติดเชื้อโรคที่ไม่ได้เกิดจากบาดแผลอุบัติเหตุ อาหารเป็นพิษ และการเจ็บป่วยที่ไม่ได้เกิดจากอุบัติเหตุ ส่วนการขับขี่หรือโดยสารรถจักรยานยนต์ แต่ละแผนกำหนดความคุ้มครองต่างกัน บางแผนจ่ายกรณีเสียชีวิตในวงเงินต่ำกว่าอุบัติเหตุทั่วไป ควรอ่านข้อยกเว้นและเงื่อนไขในกรมธรรม์ของแผนที่เลือกให้ครบ
วิธีเลือกซื้อประกันอุบัติเหตุ ผู้สูงอายุ
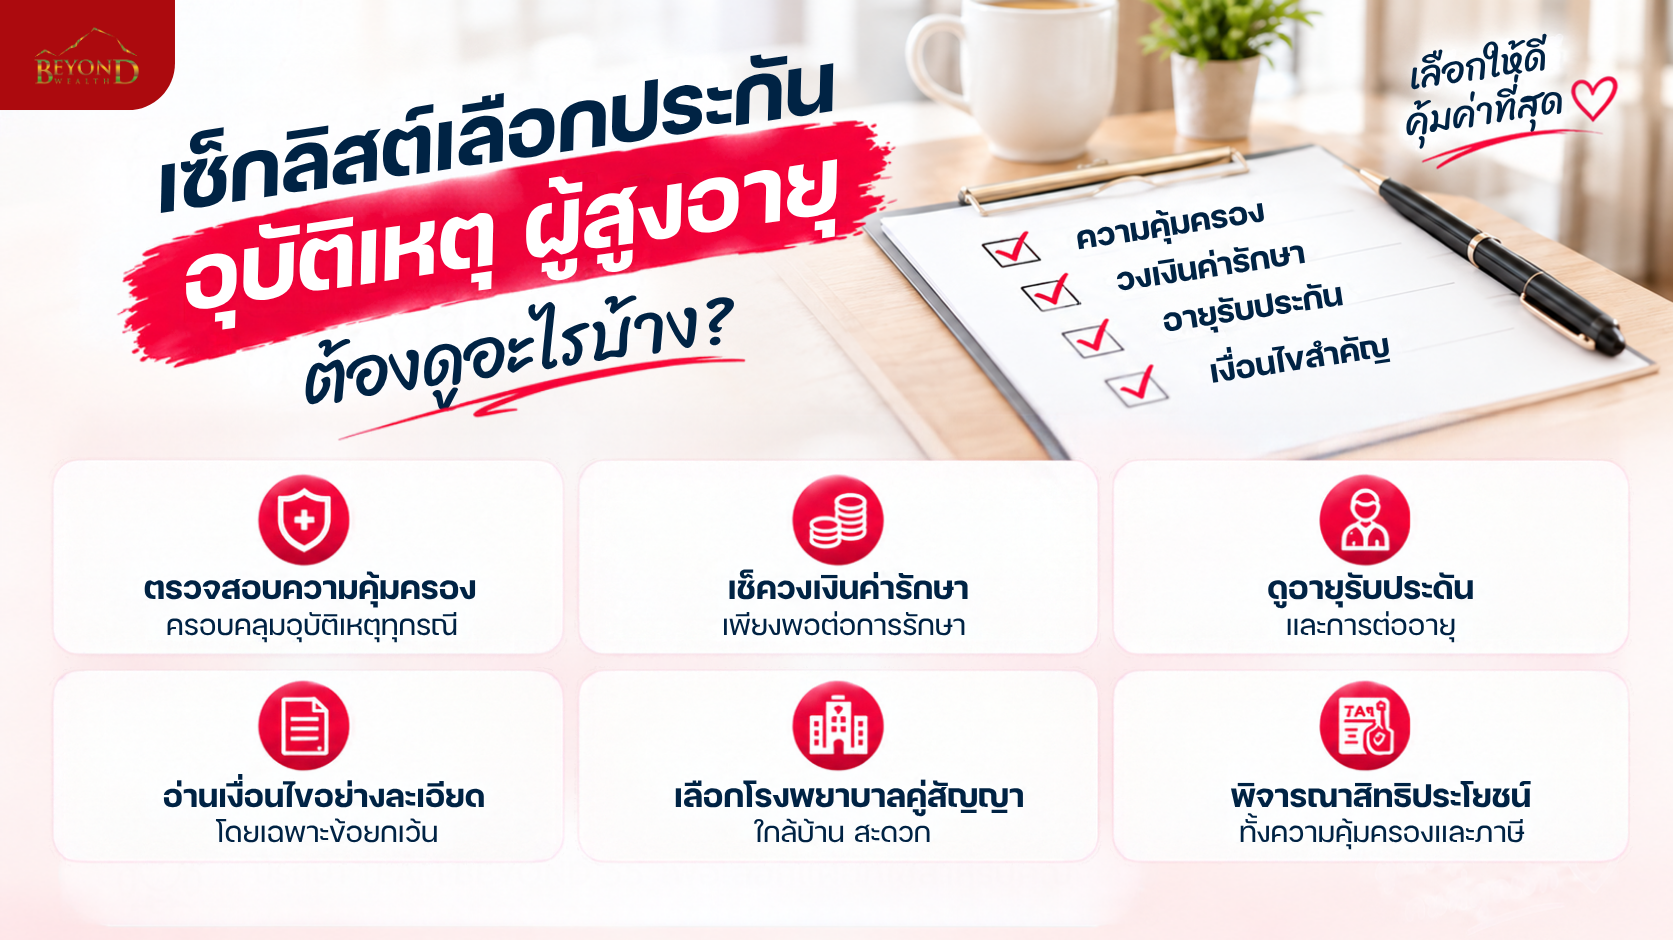
ก่อนเลือกประกันอุบัติเหตุให้คุณพ่อคุณแม่ ลองใช้เช็คลิสต์ต่อไปนี้
-
เช็กก่อนว่ายังสมัครประกันสุขภาพได้หรือไม่: ประกันสุขภาพคุ้มครองทั้งการเจ็บป่วยและอุบัติเหตุ เช่น AIA Health Happy รับสมัครอายุ 11-75 ปี (ต้องทำคู่กับประกันชีวิตและผ่านการพิจารณาสุขภาพ) ถ้าพ่อแม่ยังอยู่ในเกณฑ์ ควรพิจารณาประกันสุขภาพก่อน แล้วใช้ประกันอุบัติเหตุเสริมค่ารักษาจากการหกล้ม
-
ดูอายุรับสมัครและอายุที่ต่ออายุได้: แต่ละแผนรับสมัครในช่วงอายุต่างกัน ถ้าพ่อแม่อายุใกล้เพดานของแผน ให้ตรวจเงื่อนไขล่าสุดก่อนสมัคร และดูว่าต่ออายุได้ถึงอายุเท่าไร
-
เน้นวงเงินค่ารักษาพยาบาลต่อครั้ง: ความเสี่ยงหลักของวัยเกษียณคือค่ารักษาจากการหกล้มหรือกระดูกหัก จึงควรดูวงเงินค่ารักษาต่ออุบัติเหตุและผลประโยชน์กระดูกแตกหักก่อน แล้วค่อยดูทุนประกันกรณีเสียชีวิต
-
อ่านนิยามและข้อยกเว้นก่อนเซ็น: ทำความเข้าใจนิยามคำว่าอุบัติเหตุและข้อยกเว้นของแผน และแจ้งอาชีพกับรายได้ในใบคำขอตามความจริง
-
เตรียมข้อมูลสำหรับการเคลมไว้ล่วงหน้า: บันทึกเบอร์ตัวแทนและเลขกรมธรรม์ไว้ในมือถือของลูกหลาน เมื่อเกิดเหตุให้เล่ารายละเอียดกับแพทย์ตามจริง และเก็บเอกสารการรักษา ใบเสร็จ และรูปถ่ายจุดเกิดเหตุไว้ประกอบการเคลม
ยังไม่แน่ใจว่าแผนไหนเหมาะกับคุณพ่อคุณแม่? ให้ TEAM BEYOND 55 ช่วยเปรียบเทียบประกันอุบัติเหตุและประกันสุขภาพตามอายุ สุขภาพ และงบประมาณของท่าน
ข้อควรระวังเพิ่มเติมก่อนตัดสินใจ
นอกจากเงื่อนไขความคุ้มครองแล้ว ยังมีเรื่องที่ลูกหลานควรเช็กก่อนชำระเบี้ย เพื่อป้องกันปัญหาเมื่อต้องเคลม
-
ตอบใบคำขอตามความจริง: แม้ประกันอุบัติเหตุไม่ได้พิจารณาสุขภาพละเอียดเท่าประกันสุขภาพ แต่ต้องตอบคำถามในใบคำขอตามความจริงทุกข้อ หากปกปิดข้อความจริง สัญญาอาจเป็นโมฆียะ และบริษัทมีสิทธิบอกล้างสัญญาได้
-
ดูความคุ้มครองที่มีอยู่เดิม: เช็กสิทธิที่พ่อแม่มีอยู่แล้ว เช่น สวัสดิการข้าราชการ ประกันสังคม บัตรทอง หรือประกันสุขภาพเดิม แล้วเลือกวงเงินประกันอุบัติเหตุเพื่อเติมส่วนที่ขาด ไม่ซื้อซ้ำเกินความจำเป็น
-
ตรวจรายชื่อโรงพยาบาลคู่สัญญา: เลือกแผนที่ใช้สิทธิได้ในโรงพยาบาลใกล้บ้าน และถามตัวแทนให้ชัดว่ากรณีไหนต้องสำรองจ่ายก่อนแล้วนำใบเสร็จมาเบิก
-
วางงบเบี้ยให้จ่ายได้ต่อเนื่อง: ประกันอุบัติเหตุเป็นสัญญาปีต่อปี ต้องชำระเบี้ยทุกปีเพื่อต่ออายุ ถ้าขาดต่ออายุแล้วต้องสมัครใหม่ อาจติดเงื่อนไขอายุรับสมัครของแผน
-
ปรึกษาตัวแทนที่มีใบอนุญาต: ตัวแทนช่วยเปรียบเทียบเงื่อนไขของแต่ละแผน และอธิบายขั้นตอนการเคลมให้เข้าใจก่อนตัดสินใจ
สรุป
ประกันอุบัติเหตุ ผู้สูงอายุ ช่วยดูแลค่ารักษาและเงินชดเชยเมื่อบาดเจ็บจากอุบัติเหตุ โดยเฉพาะการหกล้มซึ่งเป็นความเสี่ยงสำคัญของวัยสูงอายุ แต่ไม่คุ้มครองการเจ็บป่วย ถ้าคุณพ่อคุณแม่ยังสมัครประกันสุขภาพผู้สูงอายุได้ ควรมีไว้ควบคู่กัน ก่อนเลือกแผนควรเช็กอายุรับสมัคร อายุที่ต่ออายุได้ วงเงินค่ารักษาต่อครั้ง ข้อยกเว้น และเงื่อนไขเรื่องอาชีพและรายได้ ส่วน AIA Senior Happy เป็นประกันชีวิตที่ช่วยเตรียมเงินก้อนให้ครอบครัว ไม่ได้คุ้มครองค่ารักษาพยาบาล และเมื่อเกิดเหตุ ให้แจ้งข้อเท็จจริงกับแพทย์และบริษัทตามจริงเสมอ การเตรียมประกันผู้สูงอายุให้พ่อแม่ควรเริ่มตั้งแต่ท่านยังมีทางเลือก อ่านเพิ่มเติม: ความพร้อม ไม่ใช่ความรู้สึก แต่คือการตัดสินใจ
หากต้องการปรึกษาเกี่ยวกับประกันอุบัติเหตุผู้สูงอายุ ทำไมต้องเลือก TEAM BEYOND 55!
TEAM BEYOND 55 ดูแลโดยคุณพีช ตัวแทนประกันชีวิต AIA ระดับ MDRT และผู้ได้รับคุณวุฒิ FChFP (Fellow Chartered Financial Practitioner) เราช่วยเปรียบเทียบแผนประกันอุบัติเหตุและประกันสุขภาพของ AIA ให้เหมาะกับอายุ สุขภาพ และงบประมาณของคุณพ่อคุณแม่ อธิบายเงื่อนไขสำคัญ เช่น อายุรับสมัคร นิยามอุบัติเหตุ และข้อยกเว้น ให้เข้าใจก่อนตัดสินใจ และดูแลต่อเนื่องหลังการขาย รวมถึงแนะนำขั้นตอนและเอกสารเมื่อต้องเคลม ปรึกษาฟรีไม่มีค่าใช้จ่าย
คำถามที่พบบ่อย
อายุ 70 ปี ยังทำประกันอุบัติเหตุได้หรือไม่?
ทำได้ในหลายแผน หน้าสินค้าบนเว็บไซต์ AIA ระบุว่าแผน AIANPA3000, AIANPA4600 และ AIANPA7900 รับอายุ 15 วัน-74 ปี และต่ออายุได้ถึงอายุ 75 ปี (AIANPA7900 ไม่รับผู้ที่ไม่มีรายได้ รวมถึงผู้เกษียณอายุ) แผน AIANPA3900 รับสมัครถึงอายุ 70 ปี ส่วนบางแผนรับสมัครถึงอายุ 60 ปีเท่านั้น จึงควรตรวจเงื่อนไขล่าสุดของแผนที่เลือกกับตัวแทนก่อนสมัคร
มีโรคประจำตัว สามารถซื้อแผน PA ได้ไหม?
ส่วนใหญ่สมัครได้ เพราะประกันอุบัติเหตุคุ้มครองเฉพาะการบาดเจ็บจากอุบัติเหตุ แต่ต้องตอบคำถามในใบคำขอตามความจริง และการรักษาโรคประจำตัว รวมถึงการบาดเจ็บที่เกิดจากอาการของโรค ไม่อยู่ในความคุ้มครองของประกันอุบัติเหตุ
หกล้มจากอาการหน้ามืด เบิกเคลมได้หรือไม่?
ขึ้นอยู่กับข้อเท็จจริงของแต่ละเหตุการณ์ ถ้าการล้มเกิดจากอาการป่วย เช่น หน้ามืดหรือวูบจากโรคประจำตัว ประกันอุบัติเหตุอาจไม่คุ้มครอง เพราะไม่เข้านิยามอุบัติเหตุ ส่วนนี้ประกันสุขภาพอาจคุ้มครองได้ตามเงื่อนไขกรมธรรม์ จึงควรมีทั้งสองแบบ เมื่อเกิดเหตุให้เล่าอาการและเหตุการณ์กับแพทย์ตามจริง และถ้ามีอาการหน้ามืดหรือเวียนศีรษะบ่อย ควรพบแพทย์เพื่อหาสาเหตุ
จำเป็นต้องสำรองจ่ายค่ารักษาไปก่อนหรือไม่?
ขึ้นอยู่กับแผนและโรงพยาบาลที่เข้ารับการรักษา บางกรณีต้องสำรองจ่ายค่ารักษาไปก่อน แล้วนำใบเสร็จค่ารักษาและใบรับรองแพทย์มายื่นเบิกภายหลัง ควรถามตัวแทนตั้งแต่ตอนสมัครว่าแผนที่เลือกใช้สิทธิที่โรงพยาบาลใดได้โดยไม่ต้องสำรองจ่าย และต้องใช้เอกสารอะไรบ้างเมื่อเคลม
ลูกนำเบี้ยประกันของพ่อแม่ไปลดหย่อนภาษีได้เท่าไหร่?
ถ้าลูกจ่ายเบี้ยประกันสุขภาพให้พ่อแม่ ลดหย่อนได้ตามที่จ่ายจริงรวมกันไม่เกิน 15,000 บาทต่อปี โดยพ่อแม่แต่ละคนต้องมีเงินได้ไม่เกิน 30,000 บาทต่อปี และถ้าพี่น้องช่วยกันจ่ายต้องเฉลี่ยสิทธิ เบี้ยประกันอุบัติเหตุนับรวมได้เฉพาะส่วนที่คุ้มครองค่ารักษาพยาบาล การทุพพลภาพ การสูญเสียอวัยวะ และกระดูกแตกหัก ส่วนเบี้ยประกันชีวิตของพ่อแม่ เช่น AIA Senior Happy ลูกนำไปลดหย่อนไม่ได้ แต่ถ้าพ่อแม่มีเงินได้และจ่ายเบี้ยเอง ใช้สิทธิลดหย่อนเบี้ยประกันชีวิตของตัวเองได้ตามเงื่อนไขของกรมสรรพากร
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง ข้อมูลในบทความนี้เป็นข้อมูลทั่วไป ณ เดือนกันยายน 2569 ความคุ้มครองและเงื่อนไขของแต่ละแผนเป็นไปตามที่ระบุในกรมธรรม์ เงื่อนไขการลดหย่อนภาษีเป็นไปตามประกาศของกรมสรรพากร และข้อมูลด้านสุขภาพในบทความนี้ไม่ใช้แทนคำแนะนำของแพทย์


