เงินเก็บ Vs มีประกัน: เลือกอะไรก่อนดี? ในวันที่ชีวิตไม่มีอะไรแน่นอน
อัพเดทล่าสุด: 23 เม.ย. 2026
165 ผู้เข้าชม
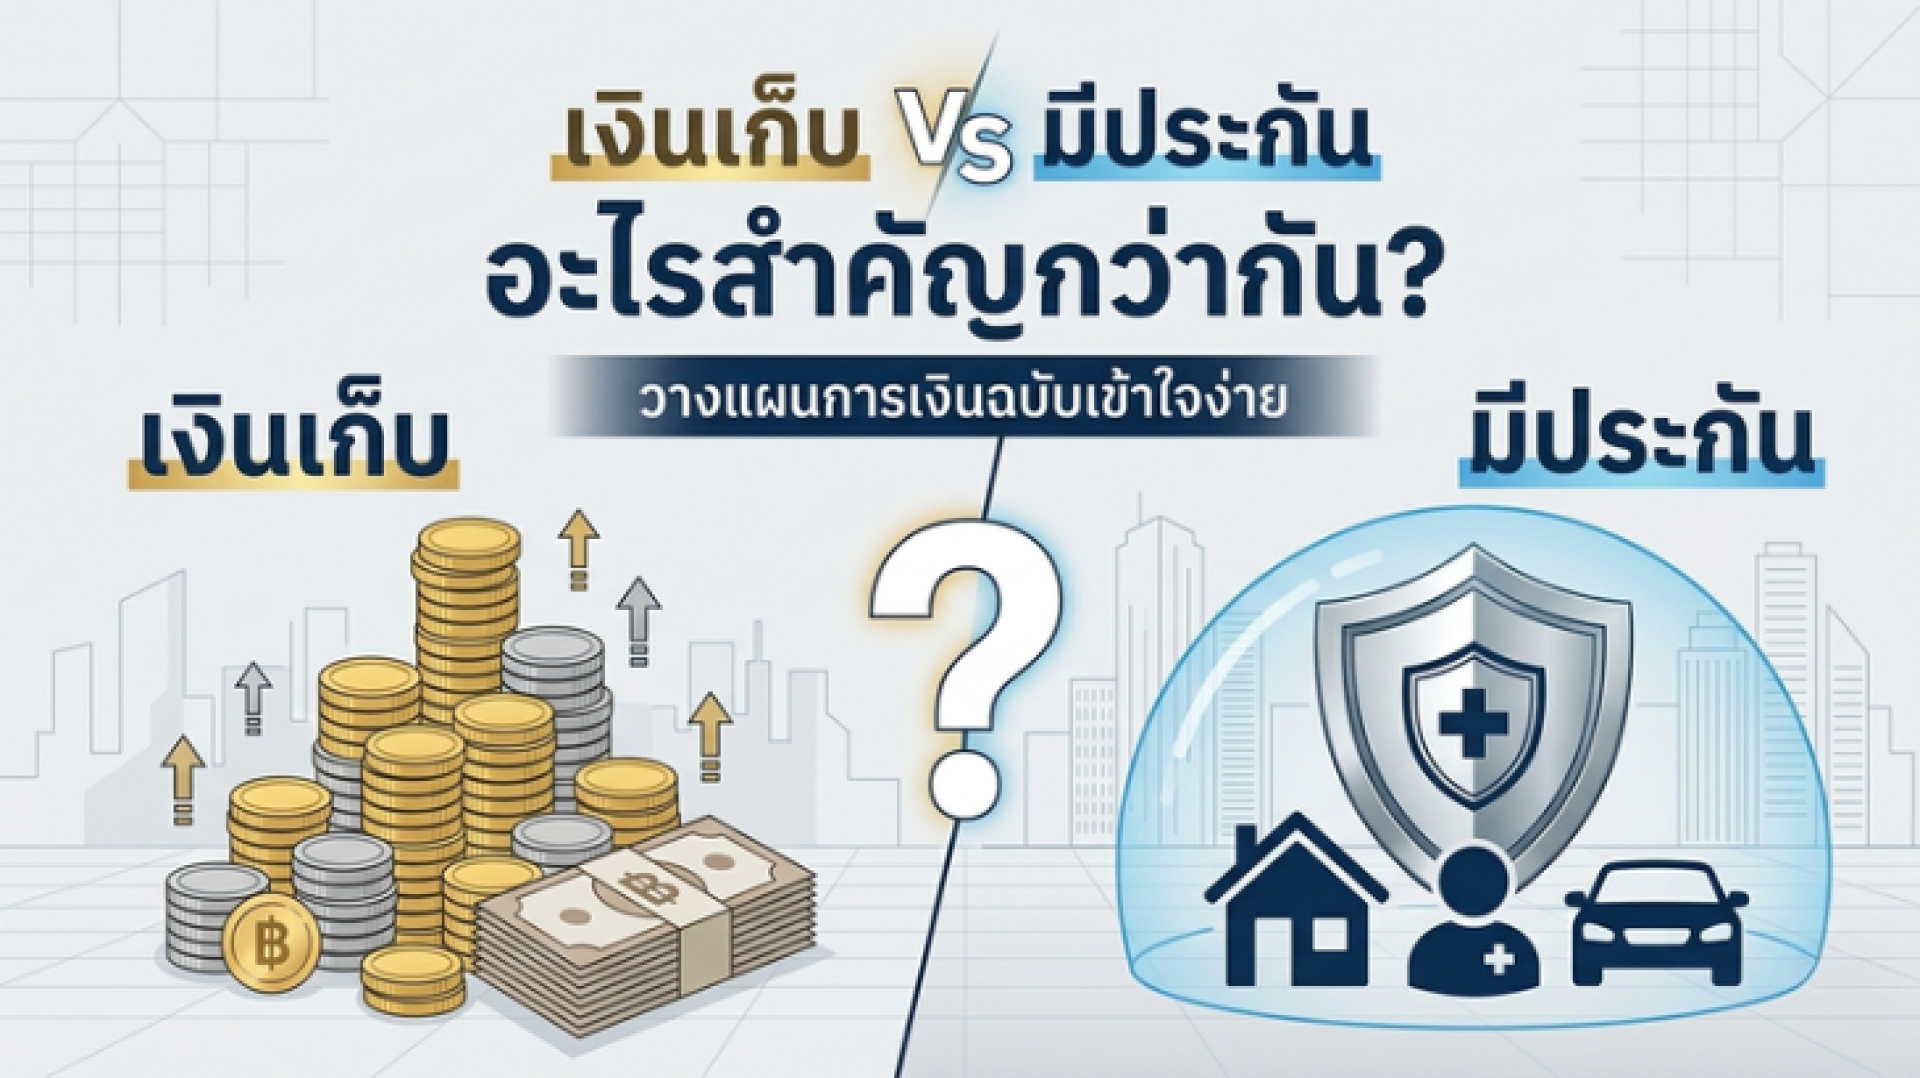
ในการวางแผนการเงินระดับสากล เรามักจะพูดถึง "สามเหลี่ยมทางการเงิน" (Financial Triangle)
ซึ่งต้องเริ่มจากรากฐานที่มั่นคงที่สุดก่อน การจะตอบว่าอะไรสำคัญกว่ากัน เราต้องดูที่ "หน้าที่" ของมัน
1. เงินเก็บ (Savings): พลังแห่งสภาพคล่อง
เงินเก็บคือ "กระแสเงินสด" ที่อยู่กับตัวเรา มันคืออำนาจในการตัดสินใจ คุณสามารถนำเงินเก็บ
1. เงินเก็บ (Savings): พลังแห่งสภาพคล่อง
เงินเก็บคือ "กระแสเงินสด" ที่อยู่กับตัวเรา มันคืออำนาจในการตัดสินใจ คุณสามารถนำเงินเก็บ
ไปใช้จ่ายในสิ่งที่ต้องการ ลงทุนต่อยอด หรือเป็นเงินสำรองฉุกเฉินในยามที่ขาดรายได้
• จุดแข็ง: คล่องตัวสูง ใช้ทำอะไรก็ได้
• ข้อจำกัด: เมื่อถูกใช้ไปแล้ว เงินจะหายไปทันที และหากเกิดเหตุไม่คาดฝันที่ต้องใช้เงินจำนวนมหาศาล (เช่น เจ็บป่วยร้ายแรง) เงินเก็บทั้งชีวิตอาจมลายหายไปในพริบตา
• จุดแข็ง: คล่องตัวสูง ใช้ทำอะไรก็ได้
• ข้อจำกัด: เมื่อถูกใช้ไปแล้ว เงินจะหายไปทันที และหากเกิดเหตุไม่คาดฝันที่ต้องใช้เงินจำนวนมหาศาล (เช่น เจ็บป่วยร้ายแรง) เงินเก็บทั้งชีวิตอาจมลายหายไปในพริบตา
2. ประกัน (Insurance): พลังแห่งการโอนย้ายความเสี่ยง
ประกันไม่ได้มีหน้าที่สร้างความรวย แต่มันมีหน้าที่ "ปกป้องความมั่งคั่ง" ครับ มันคือการจ่ายเงินก้อนเล็ก
(เบี้ยประกัน) เพื่อการันตีว่าหากเกิดเหตุร้าย คุณจะมีเงินก้อนใหญ่ (วงเงินคุ้มครอง) มาจ่ายแทนคุณ
• จุดแข็ง: สร้างเงินก้อนใหญ่ได้ทันทีเมื่อเกิดเหตุ (Instant Estate) และทำหน้าที่เป็นเขื่อนกั้นไม่ให้เงินเก็บของคุณรั่วไหล
• ข้อจำกัด: สภาพคล่องต่ำกว่าเงินเก็บ และต้องจ่ายสม่ำเสมอเพื่อคงความคุ้มครอง
บทสรุป: อะไรสำคัญกว่ากัน?
ในมุมมองของผู้เชี่ยวชาญ "ทั้งสองอย่างสำคัญพอๆ กัน แต่ทำหน้าที่ต่างกัน"
• หากคุณมีแต่เงินเก็บ: เมื่อเจ็บป่วยหนัก คุณต้องเอาเงินที่ตั้งใจจะใช้เกษียณมาจ่ายค่าหมอ
เท่ากับว่าแผนชีวิตคุณล่มสลาย
• หากคุณมีแต่ประกัน: เมื่อคุณอยากลงทุน หรืออยากซื้อบ้าน คุณจะไม่มีเงินสดในมือเพื่อสร้างโอกาสใหม่ๆ
สูตรสำเร็จที่แนะนำ:
ควรมี "ประกัน" เป็นรากฐานเพื่อปิดประตูขาดทุนของชีวิต (เช่น ประกันสุขภาพ/โรคร้ายแรง) ควบคู่ไปกับการมี "เงินสำรองฉุกเฉิน" อย่างน้อย 3-6 เท่าของรายจ่ายรายเดือน เมื่อรากฐานแน่นแล้ว การสร้างความมั่งคั่งด้วยการลงทุนจะทำได้อย่างไร้กังวลครับ


บทความที่เกี่ยวข้อง
ความรักไม่ใช่แค่การอยู่ด้วยกันในวันนี้ แต่คือการวางแผนให้เขายังเดินต่อได้ในวันที่ไม่มีเรา เจาะลึกวิธีสร้าง "หลักประกัน" เพื่อส่งต่อความมั่นคงให้คนที่คุณรักที่สุดในวันที่ฟ้าฝนไม่เป็นใจ
11 พ.ค. 2026
เฝ้าระวัง 3 กลุ่มโรคยอดฮิต: หน้าฝนทำให้โรคติดต่อแพร่ระบาดเพิ่มขึ้นเป็น 2 เท่า ควรระวังโรคระบบทางเดินหายใจ (ไข้หวัดใหญ่/ปอดบวม), โรคจากยุง (ไข้เลือดออก), และโรคทางเดินอาหาร (อาหารเป็นพิษ)
9 ก.ค. 2026
ตัวแทนที่ปรึกษาด้านการเงินไม่ใช่แค่เซลล์ขายของทั่วไป แต่เป็นผู้เชี่ยวชาญที่ช่วยวางแผนและบริหารจัดการการเงินอย่างมืออาชีพ บทความนี้จะชี้แจงบทบาท หน้าที่ และประโยชน์ของพวกเขาอย่างชัดเจนและเข้าใจง่าย
23 มี.ค. 2026
