เงินไม่พอใช้ก็ออมได้! 5 สเต็ปเปลี่ยนชีวิตจาก "ติดลบ" สู่ "เงินเหลือ"
อัพเดทล่าสุด: 19 เม.ย. 2026
236 ผู้เข้าชม
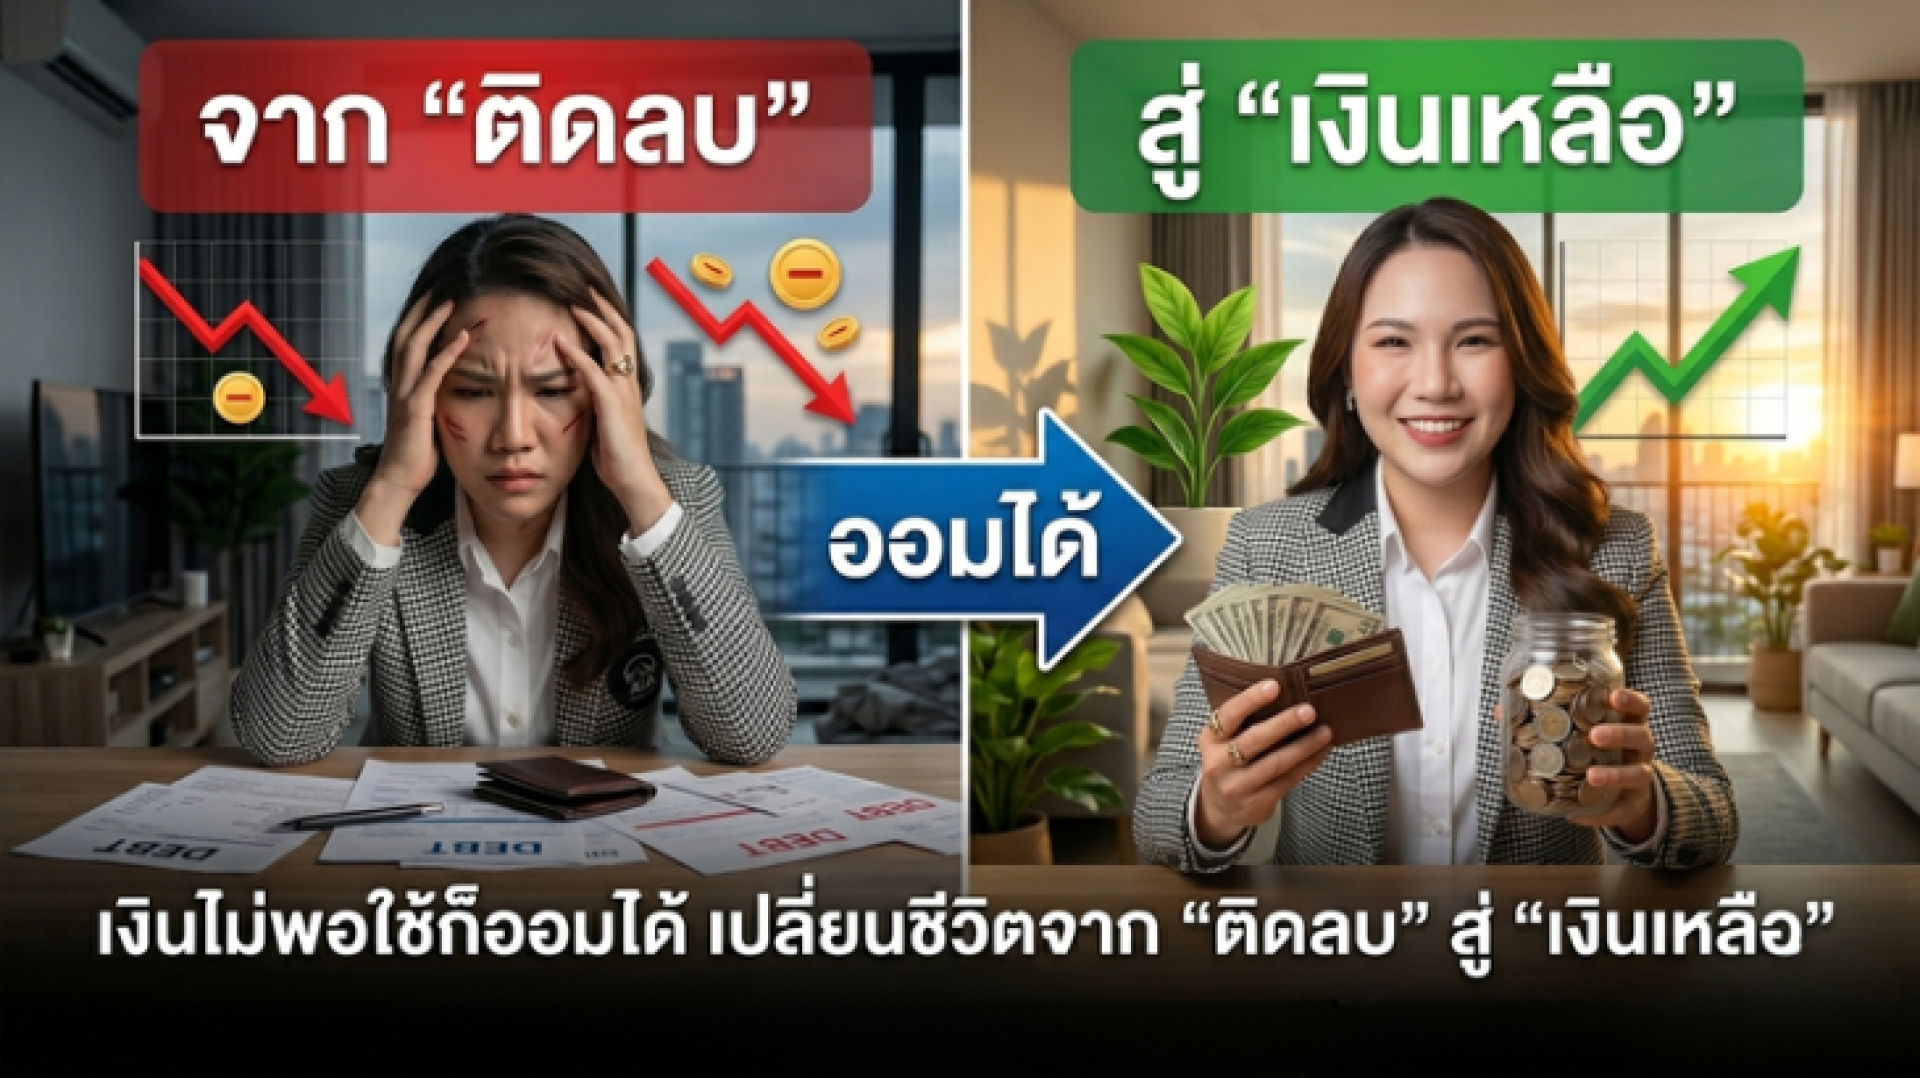
เข้าใจเลยค่ะว่าในยุคที่ค่าครองชีพพุ่งสูงขึ้น การแค่วิ่งไล่ตามค่าใช้จ่ายในแต่ละวันก็เต็มกลืนแล้ว
คำว่า "เงินออม" จึงดูเหมือนเรื่องไกลตัว แต่เชื่อไหมคะว่า "การเริ่มออมในช่วงที่เงินน้อยที่สุด
คือบทพิสูจน์วินัยที่แข็งแกร่งที่สุด" หากวันนี้คุณยังรู้สึกว่าเงินไม่พอใช้ ลองเริ่มปรับด้วย 5 สเต็ปนี้
1. ตัดใจออม "จำนวนน้อย" ทันทีที่เงินออก
อย่ารอให้ถึงสิ้นเดือนแล้วค่อยออม เพราะมันจะไม่มีวันเหลือ ให้เริ่มออมเพียง 1-3% ของรายได้ หรือแม้แต่หลักร้อยบาทที่คุณไม่รู้สึกกระทบกับการใช้ชีวิต หัวใจสำคัญคือการสร้าง "นิสัย" ไม่ใช่ "จำนวนเงิน"
2. สแกนหา "ค่าใช้จ่ายแฝง"
ลองทำบัญชีรายรับ-รายจ่ายอย่างจริงจังเพียง 1 เดือน คุณจะพบจุดรั่วไหลที่คาดไม่ถึง เช่น ค่าสมาชิกแอปพลิเคชันที่ไม่ได้ใช้, ค่าจัดส่งอาหาร หรือการซื้อของจุกจิกตามอารมณ์ เงินส่วนนี้แหละค่ะคือ "เงินออม" ที่ซ่อนอยู่
3. ใช้กฎ 24 ชั่วโมง ดับเบรกความอยาก
ก่อนจะกดชำระเงินสำหรับสินค้าที่ไม่ใช่ของจำเป็น ให้รออย่างน้อย 24 ชั่วโมง หากข้ามวันไปแล้วความอยากยังอยู่ค่อยพิจารณาใหม่ ส่วนใหญ่มักจะพบว่าเราไม่ได้ต้องการสิ่งนั้นจริงๆ ช่วยเซฟเงินในกระเป๋าได้มหาศาล
4. วางแผนมื้ออาหาร
ค่าอาหารคือรายจ่ายก้อนใหญ่ที่สุดก้อนหนึ่ง การวางแผนว่าจะกินอะไรในแต่ละสัปดาห์ หรือการลดการสั่ง Delivery แล้วเปลี่ยนมาเตรียมอาหารเองบ้าง จะช่วยลดค่าใช้จ่ายในส่วนนี้ลงได้กว่า 20-30%
5. มองหาโอกาสเพิ่มรายได้จากทักษะที่มี
หากประหยัดจนสุดทางแล้วแต่ยังไม่พอ การเพิ่มรายได้คือคำตอบ ลองสำรวจว่าคุณมีความสามารถอะไรที่เปลี่ยนเป็นเงินได้ ไม่ว่าจะเป็นงานฟรีแลนซ์ การขายของออนไลน์ หรือการให้คำปรึกษา เพื่อนำรายได้ส่วนนี้มาเป็นเงินเก็บสำรอง
บทความที่เกี่ยวข้อง
หลายคนมักคิดว่า “ประกัน” เป็นเรื่องของคนที่อายุมากแล้ว หรือเป็นเรื่องของคนที่เริ่มมีปัญหาสุขภาพ แต่ความจริงแล้ว การทำประกันตั้งแต่อายุน้อย คือหนึ่งในการวางแผนชีวิตที่ฉลาดที่สุด เพราะยิ่งเริ่มเร็ว ยิ่งได้เปรียบหลายด้าน ทั้งเรื่องค่าเบี้ย ความคุ้มครอง และโอกาสในการวางแผนการเงินในระยะยาว
26 มี.ค. 2026
อย่าฝากชีวิตไว้กับรายได้ทางเดียว โลกวันนี้ไม่มีอะไรแน่นอน รู้ทันความเสี่ยงก่อนสายเกินไป
29 มี.ค. 2026
เปลี่ยนการ "ใช้ชีวิตไปวันๆ" เป็นการ "ใช้ชีวิตอย่างเหนือระดับ" เจาะลึกเหตุผลทางเศรษฐศาสตร์และจิตวิทยา ว่าทำไมช่วงเวลาก่อนอายุ 30 ถึงเป็นนาทีทองในการสร้างความมั่งคั่งที่หาจากช่วงวัยอื่นไม่ได้อีกแล้ว
22 เม.ย. 2026
